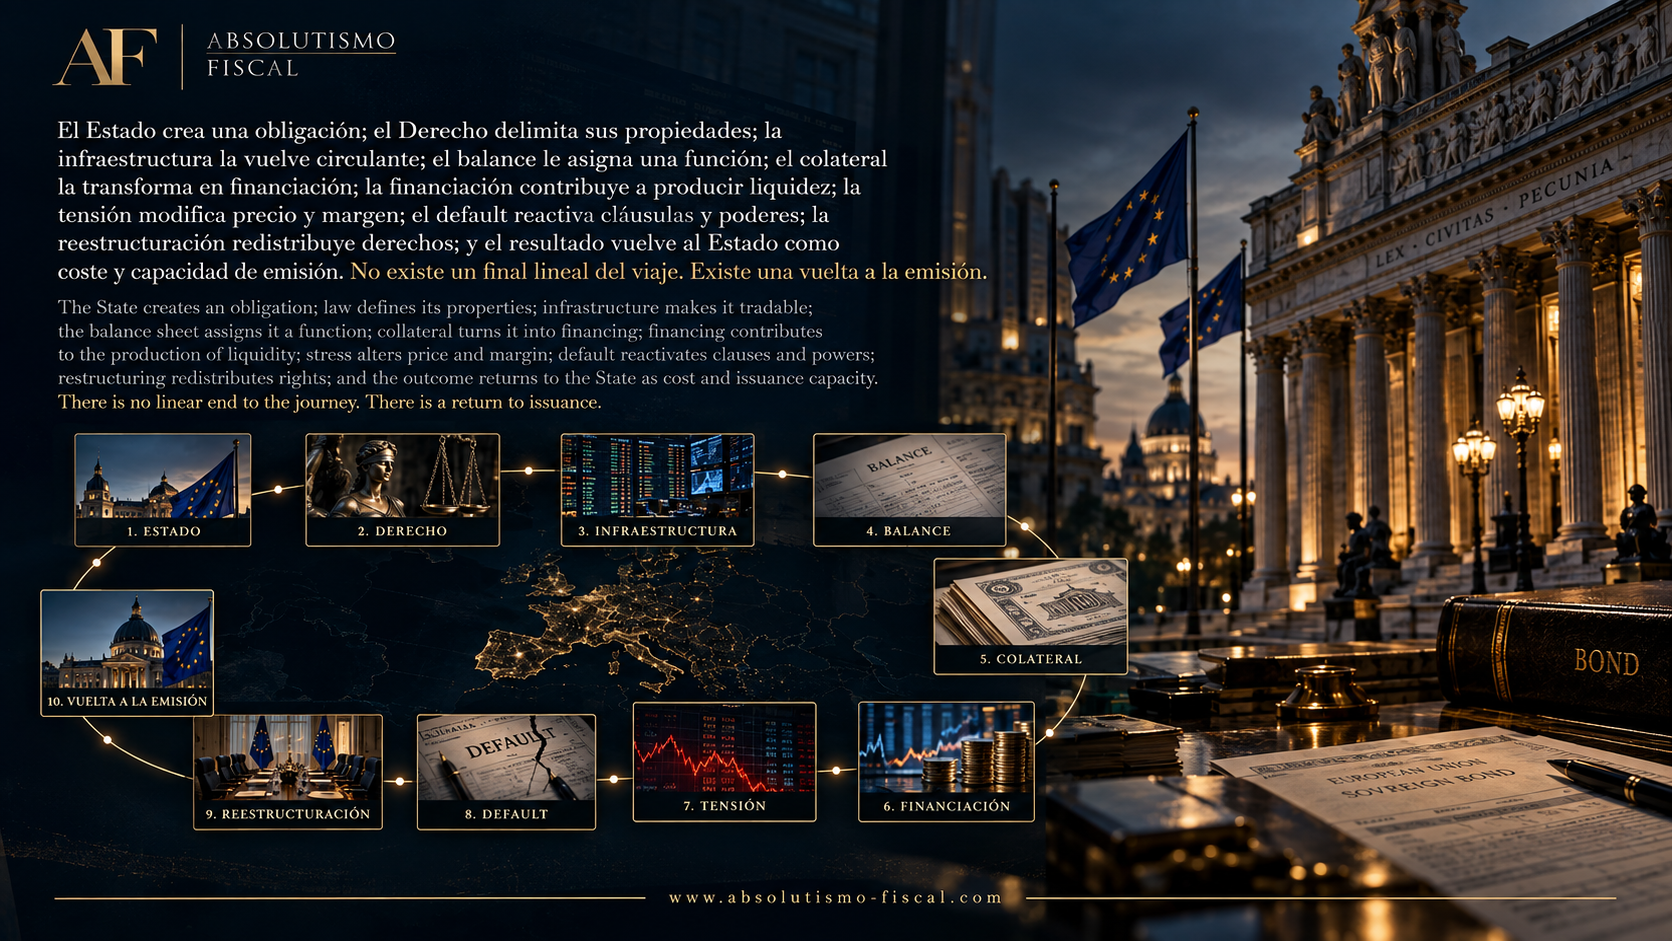
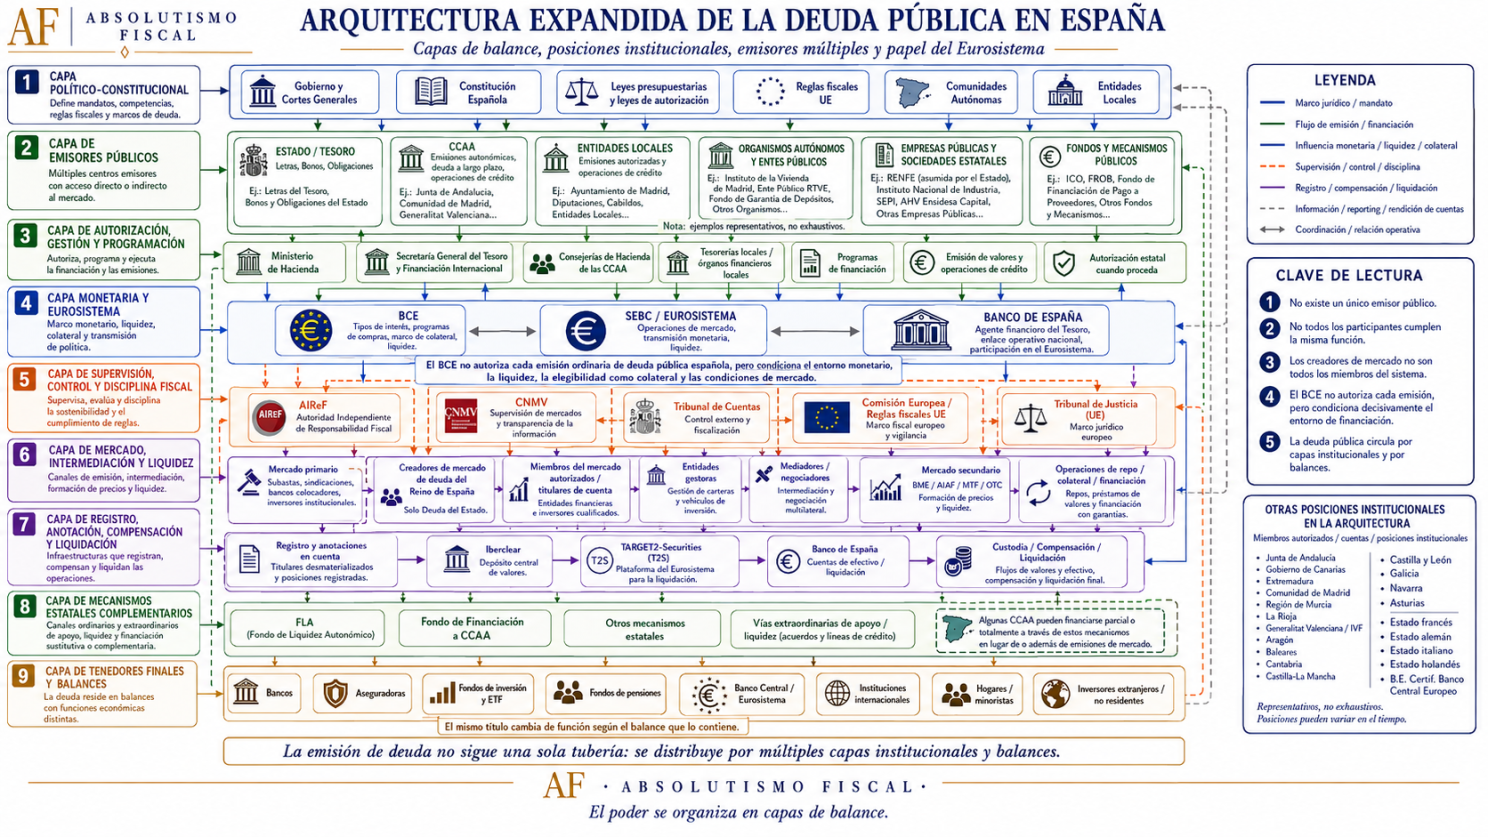
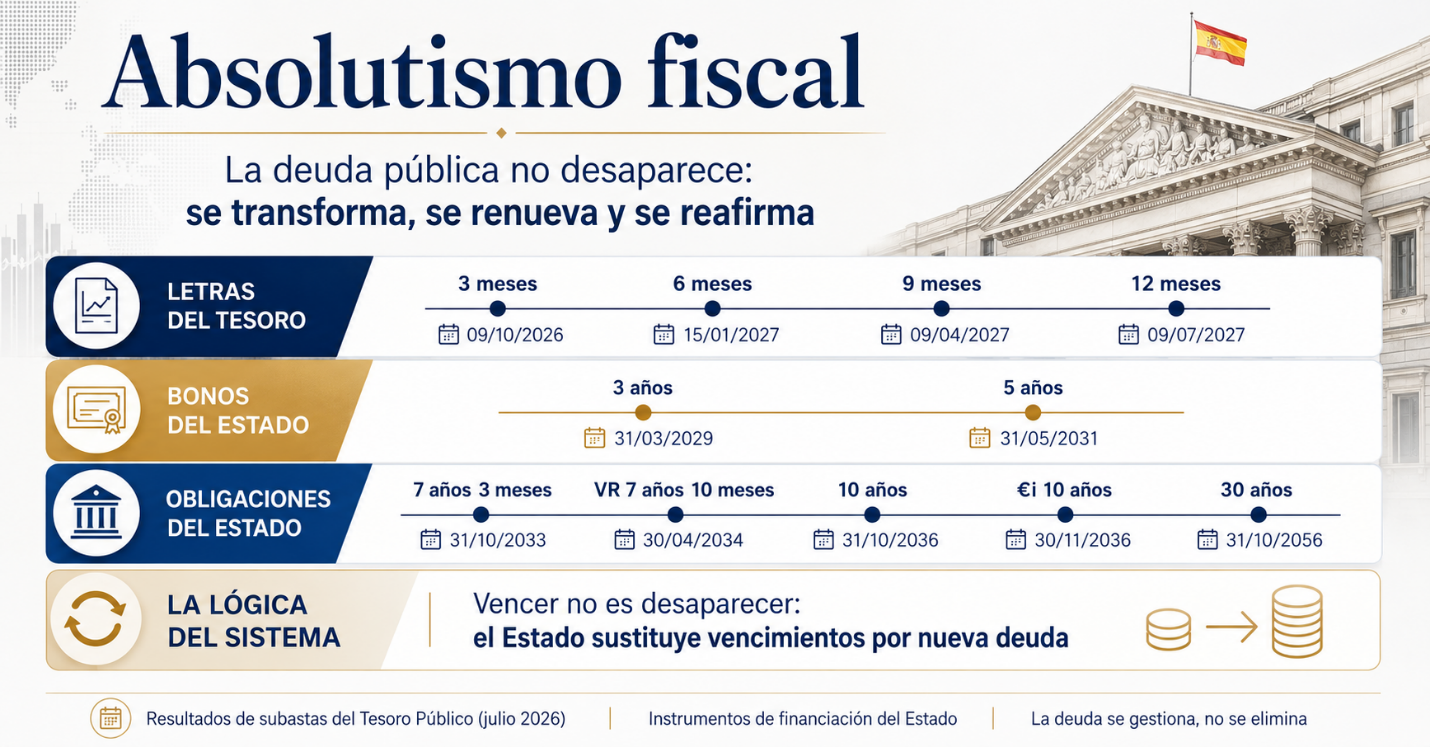
Un bono concreto vence y se amortiza, pero la arquitectura de la deuda soberana no termina ahí. El Estado crea una obligación; el Derecho delimita sus propiedades; la infraestructura la vuelve circulante; el balance le asigna una función; el colateral la transforma en financiación; la financiación contribuye a producir liquidez; la tensión modifica precio y margen; el default reactiva cláusulas y poderes; la reestructuración redistribuye derechos; y el resultado vuelve al Estado como coste y capacidad de emisión.
No existe un final lineal del viaje. Existe una vuelta a la emisión.
La amortización extingue una obligación concreta; no extingue el circuito institucional que produce, absorbe, transforma y renueva la deuda soberana.
Se renueva. Y tú sostienes ese circuito aunque nadie te haya explicado cómo funciona.
Nos enseñaron que los impuestos sirven para pagar la deuda. La realidad es más incómoda: sirven para garantizar que el Estado pueda seguir endeudándose.
Una deuda puede ser legal, conocida y contabilizada y, aun así, resultar difícil de leer. La clave no está solo en cuánto se debe, sino en dónde vive la obligación, quién la admite, quién le da liquidez y qué balance responde al final.
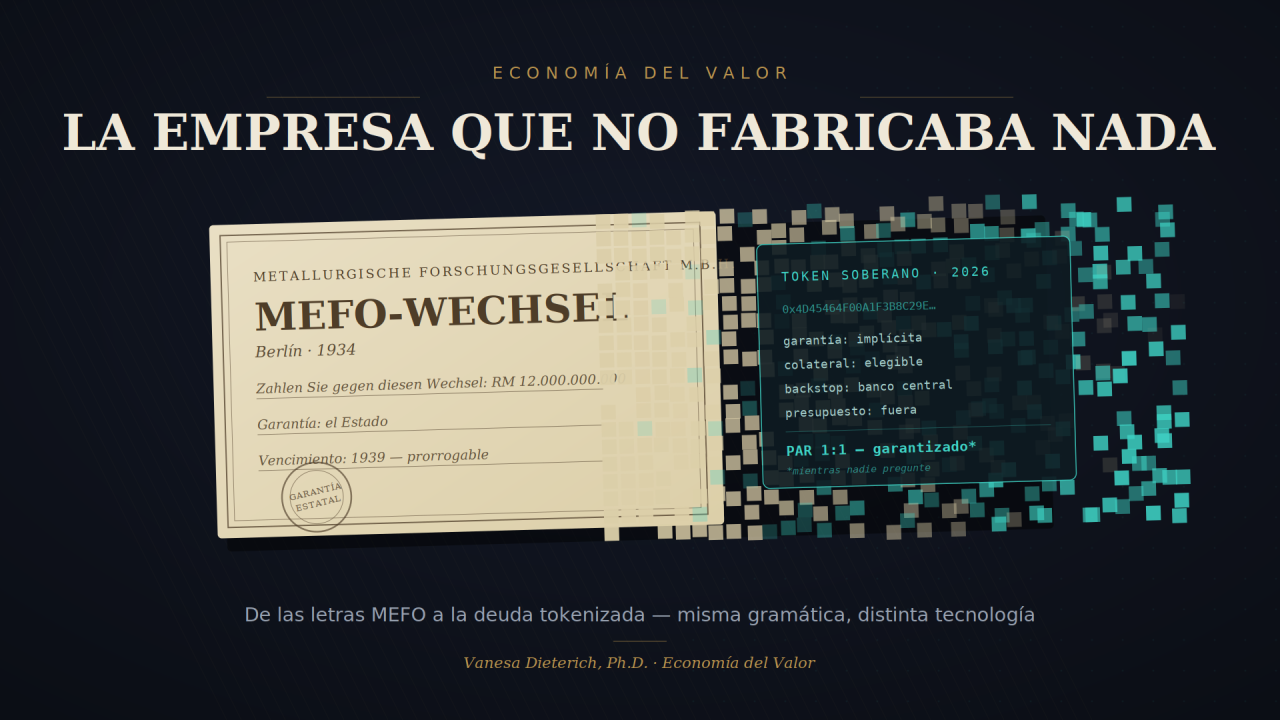
Doce mil millones de Reichsmarks
En 1938 había alrededor de doce mil millones de Reichsmarks en letras MEFO pendientes. La Deutsche Bundesbank estima que llegaron a representar aproximadamente el setenta por ciento de la deuda alemana de aquellos años. Pero la cifra, por sí sola, no explica el mecanismo. Lo importante es seguir el recorrido.
Una obligación que cambia de capa
El Estado encargaba material. El proveedor lo fabricaba y, en lugar de cobrar directamente del Tesoro, recibía una letra MEFO: una promesa de pago. Como necesitaba dinero para salarios, materias primas y facturas, llevaba la letra a un banco. El banco adelantaba el dinero y podía, a su vez, llevar esa letra al Reichsbank para obtener liquidez.
La letra MEFO no era dinero. Tenía, sin embargo, una puerta hacia el dinero del banco central. Estado, MEFO, proveedor, banco y Reichsbank: una misma obligación atravesando varias capas de balance.
Renovar no es pagar
El mecanismo funcionó porque permitía comprar tiempo. Pero comprar tiempo no elimina la restricción: la desplaza. Cuando llegan los vencimientos, la obligación vuelve a reclamar recursos reales. Las MEFO no causaron la Segunda Guerra Mundial; sí ayudaron a financiar un rearme extraordinario y a retrasar la aparición visible de una parte de su coste.
Europa, 2026: el paralelismo está en la arquitectura
La comparación con el presente exige precisión. Europa no ha creado un nuevo MEFO. Hoy hablamos, en gran medida, de obligaciones conocidas, reguladas y contabilizadas. El paralelismo útil no está en la ocultación, sino en la arquitectura: presupuestos nacionales, excepciones fiscales, deuda europea, préstamos, fondos y garantías pueden perseguir un mismo objetivo desde balances distintos.
No sigan solo el dinero
Para entender el poder financiero no basta con identificar quién recibe dinero. Hay que seguir el riesgo. ¿Quién crea la obligación? ¿Quién la garantiza? ¿Quién decide que es admisible? ¿Quién proporciona la liquidez? ¿Quién puede trasladar el riesgo? Y, sobre todo, ¿qué balance puede responder cuando los demás ya no pueden?
Un contribuyente puede terminar soportando una pérdida sin haber decidido nada. El poder está más arriba: en la capacidad de aceptar, trasladar y, llegado el caso, decidir qué balance actúa como última instancia.
La deuda no desaparece. Cambia de balance. Y el poder se organiza precisamente en esas capas.
Expediente documental
El texto termina aquí. Las fuentes, referencias, legislación, datos y metodología se consultan por separado para mantener limpia la lectura.
Votamos gobiernos y presupuestos, pero parte del futuro ya llega escrita en vencimientos, contratos y balances. El vídeo sigue un bono soberano desde el Estado hasta los mercados, el colateral y la infraestructura monetaria para mostrar cómo una obligación puede atravesar instituciones y mandatos políticos.
Nota de alcance
El vídeo no sostiene que exista un actor único que gobierne desde la sombra ni que toda deuda pública tenga la misma prelación en todos los ordenamientos. La expresión «prioridad jurídica» funciona como síntesis analítica de la persistencia y protección institucional de obligaciones válidamente constituidas. Su intensidad concreta depende del ordenamiento.
1. Bono soberano: obligación y activo
Un bono soberano es una obligación para el Estado emisor y, al mismo tiempo, un activo financiero para quien lo posee. Esa doble condición permite seguir el mismo instrumento a través de balances distintos.
2. Una misma obligación, funciones distintas
El bono puede aparecer como pasivo del Tesoro, activo de un banco, inversión de un fondo o garantía en una operación financiera. Cambia su función institucional sin que desaparezca la obligación original.
3. Colateral y financiación
Los títulos públicos pueden utilizarse como garantía en operaciones de financiación, incluidas las operaciones repo. Convertirse en colateral no extingue la deuda: añade otra función financiera al título.
4. Banco central e infraestructura monetaria
La deuda soberana puede entrar en la infraestructura del banco central mediante marcos de activos elegibles, operaciones de crédito y, según el régimen y el momento, programas de compra de activos. Liquidez, precio y transmisión monetaria pueden cambiar; la obligación contractual del emisor no desaparece por ello.
5. Vencimientos, refinanciación y tiempo
Un Estado puede amortizar un bono concreto y emitir otros, gestionar vencimientos, recomprar, canjear o reestructurar pasivos. Por eso hay que distinguir entre pagar un título individual, gestionar el stock y hacer desaparecer la institución deuda.
6. El pasado dentro del presupuesto futuro
Decir que un presupuesto futuro nace parcialmente ocupado significa que una parte de sus recursos y decisiones ya está condicionada por obligaciones anteriores. No significa que el gobierno futuro carezca de margen político.
7. Democracia intertemporal
Los ciclos electorales son relativamente breves; las obligaciones financieras pueden atravesar varios mandatos. El problema democrático relevante está en cómo se autorizan, transparentan, distribuyen y revisan esos compromisos a lo largo del tiempo.
8. Prioridad jurídica
España ofrece un ejemplo especialmente explícito: el artículo 135.3 de la Constitución establece prioridad absoluta para el pago de intereses y capital de la deuda pública en los términos del propio precepto. El vídeo utiliza ese caso como referencia comparada, no como regla universal.
9. Capas de balance
«El poder se organiza en capas de balance» es la formulación de Absolutismo Fiscal para seguir una obligación entre instituciones y preguntar qué función cumple en cada una, qué riesgos traslada y qué capacidad de decisión produce.
La deuda no gobierna como un soberano. Gobierna como prioridad jurídica.
Expediente documental
Las referencias jurídicas, económicas y académicas del vídeo están incorporadas en la página del episodio y en el archivo de fuentes de Absolutismo Fiscal.
Los mercados no absorben fricciones en abstracto; las absorben instituciones concretas, mediante balances concretos y dentro de competencias previamente definidas.
Este trabajo analiza, para España y la Eurozona, quién puede actuar, con qué instrumentos y sobre qué balance termina recayendo el ajuste cuando se tensionan las capas de la deuda pública.
Por políticas antiplagio, este documento solo se facilitará a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com.
RESEARCH BRIEF 4 · PRÓXIMAMENTE
Absolutismo Fiscal
Una investigación sobre la transformación de la potestad pública de endeudamiento en una arquitectura institucional permanente que articula soberanía, representación, financiación, balance y disciplina fiscal.
Genealogía jurídico-funcional del activo soberano: constitución, circulación, balance, colateral, repo, liquidez, crisis, reestructuración y retorno a nueva emisión.
Por políticas antiplagio, estos documentos solo se facilitarán a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com
Una idea que cambia la forma de entender la deuda pública.
02 · Así funciona
Una deuda con dos motores
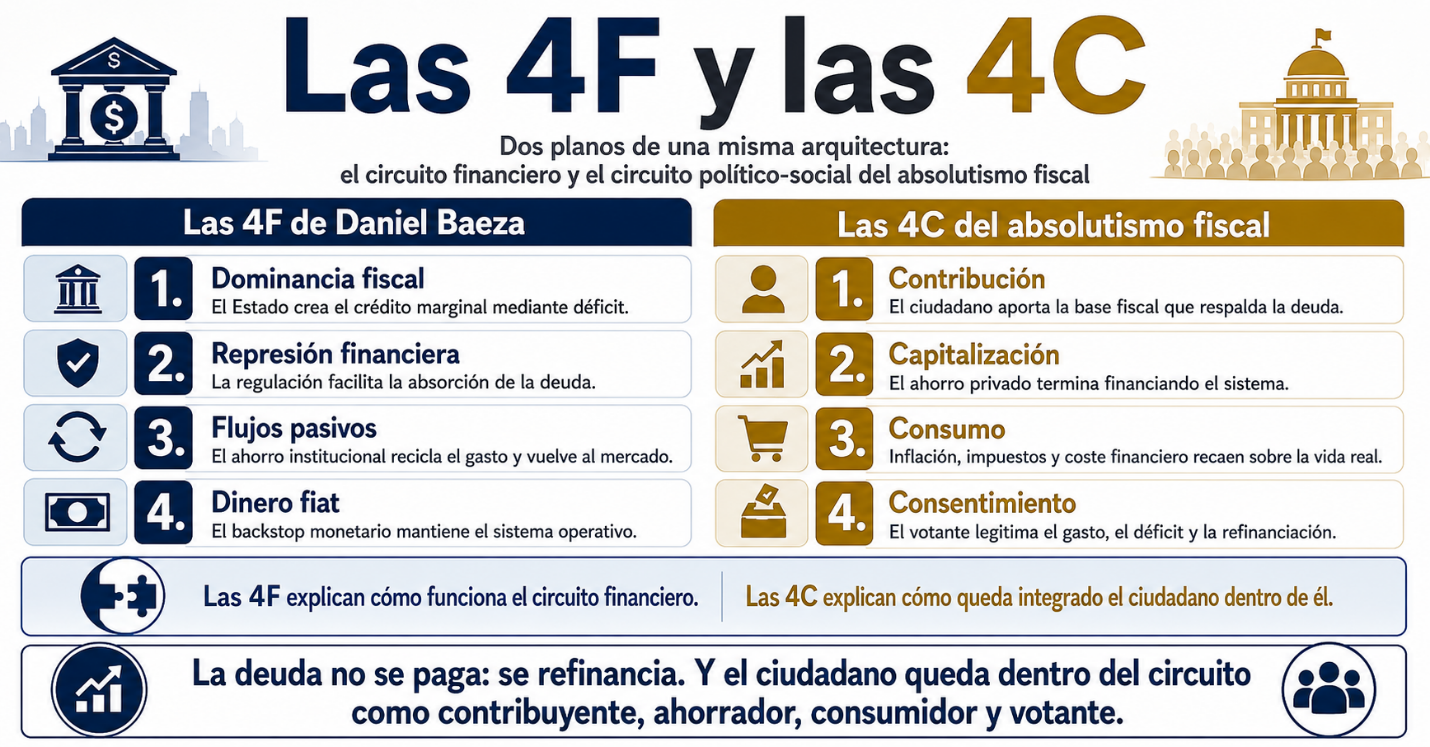
El mercado mantiene la deuda en circulación. El sistema político y social mantiene al ciudadano dentro del circuito.
Cómo funciona el mercadoMarco de las 4F
El motor financiero
Cuatro mecanismos permiten que la deuda pública sea emitida, absorbida, reciclada y respaldada sin que el circuito se detenga.
Cómo te integra el sistemaLas 4C del absolutismo fiscal
El motor político-social
El ciudadano no solo paga impuestos. También financia, absorbe costes y legitima la continuidad del sistema.
El mercado mantiene la deuda. El sistema político-social mantiene al ciudadano dentro del circuito.
04 · Historia de la deuda pública española
La historia que nunca te contaron
De un mercado pequeño y controlado a una arquitectura integrada en Europa. Selecciona un año para seguir la formación jurídica y financiera de la deuda española.
1977
Estado fiscal
La nueva arquitectura presupuestaria
La Ley 11/1977 reorganizó la Hacienda Pública y estableció un marco general para presupuesto, Tesoro, contabilidad y deuda.
Lo importante: No crea la deuda pública; ordena jurídicamente la arquitectura dentro de la que será emitida, presupuestada, contabilizada y administrada.
05 · Cómo llegamos hasta aquí
Historia de la deuda moderna
La deuda pública se construyó durante siglos mediante impuestos permanentes, mercados financieros, bancos centrales, guerras, crisis y nuevas reglas monetarias.
1688
Inglaterra
El Estado empieza a endeudarse de otra manera
La consolidación parlamentaria vinculó deuda, impuestos y credibilidad institucional. El crédito público dejó de depender únicamente de la voluntad inmediata del soberano.
Sobre la autora
Vanesa Dieterich, PhD
Cum laudePremio Extraordinario UNED
Researcher in sovereign debt, monetary systems and financial architecture.
Doctor in Law and Social Sciences, awarded cum laude and recipient of UNED’s Extraordinary Doctorate Award. Her research examines sovereign debt as an institutional architecture connecting law, markets, central banks, collateral, liquidity and balance sheets.
Her work focuses on how public debt is created, circulated, financed and absorbed across the financial system—and on where decision-making power actually resides when those layers come under stress.
Dos niveles de lectura. Artículos abre el archivo editorial de vídeos y textos. Datos y gráficos, legislación, fuentes y metodología abren el expediente técnico de cada pieza. El glosario es general para toda la web.
Módulo ampliable
Glosario del sistema
Definiciones sencillas, vídeos breves y ejemplos para comprender los conceptos esenciales sin conocimientos previos.
Concepto
Deuda soberana
Qué es, quién la emite y por qué no funciona como la deuda de una familia.
Concepto
Refinanciación
Cómo una emisión nueva sustituye a otra que vence y mantiene el sistema en circulación.
Concepto
Colateral
Por qué algunos activos permiten obtener financiación y otros no.
Módulo ampliable
Datos y gráficos
Series históricas, deuda por habitante, intereses, vencimientos y comparaciones territoriales con fuentes visibles.
Gráfico
Deuda sobre PIB
Espacio preparado para una serie interactiva y su explicación en vídeo.
Gráfico
Pago de intereses
Evolución del coste financiero y relación con otras partidas presupuestarias.
Mapa
Comunidades autónomas
Comparación territorial y selector temporal.
Módulo ampliable
Legislación y documentos
Normas, reformas, documentos del Tesoro, Banco de España, BCE y fuentes originales enlazadas con cada episodio.
Normativa
Artículo 135
Texto, contexto, explicación audiovisual y consecuencias presupuestarias.
Institución
Banco de España
Cambios jurídicos y monetarios desde la transición democrática.
Europa
BCE y Unión Monetaria
Documentos esenciales para comprender el nuevo marco de financiación.
Sobre Absolutismo Fiscal
El proyecto
Un mapa audiovisual para entender cómo funciona la deuda pública, cómo afecta a la vida cotidiana y hacia qué sistema económico estamos avanzando.
Esta sección está preparada para incorporar presentación editorial, autora, metodología, colaboraciones, prensa y formas de contacto.
El stock se lee junto a déficit, vencimientos, coste financiero y crecimiento.
1980–1986
Gasto, déficit, deuda y desempleo
Serie utilizada en la tesis para contextualizar la transformación financiera de comienzos de los ochenta.
1987–1989
Deuda, déficit y gasto
Contexto macroeconómico del paso a las anotaciones en cuenta.
1999
Creadores de mercado
Participación de entidades residentes y no residentes.
2008–2017
Crisis, ayudas, déficit y deuda
La respuesta financiera se lee junto a ingresos, gasto, crecimiento y operaciones financieras.
2011
Artículo 135 · antes y después
Comparación normativa para identificar continuidad y novedad constitucional.
1998–2015
Bonos y obligaciones autonómicas
Dimensión territorial de la financiación pública.
Regla: cada gráfico debe indicar periodo, unidad, fuente, metodología, qué muestra y qué no demuestra.
Actualización 2026 · arquitectura operativa
27/08/2026
Creadores de Mercado
19 entidades en Letras del Tesoro y 18 en Bonos y Obligaciones. Intesa Sanpaolo figura en ambas listas; Commerzbank ya no figura tras la resolución de 30/06/2026.
2026
Pontes y Appia
Pontes: lanzamiento inicial previsto para el tercer trimestre de 2026. Appia: hoja de ruta de largo plazo con proceso previsto hasta 2028.
DLT europea
Renta fija tokenizada
El documento AF recoge la estimación citada por Piero Cipollone: cerca de 4.000 millones de euros emitidos por emisores europeos desde 2021, incluidas primeras emisiones soberanas digitales de Estados miembros.
España
Deuda soberana tokenizada
En las fuentes ordinarias del Tesoro revisadas no se ha identificado una emisión ordinaria de Deuda del Estado tokenizada. Se formula como revisión de fuentes, no como negativa absoluta.
Se identifica qué cambia, mediante qué norma o instrumento y qué posición institucional se modifica.
2 · Primacía de fuentes
Una afirmación fuerte exige una fuente fuerte
Se priorizan legislación, presupuestos, cuentas públicas, bancos centrales y organismos oficiales.
3 · Dato e interpretación
No son la misma capa
Una cifra observada se separa de la interpretación formulada sobre ella.
4 · Estadística
Correlación no equivale a causalidad
Los resultados se leen conforme al método, sus supuestos y sus límites.
5 · Actualización
La tesis no se reescribe retrospectivamente
Los datos posteriores a 2020 se presentan como actualización separada.
Estándar documental AF · 27/08/2026
NORMA
Qué está jurídicamente establecido
Una ley o reglamento se comprueba en su publicación oficial.
DATO
Qué está observado o registrado
Listas, cifras y estados operativos se tratan como fotografías fechadas.
HISTORIA
Qué pertenece a otra etapa del sistema
Las categorías históricas se mantienen en su periodo y no se presentan automáticamente como vigentes.
INVESTIGACIÓN Y ACTUALIZACIÓN
Qué pertenece al trabajo original y qué se añadió después
La evidencia original conserva su fecha y las novedades posteriores se incorporan por separado.
ANÁLISIS AF
Qué es interpretación propia
Capas de balance, nuevas tuberías y seguir el pasivo organizan la evidencia sin presentarse como norma o dato oficial.
HIPÓTESIS
Qué todavía debe contrastarse
Una posibilidad tecnológica o futura no se presenta como práctica consolidada.
Regla editorial AF: una infraestructura anunciada no se presenta como plenamente operativa; una posibilidad tecnológica no se presenta como práctica consolidada; una interpretación no se presenta como norma.
Deutsche Bundesbank. From the Reichsbank to the Bundesbank: People, Generations and Concepts between Tradition, Continuity and New Beginnings. Frankfurt am Main: Deutsche Bundesbank.
Finanzas públicas alemanas
Federal Ministry of Finance. German Draft Budgetary Plan 2026. Berlin: Bundesministerium der Finanzen, 2025.
Financiación europea de defensa
Council of the European Union. “Security Action for Europe (SAFE Instrument).” Council policy documentation, updated 2026.
Política monetaria y colateral
European Central Bank. “ECB Paves Way for Acceptance of DLT-Based Assets as Eligible Eurosystem Collateral.” Press release, 27 January 2026.
Fuentes del dato MEFO · Chicago
Deutsche Bundesbank
Brechtken, Magnus, e Ingo Loose, eds. From the Reichsbank to the Bundesbank: People, Generations and Concepts between Tradition, Continuity and New Beginnings. Frankfurt am Main: Deutsche Bundesbank, 2024, 28.
Archivo histórico
Office of United States Chief of Counsel for Prosecution of Axis Criminality. Nazi Conspiracy and Aggression, vol. 2, chap. XVI, part 12. Washington, DC: U.S. Government Printing Office, 1946. Reproducido por The Avalon Project, Yale Law School.
Monge Antolín, Vanesa. La deuda pública en España: historia, régimen jurídico, mercado e impacto sobre el gasto social. Tesis doctoral, UNED, 2020.
Deuda pública
Buchanan, James M. Public Principles of Public Debt: A Defense and Restatement. Richard D. Irwin, 1958.
Compromiso institucional
North, Douglass C., and Barry R. Weingast. “Constitutions and Commitment: The Evolution of Institutions Governing Public Choice in Seventeenth-Century England.” The Journal of Economic History 49(4), 1989, 803–832.
Deuda y Estado democrático
Stasavage, David. Public Debt and the Birth of the Democratic State: France and Great Britain, 1688–1789. Cambridge University Press, 2003.
Capitalismo democrático
Streeck, Wolfgang. Buying Time: The Delayed Crisis of Democratic Capitalism. Verso, 2014.
Historia de crisis e impagos
Reinhart, Carmen M., and Kenneth S. Rogoff. This Time Is Different: Eight Centuries of Financial Folly. Princeton University Press, 2009.
Represión financiera
Reinhart, Carmen M., and M. Belen Sbrancia. “The Liquidation of Government Debt.” Economic Policy 30(82), 2015, 291–333.
Colateral
Bank for International Settlements. Central Bank Operating Frameworks and Collateral Markets. CGFS Papers No. 53, 2015. Fuente.
Deuda pública y mercados
Bank for International Settlements. High Public Debt and Shifting Financial Markets: Challenges for Central Banks. Annual Economic Report 2026, Chapter II. Fuente.
Riesgo de refinanciación
Jonasson, Torsten, and Michael G. Papaioannou. A Primer on Managing Sovereign Debt-Portfolio Risks. IMF Working Paper 18/74, 2018. Fuente.
Dinero y balances
McLeay, Michael, Amar Radia, and Ryland Thomas. “Money Creation in the Modern Economy.” Bank of England Quarterly Bulletin, 2014 Q1. Fuente.
Eurosistema
European Central Bank / EUR-Lex. Guideline (EU) 2015/510 on the implementation of the Eurosystem monetary policy framework, versión consolidada. Fuente.
Derecho español
Constitución Española, artículo 135.3, texto consolidado. Boletín Oficial del Estado. Fuente.
La copia de revisión de la obra de Megliani utilizada para la investigación es para uso personal. Esta página publica únicamente la referencia bibliográfica y el DOI; no distribuye el libro.
Archivo completo de documentos de investigación de Absolutismo Fiscal. Los nuevos trabajos se incorporarán sucesivamente a este apartado.
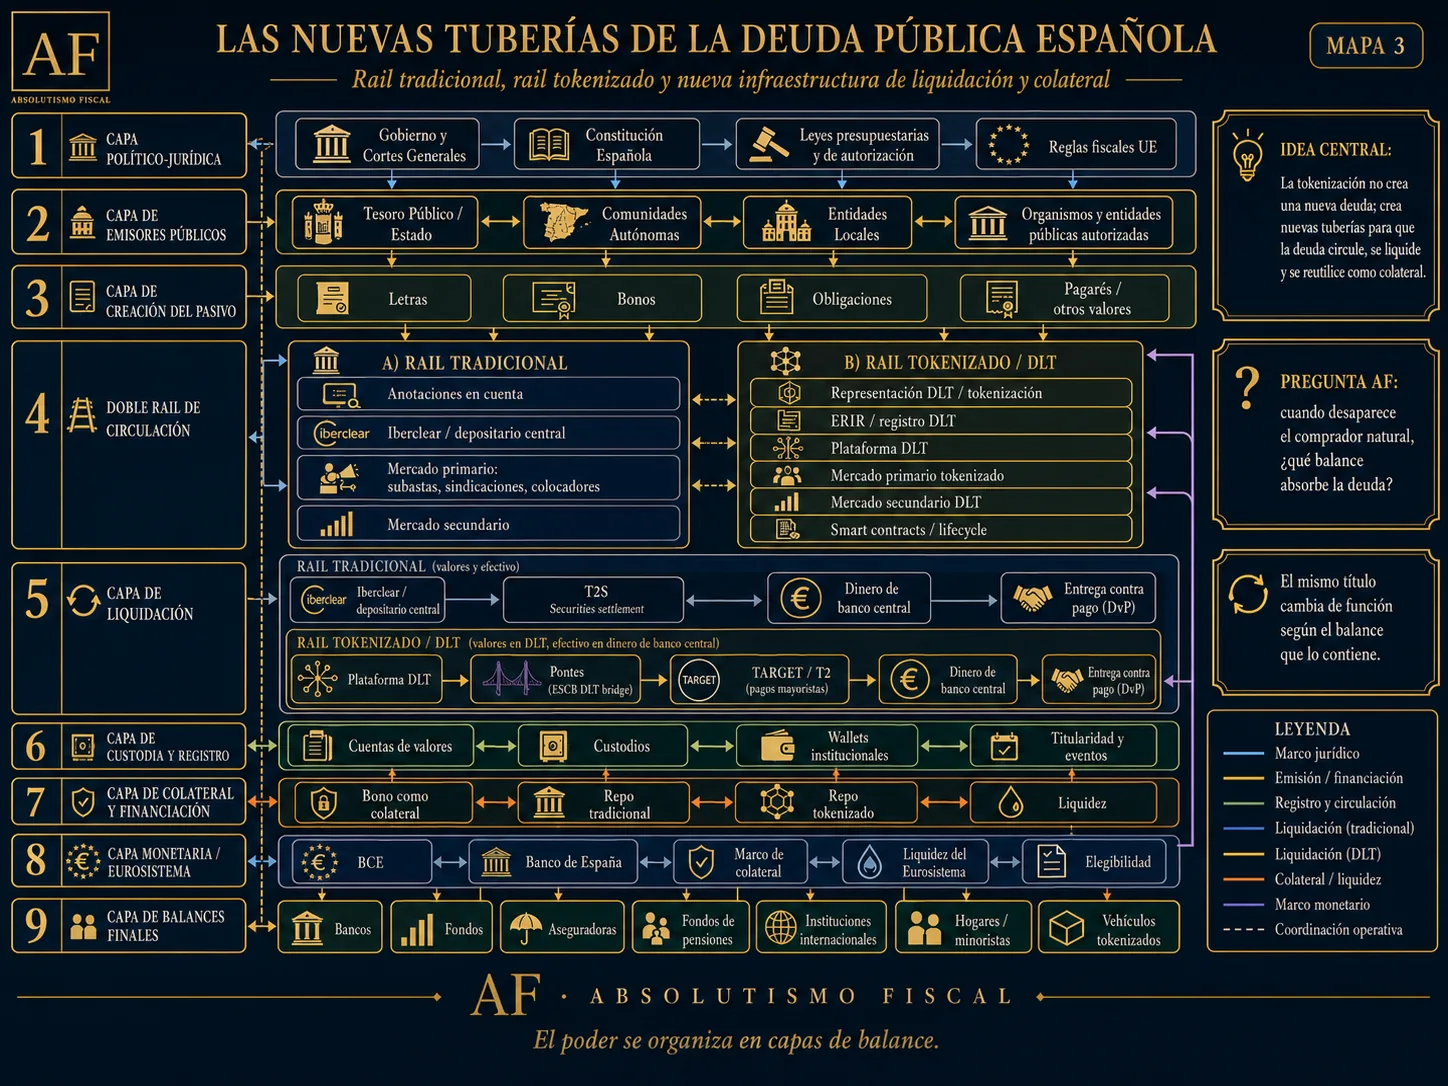
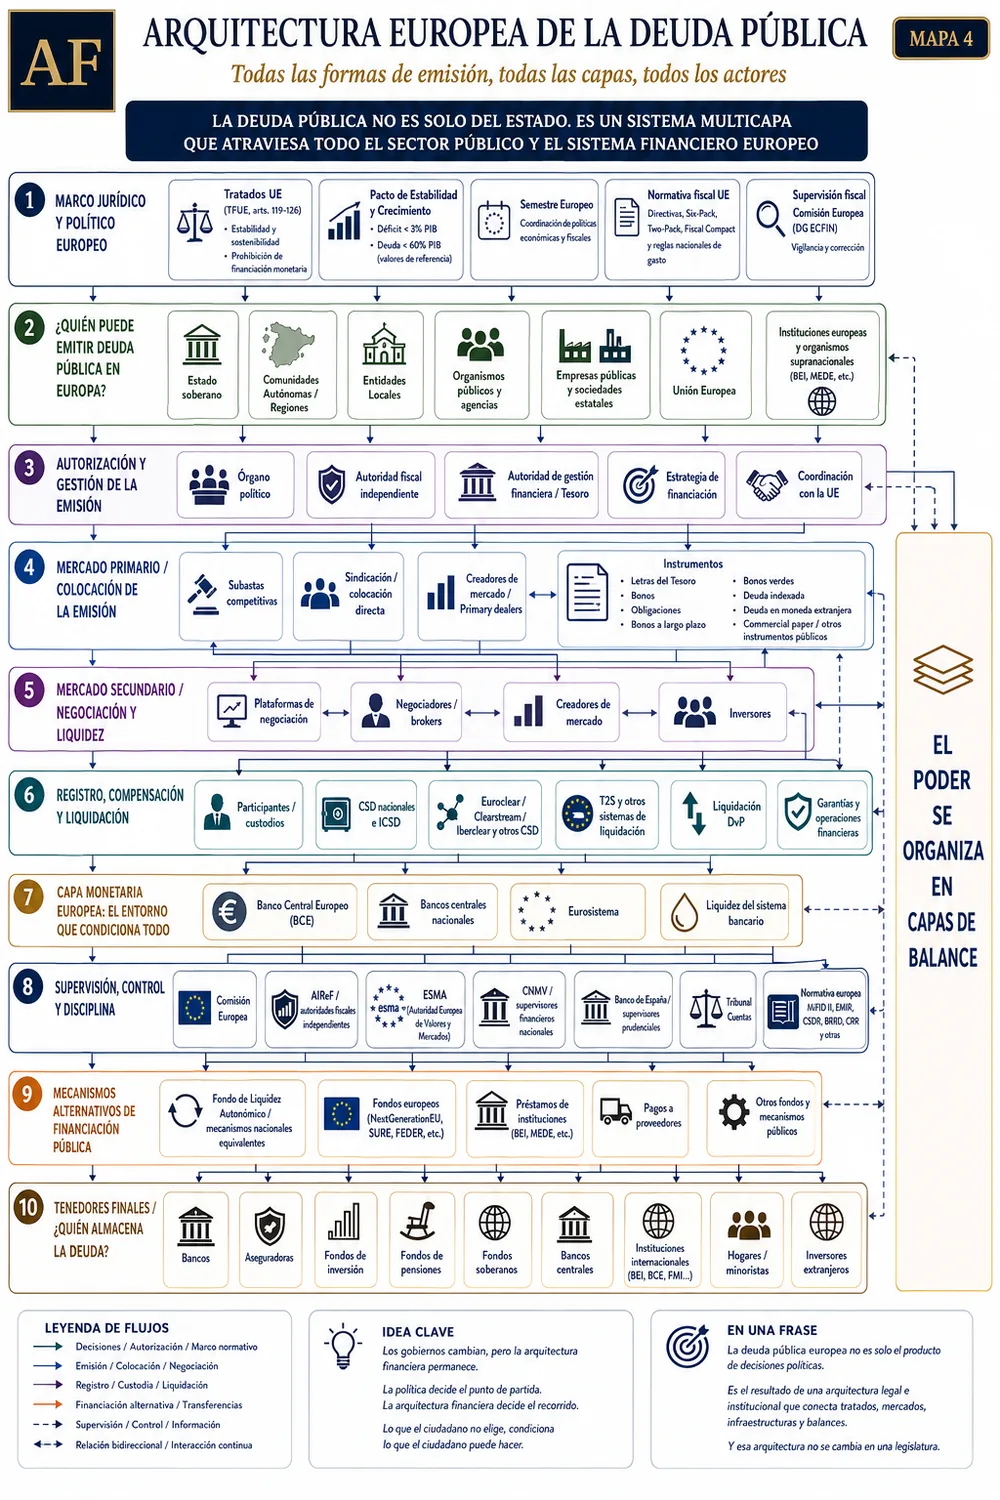
ESPAÑA · GUÍA VISUAL
Conoce la ingeniería de la deuda pública española
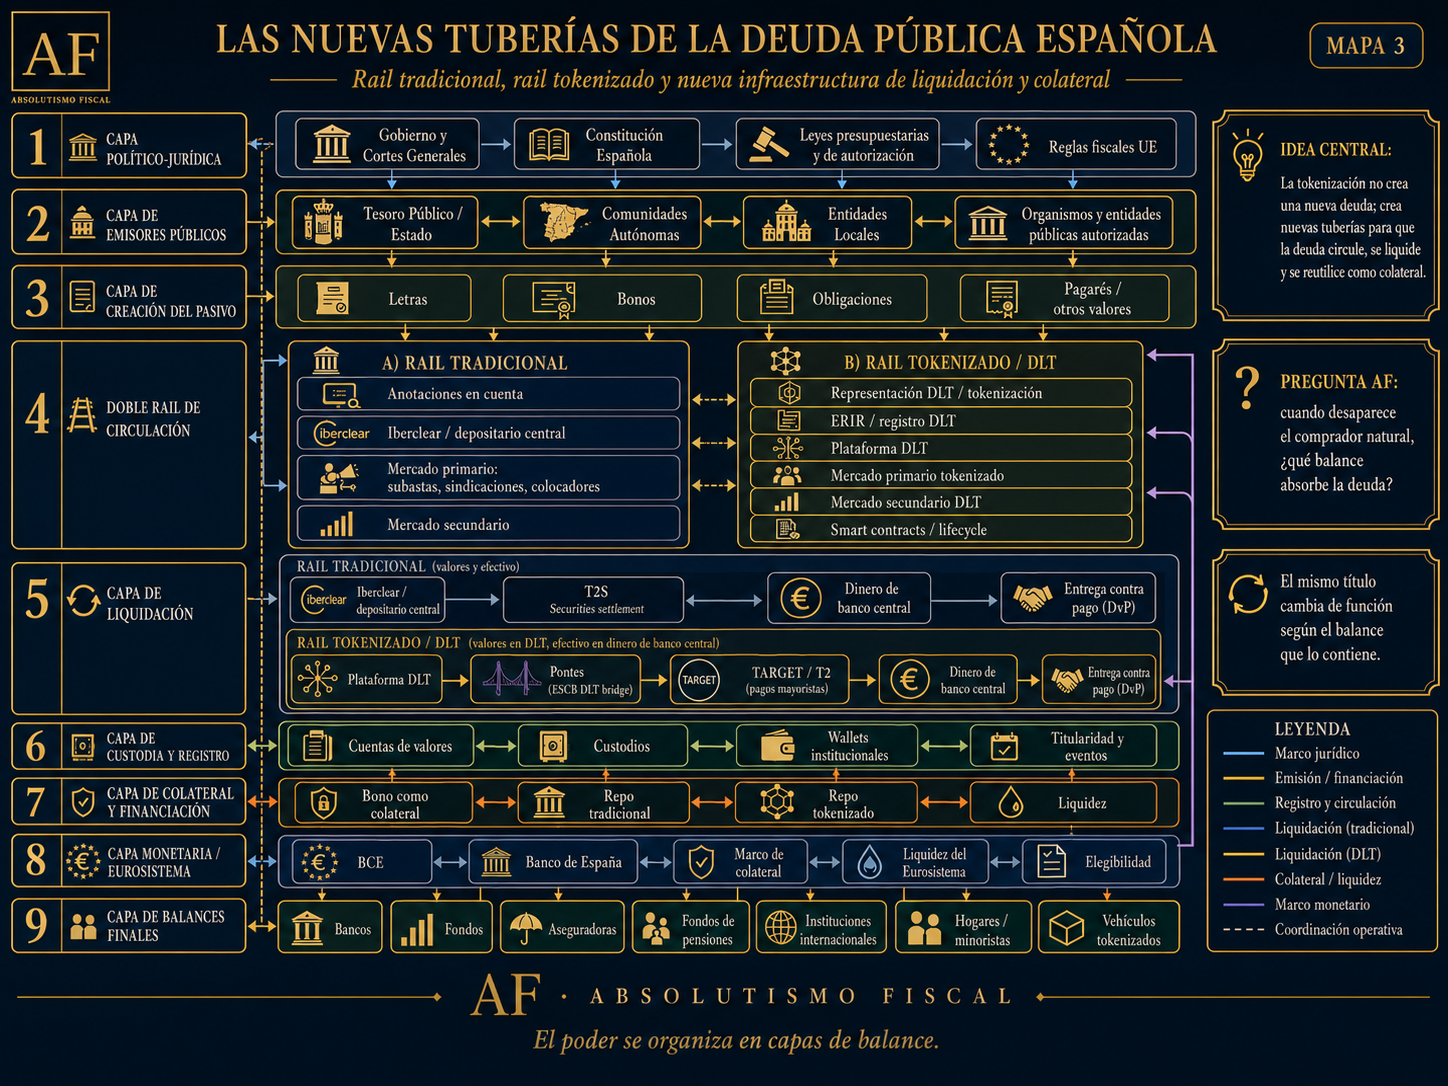
Quién emite, quién coloca, quién registra, quién liquida, qué papel desempeña el Eurosistema y por qué nuevas tuberías empieza a circular la deuda.
Por políticas antiplagio, estos documentos solo se facilitarán a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com
ESTADOS UNIDOS · RESEARCH BRIEF
Conoce la ingeniería de la deuda pública estadounidense
Dos tuberías, una moneda y distintos derechos, balances y capacidades de liquidez. Del contrato al activo, del balance al colateral y a la liquidez efectiva.
Por políticas antiplagio, estos documentos solo se facilitarán a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com
RESEARCH BRIEF · ABSOLUTISMO FISCAL
El bono antes del repo
Genealogía jurídico-funcional del activo soberano: constitución, circulación, balance, colateral, repo, liquidez, crisis, reestructuración y retorno a nueva emisión.
Por políticas antiplagio, estos documentos solo se facilitarán a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com
RESEARCH BRIEF 4 · PRÓXIMAMENTE
Absolutismo Fiscal
Una investigación sobre la transformación de la potestad pública de endeudamiento en una arquitectura institucional permanente que articula soberanía, representación, financiación, balance y disciplina fiscal.
Los mercados no absorben fricciones en abstracto; las absorben instituciones concretas, mediante balances concretos y dentro de competencias previamente definidas.
Este trabajo analiza, para España y la Eurozona, quién puede actuar, con qué instrumentos y sobre qué balance termina recayendo el ajuste cuando se tensionan las capas de la deuda pública.
Por políticas antiplagio, este documento solo se facilitará a las personas interesadas. Para conocer su contenido, mande un email a contacto@absolutismofiscal.com.
ARCHIVO EDITORIAL
Artículos
Deuda pública, arquitectura financiera, liquidez, 4F, 4C e historia. Todos los análisis con su imagen y fecha.
SERIE AUDIOVISUAL
La deuda que nunca muere
Todos los episodios publicados. El último aparece primero; los siguientes se irán incorporando a este archivo.
ESTADOS UNIDOS · LIQUIDEZ · BALANCE
El mismo dólar, distinto bono. Por qué la naturaleza jurídica de la deuda pública estadounidense importa para la liquidez II.
En el artículo anterior terminamos con una idea sencilla: para entender de verdad la deuda pública no basta con contarla; hay que seguir el bono. Ahora vamos a hacerlo, pero sin empezar otra vez por la mitad. Antes de comparar Treasuries y bonos municipales, necesitamos construir el mapa por el que ambos van a circular.
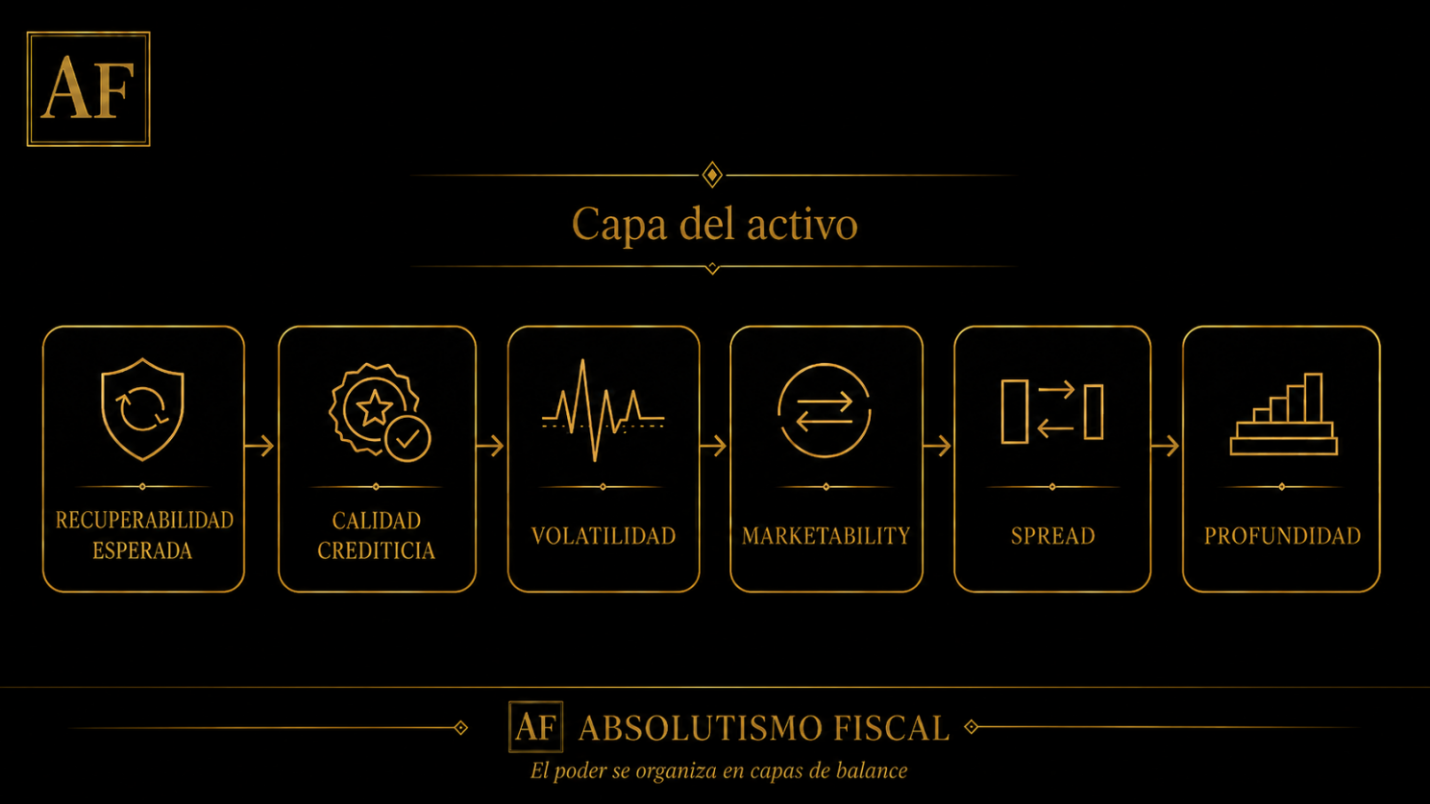
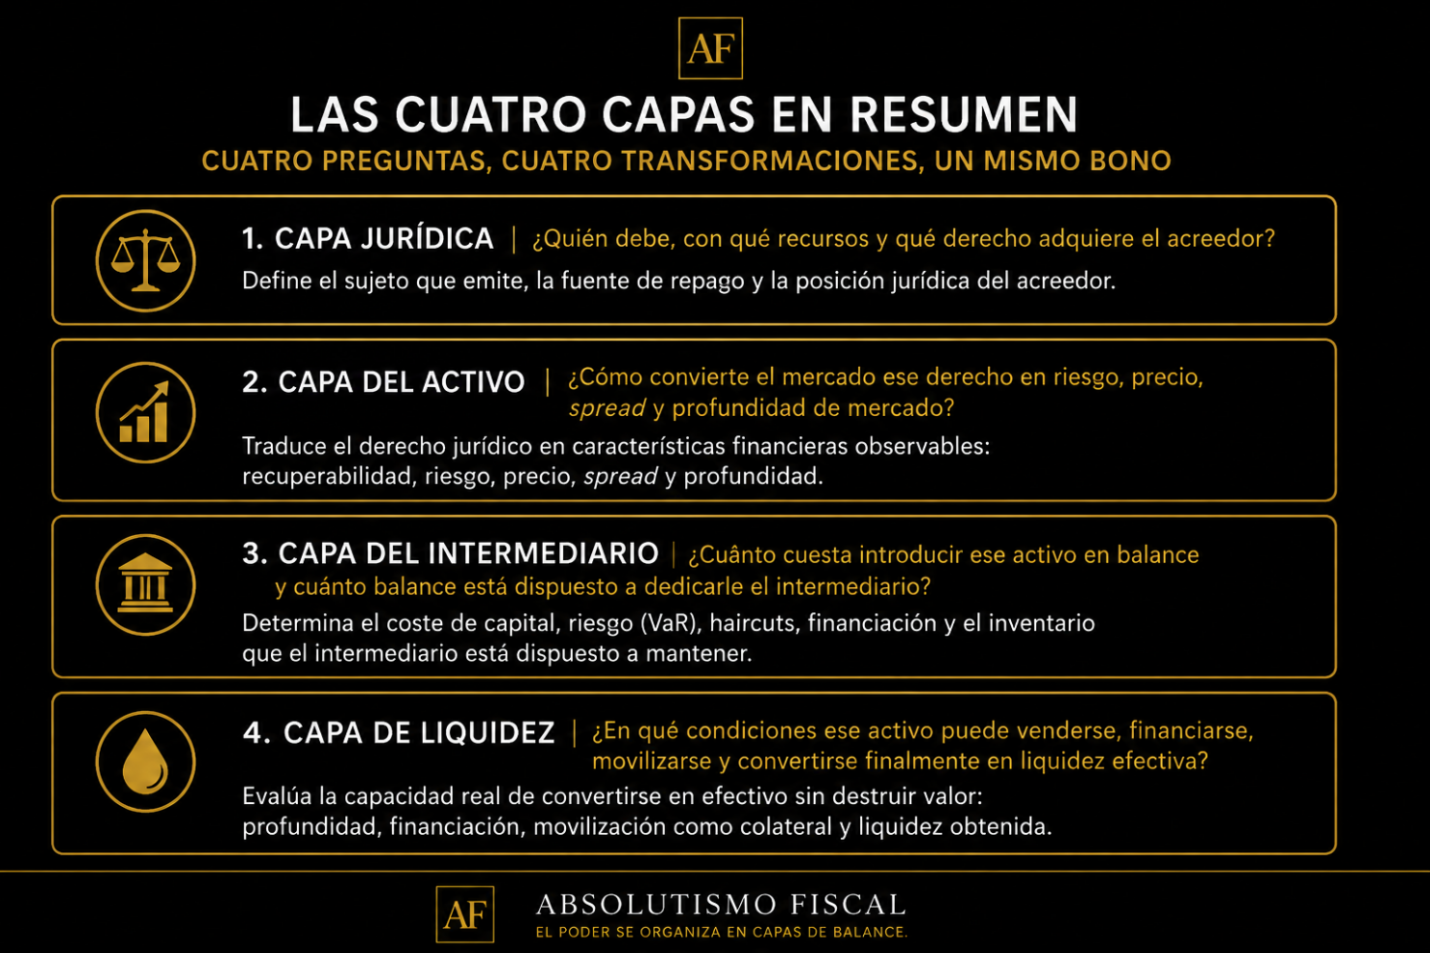
Ese mapa tiene cuatro capas: la jurídica, la del activo, la del intermediario y la de liquidez. Primero veremos qué transforma cada una y por qué importa. Después haremos viajar el bono por ellas. Sólo entonces podremos entender cómo una obligación pública termina convertida en precio, balance, colateral y, finalmente, liquidez.
La idea de «seguir el bono» parece bastante obvia hasta que intentamos hacerlo de verdad. Porque, ¿dónde empieza ese seguimiento? Podemos mirar quién lo compra, dónde cotiza, qué spread tiene, cuánto inventario mantiene un dealer o cuánto efectivo puede obtenerse utilizándolo en repo. Todo eso nos aporta información. El problema es que, si empezamos ahí, volvemos a llegar tarde.
Cuando un bono aparece en el balance de un intermediario ya han ocurrido demasiadas cosas. Antes de ser un activo negociado fue una obligación jurídica:
1.Antes de consumir capacidad de balance alguien tuvo que ponerle precio.
2.Antes de funcionar como colateral tuvo que reunir determinadas características para que otra institución estuviera dispuesta a aceptarlo.
3.Y antes de generar liquidez tuvo que existir un balance dispuesto a financiarlo.
Por eso seguir un bono no consiste simplemente en averiguar dónde está. Consiste en reconstruir cómo cambia su función a medida que atraviesa instituciones y balances.
1.Para el emisor comienza siendo deuda.
2.Para quien lo compra se convierte en un activo.
3.Para un intermediario pasa a ser una posición que ocupa balance.
4.Más adelante puede funcionar como colateral.
5.Y, si otro balance está dispuesto a financiarlo, puede terminar convirtiéndose en capacidad de pago.
El bono sigue siendo el mismo. Lo que cambia es lo que puede hacer dentro de cada balance.
Ésa es precisamente la razón por la que necesitamos separar el recorrido en cuatro capas. No porque el sistema financiero funcione como cuatro habitaciones perfectamente ordenadas por las que el bono vaya pasando una detrás de otra. No funciona así. Las capas se cruzan, se condicionan y, cuando aparece tensión, pueden retroalimentarse con enorme rapidez.
La separación sirve para algo mucho más útil: saber qué pregunta estamos haciendo en cada momento.
1.En la primera capa preguntaremos qué derecho ha nacido.
2.En la segunda veremos cómo el mercado convierte ese derecho en un activo con precio, riesgo y determinadas propiedades financieras.
3.En la tercera preguntaremos cuánto cuesta introducir ese activo en el balance de un intermediario y cuánto balance está dispuesto éste a dedicarle.
4.Y sólo entonces podremos llegar a la cuarta y preguntar cuánta liquidez puede producir realmente ese activo.
El orden importa. Escribo muy despacio porque es fundamental entender esto, que no es un tema ni fácil ni sencillo.
Porque si empezamos directamente por el dealer podemos terminar atribuyéndole propiedades que el bono ya traía consigo. Si empezamos por el repo, estaremos observando un activo que ya ha superado varias transformaciones anteriores. Y si equiparamos directamente deuda emitida con liquidez disponible, estaremos llamando liquidez a un pasivo que quizá todavía ni siquiera se ha convertido en un activo negociable, financiable o movilizable como colateral.
Ahí está precisamente el problema.
1.No todo lo que el Estado emite llega al mercado de la misma manera.
2.No todo lo que llega al mercado ocupa igual posición en los balances.
3.Y no todo lo que ocupa un balance produce la misma cantidad de liquidez.
Por eso vamos a empezar donde realmente empieza el bono. No en el dealer. No en el repo. No en el haircut. En el derecho que nace cuando alguien emite deuda y otro acepta convertirse en su acreedor.
Y desde ahí iremos siguiendo la transformación, capa a capa, hasta comprobar cuánto queda finalmente de aquellos cien dólares nominales cuando el bono llega al último balance y alguien intenta convertirlo de nuevo en dinero. Empecemos, por tanto, por el principio.
1. La primera capa: antes del activo financiero existe un derecho
Empecemos por el momento exacto en que nace el bono. Una administración pública decide emitir deuda. Recibe recursos hoy y, a cambio, acepta una obligación de pago futuro. Para el emisor aparece un pasivo. Pero, exactamente al mismo tiempo, en otro balance aparece un activo. Éste es el primer cambio de perspectiva que necesitamos conservar durante todo el recorrido: lo que para un balance es deuda, para otro es patrimonio financiero.
Hasta aquí parece sencillo. El problema es que todavía sabemos muy poco sobre ese activo.
Decir que alguien posee un bono de 100 dólares nos informa de su valor nominal. Pero no nos dice todavía qué derecho contienen realmente esos cien dólares. Y para averiguarlo hay que volver al origen: al sujeto que promete pagar.
No es lo mismo que el emisor sea el Gobierno federal, un Estado, un municipio o una autoridad pública. El bono no existe separado de quien lo emite. La capacidad de pago, la legislación aplicable y los mecanismos de protección del acreedor dependen, en distinta medida, de la naturaleza del emisor.
La siguiente pregunta aparece casi sola: ¿de dónde saldrá el dinero para devolverlo?
Puede proceder de la capacidad fiscal general de la administración. Puede depender de determinados ingresos públicos. Puede estar vinculado al funcionamiento de una infraestructura concreta. O puede existir una afectación específica de ingresos al servicio de esa deuda. Y en cuanto conocemos la fuente de repago aparece la cuestión verdaderamente importante para quien ha comprado el bono: ¿Qué derecho tiene exactamente sobre esos recursos?
Ahí entramos en elementos que pueden parecer muy alejados de la discusión cotidiana sobre tipos de interés o liquidez, pero que se vuelven decisivos cuando algo deja de funcionar como estaba previsto.
¿Tiene prioridad frente a otros acreedores? ¿Existe un lien sobre determinados ingresos? ¿Qué covenants protegen al tenedor? ¿Qué régimen de insolvencia resulta aplicable? ¿Hasta dónde puede llegar el acreedor para hacer efectivo su derecho?
No necesitamos convertir esto en un tratado jurídico. Lo importante es entender para qué sirve toda esa arquitectura: define la posición del acreedor. Y esa posición influirá, entre otras cosas, en cuánto puede esperar recuperar si la promesa original deja de cumplirse. Por eso la primera capa puede resumirse así:
Elaboración propia.
Esta secuencia no pretende establecer una causalidad mecánica entre todas las variables. Sirve para mostrar cómo las características que trae el bono empiezan a traducirse en propiedades observables de mercado, que después se relacionan y retroalimentan entre sí.
Aquí todavía no estamos hablando de liquidez. Ni de repo. Ni de dealers. Ni de haircuts. Pero ya se están construyendo algunas de las propiedades que después viajarán con el bono por todo el sistema financiero. Ésa es la clave de esta primera capa:
Aquí todavía no nace la liquidez. Aquí nace el derecho que después intentará convertirse en ella.
Y, una vez definido ese derecho, la siguiente pregunta ya no será jurídica. Será de mercado: ¿Cuánto está alguien dispuesto a pagar por él? Vamos a por la segunda capa.
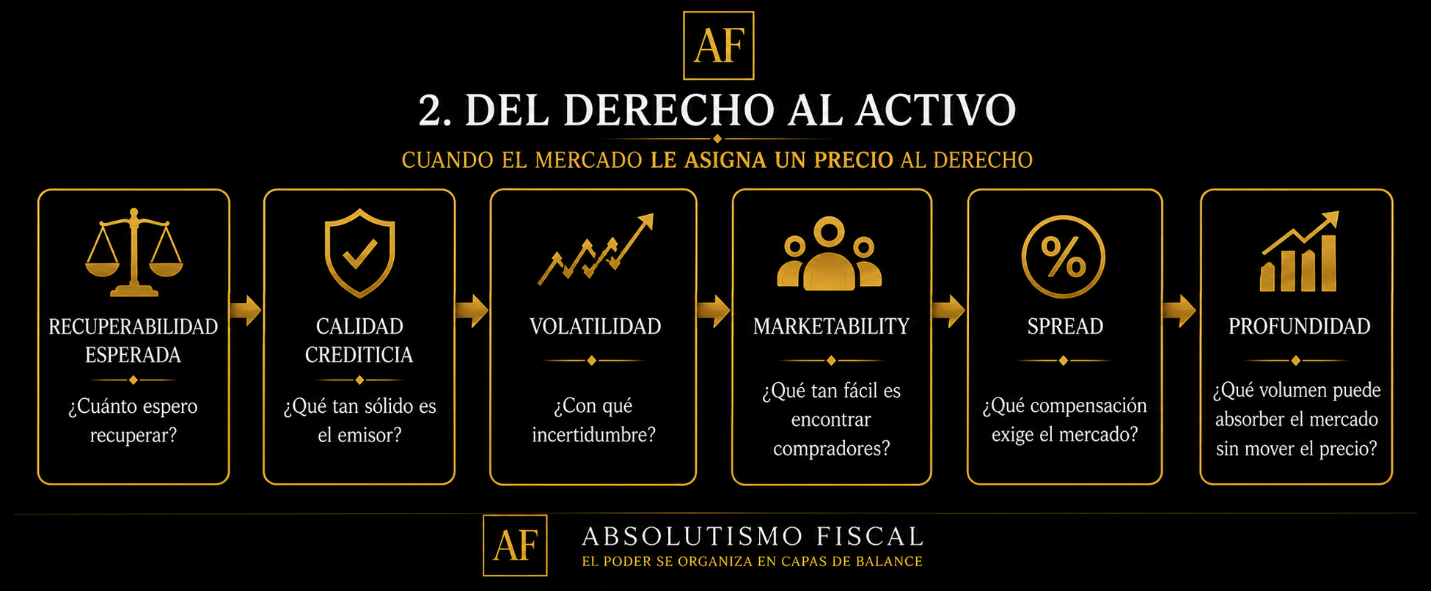
2. La segunda capa: cuando el Derecho empieza a hablar el lenguaje del mercado
Ya tenemos el derecho. Sabemos quién promete pagar, de dónde deberían salir los recursos y qué posición ocupa el acreedor si algo no sale como estaba previsto. Ahora el bono abandona esa primera capa y llega al mercado. Y la pregunta cambia. Hasta este momento queríamos saber qué derecho habíamos comprado.
A partir de aquí necesitamos saber otra cosa: ¿Cuánto vale ese derecho?
Porque tener reconocido jurídicamente el derecho a cobrar cien dólares en el futuro no significa que hoy el mercado esté dispuesto a pagar cien dólares por él. Entre una cosa y otra aparecen expectativas, riesgos y costes que alguien tiene que valorar.
Lo primero que querrá saber el inversor es bastante sencillo: si el emisor atraviesa dificultades, ¿Cuánto puedo esperar recuperar? Y, casi inmediatamente después: ¿con qué grado de incertidumbre? Porque no es lo mismo un derecho cuya recuperación resulta altamente previsible que otro cuyo resultado depende de una estructura jurídica más compleja, de determinados ingresos o de un procedimiento de reestructuración incierto.
Ahí empieza la traducción.
Lo que en la primera capa llamábamos derechos del acreedor empieza a aparecer ahora como recuperabilidad esperada. Y esa recuperabilidad forma parte de la valoración del riesgo.
Si existe mayor incertidumbre, el inversor puede exigir una compensación adicional para comprar el título. Esa compensación puede terminar apareciendo en el precio y en el spread. Si, además, el activo resulta difícil de analizar o de comparar con otros instrumentos, puede haber menos compradores dispuestos a entrar. Y cuando hay menos compradores, también importa preguntarse qué ocurrirá el día en que queramos salir.
¿Podré vender el bono con facilidad? ¿Habrá otro balance dispuesto a comprarlo? ¿Podré vender una posición grande sin tener que bajar significativamente el precio?
Aquí aparece otra propiedad que será fundamental más adelante: la marketability, es decir, la facilidad con la que el activo puede encontrar mercado. Y junto a ella, la profundidad: cuánto volumen puede absorber ese mercado sin que el precio se mueva de forma excesiva.
De manera que, casi sin darnos cuenta, hemos pasado de hablar de leyes y derechos a hablar de precios, riesgo y mercado. No ha habido un salto entre Derecho y Finanzas. Ha habido una traducción.
Lo que antes era protección del acreedor puede reaparecer como expectativa de recuperación. La incertidumbre puede transformarse en prima. La calidad del emisor puede reflejarse en riesgo crediticio. La facilidad para encontrar compradores aparece en la marketability. Y todo ello termina contribuyendo a determinar el precio al que el mercado está dispuesto a mantener ese activo.
El recorrido de esta segunda capa puede resumirse así:
Elaboración propia
Pero aquí conviene detenerse un momento, porque sería muy fácil convertir el argumento en algo que no estamos diciendo. La naturaleza jurídica no determina por sí sola el precio de un bono.
Un Treasury a tres meses y otro a treinta años pueden compartir prácticamente el mismo emisor y el mismo marco jurídico y, sin embargo, comportarse de manera muy distinta. La razón es sencilla: la duración no es la misma. Tampoco lo será su sensibilidad a los movimientos de tipos.
Y además de la duración importan muchas otras cosas: las expectativas de inflación, la política monetaria, el ciclo económico, la oferta de nuevos títulos, la demanda de los inversores o la propia estructura del mercado. Precisamente por eso necesitamos las capas. Cada una incorpora algo al bono.
1.La capa jurídica aporta determinadas características del derecho.
2.El propio instrumento añade duración, cupón y estructura financiera.
3.El mercado incorpora expectativas, demanda y condiciones de negociación.
Y todas esas características terminan encontrándose en un precio. Ése es el punto importante.
El mercado no recibe una hoja en blanco sobre la que decide libremente cuánto vale un bono. Recibe un activo que ya viene construido, añade sus propias condiciones y le asigna una valoración. Por eso, cuando ese bono salga del mercado y llegue al balance de un banco o de un dealer, ya no llegará simplemente como una promesa pública de pago. Llegará como una promesa que tiene precio, volatilidad, spread, profundidad y una determinada facilidad —o dificultad— para volver a encontrar comprador.
Y entonces aparecerá una nueva pregunta. Ya no será qué derecho contiene. Ni siquiera cuánto vale. Será algo mucho más concreto: ¿cuánto cuesta mantener ese activo dentro de un balance? Ahí comienza la tercera capa.
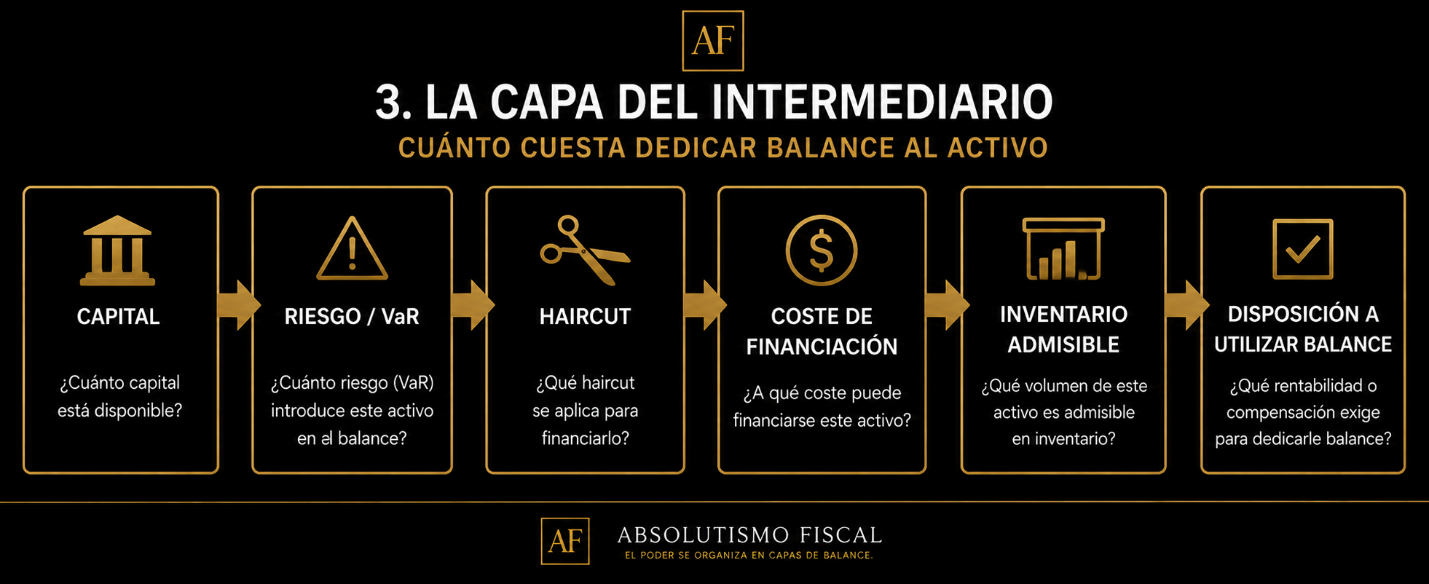
3. La tercera capa: cuánto balance estamos dispuestos a dedicar al activo
Una vez que el mercado ha puesto precio al bono, aparece la siguiente pregunta. Ya no se trata de saber qué derecho contiene, ni cuánto vale ese derecho. Ahora hay que decidir quién está dispuesto a mantener ese activo y cuánto espacio quiere concederle dentro de su balance.
Aquí entran los intermediarios: bancos, dealers, market makers y otras instituciones capaces de mantener inventario, facilitar negociación o financiar posiciones. Y con ellos aparece una restricción básica: el balance de un intermediario no es infinito.
Un dealer tiene capital limitado. Tiene restricciones regulatorias. Tiene necesidades de financiación. Tiene límites internos sobre cuánto riesgo puede asumir. Y necesita decidir continuamente qué activos quiere mantener y cuánto espacio está dispuesto a dedicar a cada uno.
Para hacerlo utiliza, entre otras herramientas, medidas de riesgo como el VaR, Value at Risk o Valor en Riesgo. Dicho de forma sencilla, el VaR intenta estimar un umbral de pérdida que, bajo determinadas hipótesis, no debería superarse durante un horizonte temporal concreto con un determinado nivel de confianza.
No es una bola de cristal ni nos dice cuál será la pérdida máxima imaginable. Lo que hace es dar al intermediario una medida operativa para responder a una pregunta mucho más práctica: ¿Cuánto riesgo está introduciendo este activo en mi balance?
Y aquí aparece el punto importante. Imaginemos que decimos que un dealer puede ampliar su balance en 100 millones de dólares. Suena a una cifra muy útil. Pero todavía falta la mitad de la frase: ¿100 millones para mantener qué?
Porque no es lo mismo introducir en ese balance un Treasury enormemente profundo, ampliamente aceptado y fácilmente financiable que una emisión más pequeña, menos negociada, más volátil o con una recuperación más incierta. El balance puede ser el mismo. El coste de utilizarlo no.
Si un activo presenta más volatilidad, puede aumentar el VaR de la posición. Si ese aumento de riesgo obliga al intermediario a consumir más capital, reservar más capacidad o financiarse en peores condiciones, mantener ese bono empieza a resultar más caro.
Y a partir de ahí aparecen otras decisiones. ¿Qué haircut tendrá que soportar si quiere financiarlo? ¿Cuánto le cuesta conseguir esa financiación? ¿Cuánto inventario está dispuesto a mantener? ¿Y qué rentabilidad necesita para que compense dedicarle balance? Por eso la capacidad de balance no puede analizarse como una cantidad completamente separada del activo que entra en ella. El instrumento importa. Y mucho.
Porque cada bono llega al balance con una combinación concreta de propiedades: precio, volatilidad, profundidad de mercado, riesgo de recuperación y facilidad de financiación. Esas propiedades no las inventa el dealer. Las recibe.
Después las traduce a sus propias restricciones de balance. El recorrido de esta tercera capa puede resumirse así:
Elaboración propia
El haircut ocupa aquí una posición de frontera: no es simplemente una decisión interna del intermediario. Es el descuento que otra institución o infraestructura exige sobre el valor del activo cuando acepta financiarlo como garantía, y por eso conecta directamente las propiedades del activo con la capacidad de financiación del balance.
Y aquí aparece la conclusión central:
La capacidad efectiva de balance es, al menos en parte, endógena al activo que ese balance pretende absorber.
Dicho de forma mucho más sencilla: un dealer no decide cuánto riesgo quiere asumir antes de saber qué riesgo le estamos dando. Ésa es la parte que muchas explicaciones sobre liquidez dejan demasiado atrás. El dealer importa. Muchísimo. Pero no crea desde cero las propiedades del bono.
Es el lugar donde esas propiedades empiezan a convertirse en consumo de capital, límites de riesgo y coste de financiación. Por eso la liquidez no nace en el dealer. El dealer recibe un activo ya construido y ya valorado, calcula cuánto le cuesta mantenerlo y decide cuánto balance está dispuesto a dedicarle.
Es una estación de transformación, no el lugar donde comienza el bono.
4. El primer círculo: el activo condiciona al balance y el balance vuelve a condicionar al activo
Hasta aquí el recorrido parecía bastante ordenado. Primero apareció el contrato. Después ese contrato dio lugar a un activo financiero. Y, una vez valorado por el mercado, ese activo llegó al balance de un intermediario.
Contrato → activo → intermediario.
Pero a partir de aquí el sistema deja de comportarse como una simple sucesión de etapas. Empieza a volver sobre sí mismo. O sea, que es aquí donde la cosa se vuelve interesante.
Imaginemos que muchos intermediarios están dispuestos a mantener un determinado bono. Hay inventario suficiente, los dealers ofrecen precios de compra y venta, aparecen contrapartes con facilidad y el mercado gana profundidad. En ese entorno, el bid-ask —la distancia entre el precio al que alguien está dispuesto a comprar y el precio al que otro está dispuesto a vender— tiende a estrecharse. Comprar y vender resulta relativamente sencillo.
Ahora imaginemos lo contrario.
Aumenta la volatilidad. El VaR, esa medida que intenta aproximar cuánto riesgo está introduciendo una posición en el balance, sube con ella. Mantener inventario se vuelve más costoso. Los dealers reducen posiciones. La profundidad disminuye. El bid-ask se amplía. Y el mismo activo que antes podía negociarse con relativa facilidad empieza a resultar más difícil de vender sin mover el precio.
Entonces ocurre algo importante.
Esa menor liquidez no se queda fuera del balance. Vuelve a entrar en él en forma de mayor riesgo. Si resulta más difícil vender el activo, mantenerlo se vuelve más costoso. Y si mantenerlo se vuelve más costoso, el intermediario puede reducir todavía más su exposición. Ahí se cierra el primer círculo. Pero, una vez dentro, la respuesta del balance empezó a modificar también las propiedades de mercado del activo.
Ésta es una de las razones por las que las cuatro capas no pueden entenderse como una cinta transportadora perfectamente lineal. Son una arquitectura de retroalimentaciones. Lo que ocurre en una capa termina alterando las demás y, cuando aparece tensión, ese movimiento puede acelerarse.
Y ahora sí estamos en condiciones de llegar a aquello que pretendíamos estudiar desde el principio. La liquidez. Esa de la que todos hablan y miden con sesudas fórmulas.
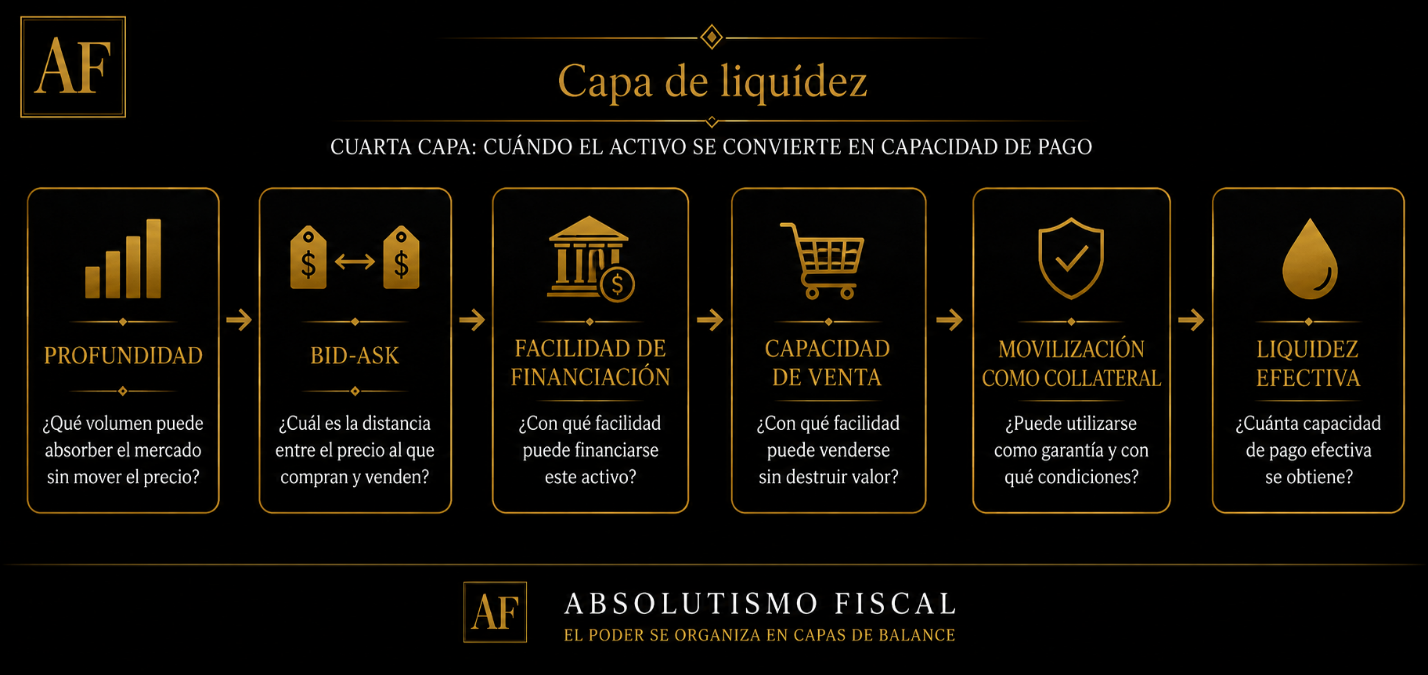
5. La cuarta capa: cuándo un activo puede convertirse realmente en capacidad de pago
Llegados hasta aquí aparece, por fin, la palabra que ha estado esperando al final del recorrido: liquidez.
La utilizamos tanto que a veces acaba significando demasiadas cosas a la vez.
1.Decimos que un mercado tiene liquidez porque se negocia mucho.
2.Decimos que un banco tiene liquidez porque dispone de efectivo.
3.Decimos que un bono es líquido porque puede venderse con facilidad.
4.Y hablamos de creación de liquidez cuando un activo puede utilizarse para obtener financiación.
En este artículo voy a utilizar la liquidez en un sentido deliberadamente amplio, distinguiendo dos dimensiones que después se conectan: la liquidez de mercado, es decir, la posibilidad de negociar el activo sin alterar excesivamente su precio; y la liquidez de financiación, es decir, su capacidad para servir de soporte a la obtención de efectivo. Precisamente me interesa observar cómo una puede terminar condicionando a la otra.
Si queremos seguir nuestro bono hasta el final necesitamos formular una pregunta más precisa: ¿con qué facilidad puede este activo convertirse en capacidad efectiva de pago sin destruir demasiado valor por el camino?
Ahí entran varias cosas que ya hemos ido encontrando en las capas anteriores.
1.Importa la profundidad del mercado, porque un activo puede tener precio y, sin embargo, ser difícil de vender en volumen.
2.Importa el bid-ask, porque cuanto mayor sea la distancia entre comprador y vendedor, más costosa será la salida.
3.Importa la facilidad con la que el activo puede financiarse. Importa si puede utilizarse como colateral.
4.Importa el haircut que se le aplique cuando alguien lo acepta como garantía.
Y, al final de todo ese proceso, importa una cosa mucho más sencilla: cuánto efectivo puedo obtener realmente contra ese activo.
Por eso la cuarta capa puede resumirse así:
Elaboración propia.
Y aquí aparece una distinción que en el artículo anterior ya empezábamos a ver, pero que ahora podemos entender mucho mejor:
deuda pública emitida no es lo mismo que liquidez disponible.
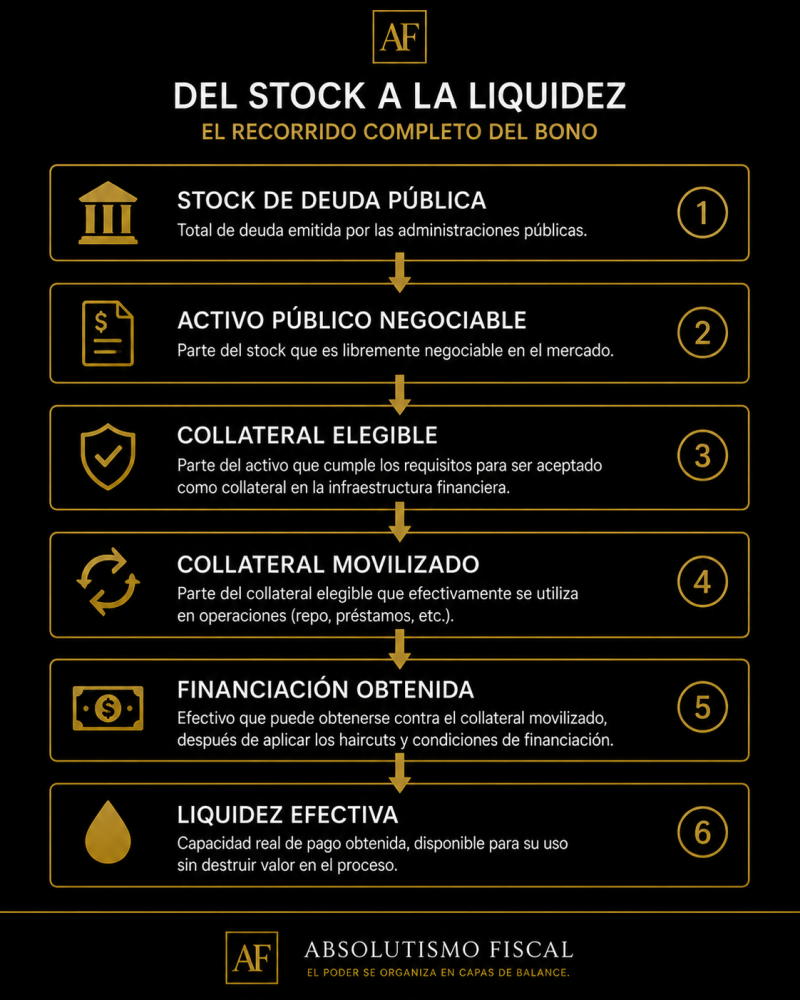
Entre una cosa y otra hay varias transformaciones. Un Gobierno puede emitir 100. Pero eso no significa que existan automáticamente 100 adicionales de activos libremente negociables. Tampoco significa que esos 100 sean aceptables como colateral. Ni que todo el colateral elegible esté siendo utilizado. Ni, mucho menos, que 100 de colateral permitan obtener 100 de efectivo. Entre el valor nominal y la liquidez efectiva aparecen filtros, reglas, precios, haircuts, costes de financiación y decisiones de balance.
Si seguimos el recorrido típico de un título público negociable dentro de la arquitectura de mercado y financiación, podemos separar las siguientes etapas:
Elaboración propia.
Éste es uno de los puntos centrales de todo el argumento. Porque el tamaño nominal del pasivo público nos dice cuánto se ha emitido. Pero no nos dice, por sí solo, cuánta capacidad financiera está produciendo ese activo una vez que empieza a circular por el sistema. Y ésa es precisamente la diferencia que nos interesaba desde el principio. No basta con contar la deuda. Hay que seguir lo que esa deuda puede hacer después.
6. El mismo bono puede ser varias cosas sin dejar de ser el mismo bono
Llegados a este punto podemos volver a coger nuestro Treasury y mirarlo desde otro ángulo.
Para el Gobierno federal, ese bono es un pasivo. El Treasury recibió financiación y, a cambio, asumió una obligación frente al tenedor. Pero cuando ese mismo título entra en el balance de un fondo, deja de verse como deuda y pasa a ser un activo financiero. Si más adelante el bono entra en el inventario de un dealer, vuelve a cambiar de función. Sigue siendo el mismo Treasury, pero ahora además ocupa espacio, consume capacidad de balance y forma parte de una posición que el intermediario tiene que financiar y gestionar.
Y si ese mismo título se entrega después en una operación repo, vuelve a transformarse funcionalmente: pasa a actuar como colateral. Si ese colateral permite obtener efectivo, el bono está contribuyendo ahora a generar financiación.
No hemos cambiado de instrumento. Hemos cambiado de balance. Y cada vez que el bono cambia de balance cambia también la función que desempeña dentro de la arquitectura financiera. Éste es uno de los puntos centrales de nuestro trabajo en Absolutismo Fiscal.
La deuda pública no debería observarse únicamente desde el balance que la creó. Si nos quedamos ahí, sólo vemos el pasivo. Hay que seguirla hasta los balances que la reciben, porque es allí donde empieza a transformarse en activo, en inventario, en colateral y, finalmente, en capacidad financiera.
La deuda no sólo se emite. Cambia de función a medida que cambia de balance.
7. Las cuatro capas ya pueden verse como una sola estructura
Llegados hasta aquí, el recorrido completo empieza a encajar.
1.Primero nació un derecho.
2.Después el mercado lo convirtió en un activo con precio, riesgo y profundidad.
3.Más tarde ese activo entró en el balance de un intermediario, consumió capital y capacidad de financiación.
4.Y, sólo al final, pudo venderse, movilizarse como colateral y transformarse en capacidad efectiva de pago.
Las cuatro capas pueden resumirse así:
Elaboración propia
Y ahora se entiende por qué insistíamos tanto en el orden.
Si empezamos en la capa del intermediario, podemos analizar correctamente cuánto balance tiene disponible un dealer, pero nos falta saber qué activo está intentando absorber y qué propiedades trae consigo.
Si empezamos directamente en la capa de liquidez, podemos medir haircuts, repo o financiación obtenida, pero ya estamos observando el resultado de varias transformaciones anteriores. Y si nos quedamos únicamente en el stock de deuda pública, ni siquiera sabemos qué parte de ese pasivo ha llegado a convertirse en activo negociable, qué parte puede utilizarse como colateral y qué parte termina produciendo financiación.
Por eso las cuatro capas no son simplemente una forma de ordenar conceptos. Son una forma de evitar empezar la explicación demasiado tarde.
Primero nace el derecho. Después se forma el activo. Luego ocupa balance. Y sólo entonces podemos hablar con precisión de liquidez.
8. Pero la arquitectura también funciona hacia atrás
Nos queda una última pieza para cerrar el mapa. Hasta ahora hemos seguido el bono en una dirección bastante clara: del contrato al activo, del activo al balance del intermediario y, desde ahí, a la liquidez. Pero una vez que llegamos al final descubrimos que el recorrido no termina allí. Las tensiones pueden volver hacia atrás.
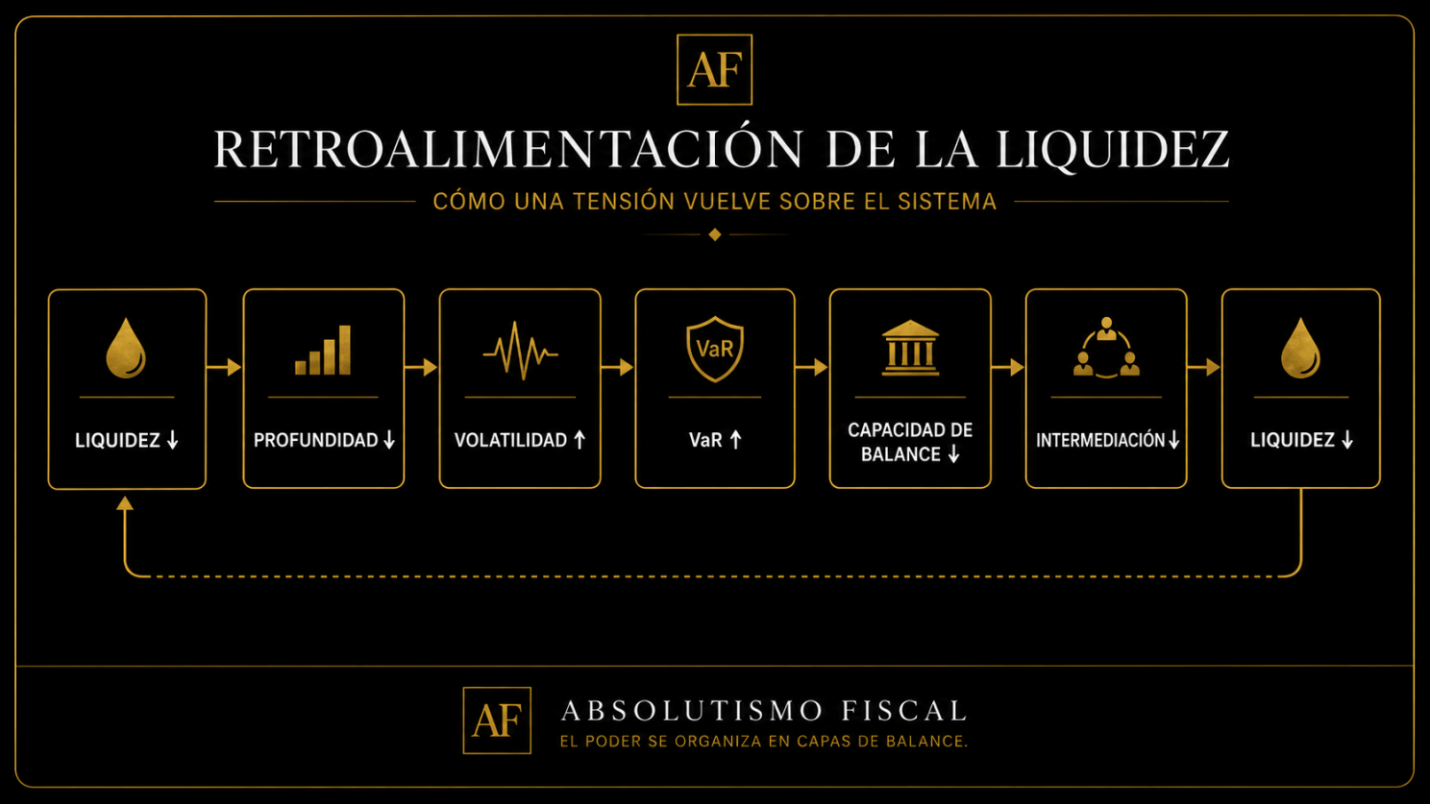
Imaginemos que la liquidez de mercado empieza a deteriorarse. El bid-ask se amplía, vender una posición resulta más difícil y la volatilidad aumenta. Ese cambio vuelve inmediatamente al balance del intermediario: sube el VaR —el Valor en Riesgo de la posición—, mantener inventario se vuelve más costoso y el dealer puede decidir reducir exposición.
Al hacerlo, disminuye todavía más la profundidad del mercado. Hay menos balance dispuesto a absorber operaciones. El activo se vuelve más difícil de negociar y el precio puede caer. Y si esa caída es suficientemente intensa, puede terminar modificando incluso la percepción que el mercado tiene del propio riesgo del instrumento.
La cadena puede recorrerse entonces en sentido inverso:
Elaboración propia
Ahí se cierra el círculo.
Y aparece una idea que al principio no era tan evidente: la liquidez no es simplemente el último resultado del proceso. Una vez creada —o destruida— vuelve sobre los balances que la sostienen y modifica su capacidad para seguir intermediando el mismo activo. Por eso las cuatro capas no forman una lista de etapas independientes.
Forman una arquitectura de retroalimentación.
El contrato condiciona al activo. El activo condiciona al balance. El balance condiciona la liquidez. Y, cuando la liquidez cambia, vuelve a modificar el balance y el comportamiento del propio activo. Ahí es donde el recorrido deja de ser lineal y se convierte, de verdad, en sistema.
9. Y ahora podemos volver al principio
Empezamos este artículo con una pregunta muy sencilla: ¿Qué significa realmente seguir el bono? Ahora ya podemos responder.
Seguirlo significa no perderlo de vista cuando cambia de lenguaje y de función. Primero fue una obligación jurídica. Después se convirtió en un activo con precio. Más tarde ocupó balance. Después pudo servir como colateral. Y, finalmente, pudo transformarse en financiación y liquidez.
Pero el recorrido no termina ahí. La propia liquidez vuelve después sobre el precio, sobre el riesgo y sobre la capacidad de los intermediarios para seguir sosteniendo ese mismo activo. Por eso mirar la deuda pública únicamente como una cifra deja fuera precisamente lo más interesante: lo que ocurre después de emitirla.
Y por eso también empezar a explicar la liquidez desde el dealer o desde el repo significa entrar en la película cuando el bono lleva ya bastante tiempo circulando.
Hay que empezar antes. En el contrato. Después seguir el activo. Después el balance. Y sólo entonces observar qué capacidad financiera termina produciendo. Ahora que tenemos el mapa, en el siguiente artículo podremos hacer algo todavía más interesante: coger un Treasury y un bono municipal, hacerlos atravesar exactamente estas cuatro capas y observar en qué momento empiezan a separarse sus caminos.
Porque cien dólares nominales pueden seguir siendo cien dólares en el papel y, sin embargo, terminar produciendo derechos, costes de balance y cantidades de liquidez distintas. Ahí está la diferencia. La deuda pública no sólo se emite. Se transforma y con ella la liquidez. Y para entender esa transformación hay que seguirla, de balance en balance, hasta el final.
El mismo dólar, distinto bono. Por qué la naturaleza jurídica de la deuda pública estadounidense importa para la liquidez I.
Cuando se habla de deuda pública estadounidense, el análisis suele comenzar por una cifra. Es una vieja afición de las escuelas económicas, de los policyeconomists y de todo ese ecosistema que intenta reducir arquitecturas institucionales enormemente complejas a la tranquilidad de un número agregado. Cuanto más grande es la cifra, más parece que hemos entendido. Y, en realidad, muchas veces apenas hemos empezado.
Cuánto debe el Gobierno federal. Cuánto ha emitido el Treasury. Qué vencimientos llegan al mercado. Cuánto tendrán que absorber los inversores. Qué presión puede ejercer esa oferta sobre los tipos de interés. Después aparecen los dealers, el repo, la capacidad de balance, los haircuts y, finalmente, la liquidez. A partir de ahí comienzan discusiones interminables en las que unos miran la oferta, otros los tipos, otros los balances y otros el colateral, y todos parecen girar alrededor del mismo problema sin detenerse demasiado en una pregunta anterior.
Pero en Absolutismo Fiscal, nos hacemos preguntas, preguntas bastante serias: ¿Qué clase de activo estamos siguiendo? Porque el recorrido parece lógico. Pero empieza demasiado tarde.
Cuando observamos un bono en el balance de un dealer, cuando calculamos cuánto colateral puede movilizarse contra él o cuando intentamos explicar por qué su rendimiento ha subido, el instrumento ya trae consigo una historia que comenzó mucho antes.
Spoiler: Alguien tuvo que crear jurídicamente ese pasivo.
Alguien tuvo que determinar quién debía pagarlo, con qué recursos, bajo qué legislación y qué derechos adquiriría quien aceptase entregar hoy su dinero a cambio de una promesa de pago futura.
Y esas decisiones no desaparecen cuando el bono empieza a negociarse. Viajan con él.
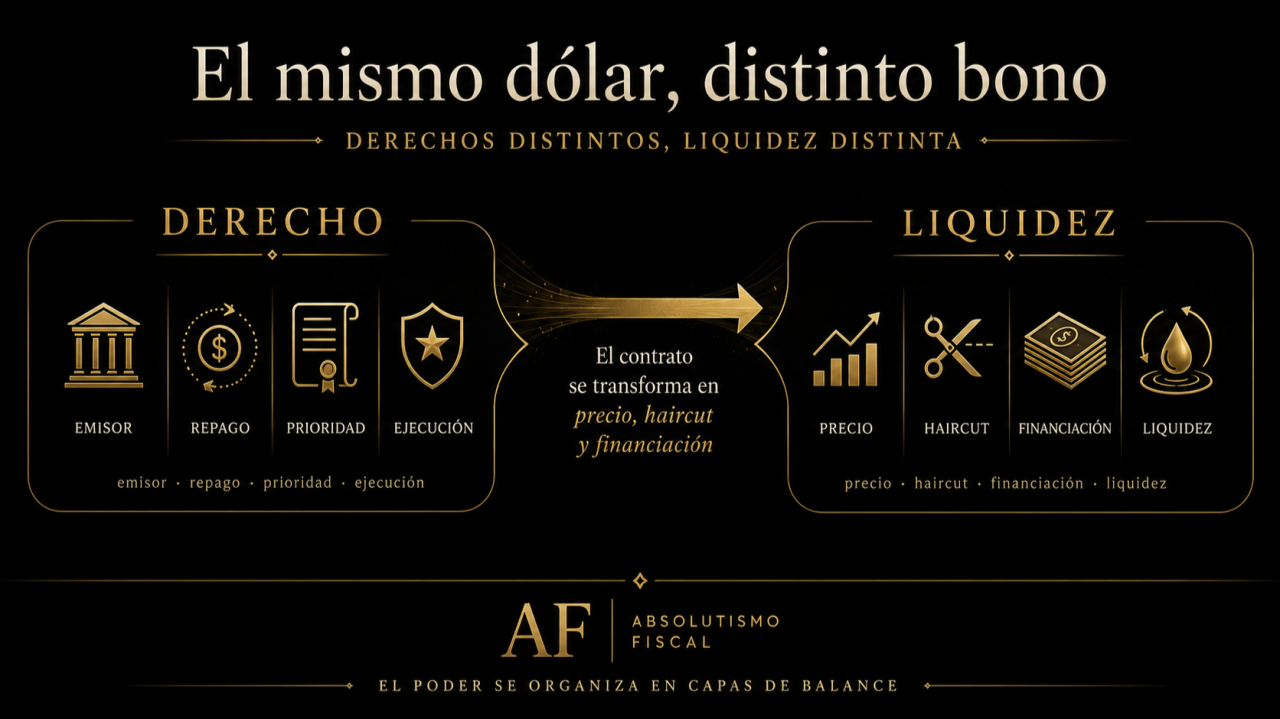
Lo único que ocurre es que, a medida que el bono atraviesa el sistema financiero, cambian de lenguaje. Lo que inicialmente era una cuestión de emisor, fuente de repago, prioridad o derecho de cobro puede reaparecer más adelante como riesgo de recuperación, precio, spread, haircut, coste de financiación o disposición de un intermediario a dedicarle balance.
Por eso, antes de preguntarnos cuánto vale un bono público, cuánta liquidez genera o qué efecto puede tener una determinada emisión sobre los tipos de interés, conviene retroceder hasta el principio. Y en Estados Unidos ese principio ya presenta una dificultad considerable: no existe una sola deuda pública estadounidense.
1. Estados Unidos no fabrica un único tipo de pasivo público
Cuando pensamos en deuda estadounidense pensamos inmediatamente en el U.S. Treasury. Tiene sentido.
Los Treasuries ocupan una posición central en la arquitectura financiera internacional. Funcionan como referencia para la formación de precios, activo de reserva, instrumento bancario, colateral, pieza esencial del mercado repo y uno de los principales vehículos mediante los que el sistema financiero internacional almacena y moviliza capacidad financiera denominada en dólares. Pero el Treasury es solamente una parte de la arquitectura pública estadounidense.
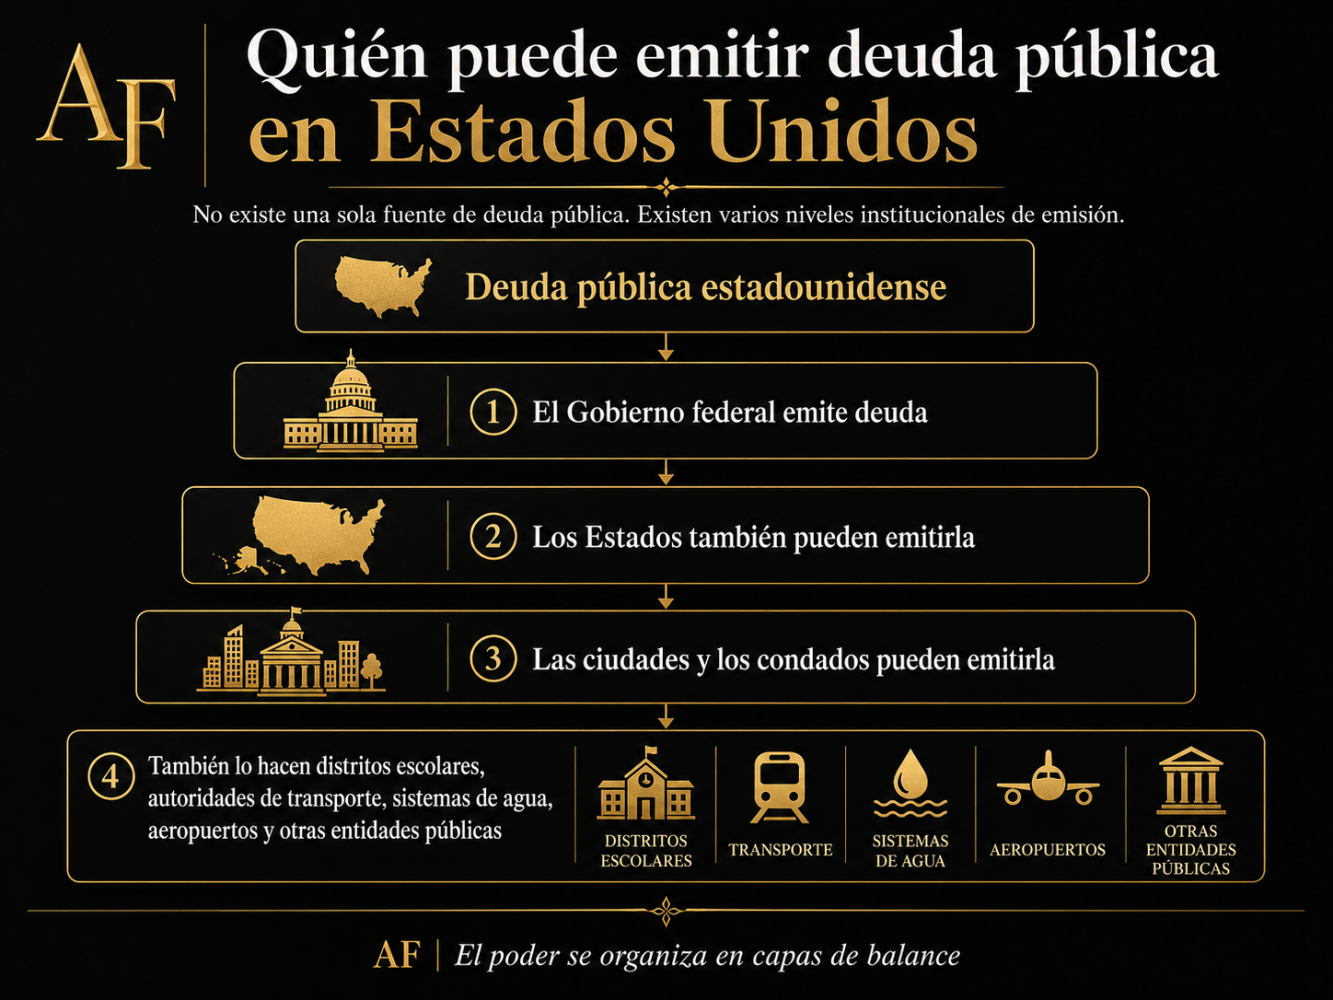
El Gobierno federal emite deuda. Los Estados también pueden emitirla. Las ciudades y los condados pueden hacerlo. También los distritos escolares, las autoridades de transporte, los sistemas de agua, los aeropuertos y otras entidades públicas. Mira, como en España con las Comunidades Autónomas, Entes locales y Empresas públicas autorizadas. Veamoslo en una imagen: Quién puede emitir deuda pública en Estados Unidos”
Fuente: elaboración propia.
Todos pueden crear obligaciones denominadas en la misma unidad de cuenta: dólares.
Y, sin embargo, no están creando jurídicamente lo mismo.
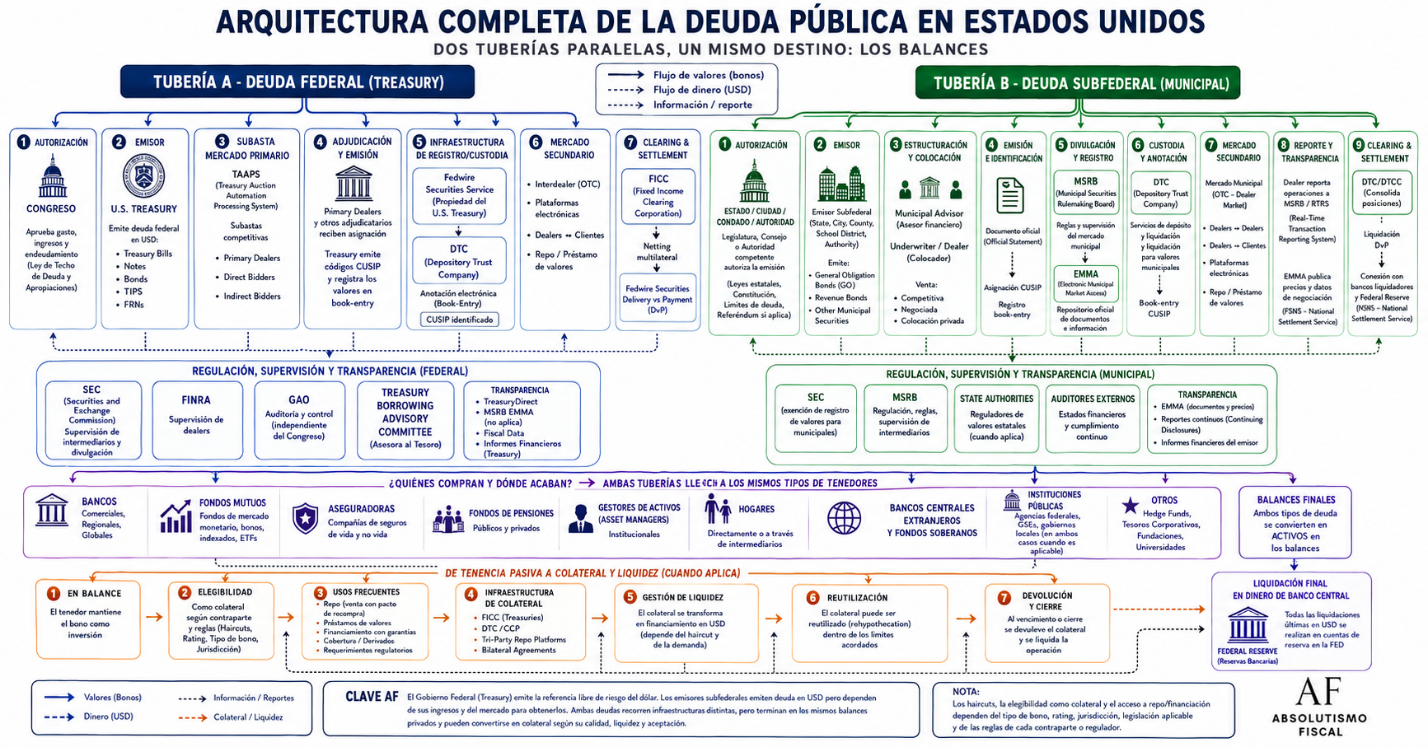
Ésta es la primera cuestión que necesitamos entender antes de empezar a hablar de liquidez. Porque el sistema estadounidense contiene, en realidad, dos grandes tuberías públicas de emisión:
1.Una Federal.
2.Y otra subfederal, formada por Estados, municipios y otras entidades públicas.
Comparten moneda. Pero no necesariamente comparten contrato. Pero antes de metenernos en profundidad a explicar eso, expliquemos las tuberias jurídicas primero.
2. La tubería federal
Dentro de la deuda negociable del Treasury encontramos distintos instrumentos.
1.Los Treasury Bills ocupan el corto plazo. Los Treasury Notes cubren vencimientos intermedios.
2.Los Treasury Bonds se extienden hacia la parte larga de la curva. A ellos se añaden los TIPS, cuyo principal se ajusta con la inflación, y los Floating Rate Notes, cuyo cupón varía con una referencia de corto plazo.
Todos comparten algo esencial: el mismo emisor federal y un marco jurídico básico común.
Pero eso no significa que sean financieramente idénticos. Un Treasury Bill y un Treasury Bond a treinta años pueden presentar prácticamente la misma calidad crediticia y, sin embargo, ofrecer exposiciones completamente distintas a duración, volatilidad y movimientos de los tipos de interés.
Aquí aparece ya una primera distinción importante:
dos activos pueden tener prácticamente la misma naturaleza jurídica y, sin embargo, propiedades financieras muy diferentes.
Pero todavía hay algo más.
Ni siquiera todo pasivo federal emitido constituye necesariamente un activo que circule libremente por el mercado. Dentro de la deuda pública federal existen títulos negociables y otros pasivos que no forman parte del universo ordinario de valores libremente negociables.
Y aquí empieza a romperse una de esas equivalencias que tanto tranquilizan cuando miramos únicamente el agregado:
deuda pública emitida no significa automáticamente activo público negociable.
Sé que en este momento algún amante del número agregado puede empezar a sentirse incómodo. No pasa nada. Siempre puede volver a mirar la cifra total, respirar profundamente y abrazar durante unos segundos la escuela económica que le proporcione mayor seguridad.
Después podemos continuar. Porque todavía nos queda la segunda tubería.
3. La segunda tubería: Estados, municipios y autoridades públicas
Al lado del sistema federal existe una arquitectura subfederal enorme.
Aquí encontramos los llamados municipalsecurities, una denominación que puede resultar engañosa porque debajo de ella no hay únicamente municipios. Conviven Estados, ciudades, condados, distritos escolares y distintas autoridades públicas. Y tampoco existe un único contrato. Dentro de esta arquitectura encontramos, entre otros instrumentos, dos grandes familias especialmente relevantes.
1.Los General Obligation Bonds, o GO Bonds, se apoyan generalmente en la capacidad fiscal del emisor conforme a las reglas aplicables a cada jurisdicción.
2.Los Revenue Bonds, por el contrario, pueden descansar sobre los ingresos producidos por una infraestructura o servicio concreto: una carretera, un aeropuerto, un sistema de agua, un hospital o una autoridad de transporte.
Junto a ellos existen también instrumentos de corto plazo utilizados para cubrir necesidades temporales de tesorería o anticipar determinados ingresos.
Todos pueden ser pasivos públicos. Todos pueden estar denominados en dólares. Pero quien los compra no está adquiriendo exactamente el mismo derecho. Y aquí podemos hacer un experimento muy sencillo, especialmente pensado para quienes continúan echando de menos el número agregado.
Tomemos dos títulos. Valor nominal del primero: 100 dólares. Valor nominal del segundo: 100 dólares. El primero es un Treasury federal. El segundo es un bono de una autoridad pública cuyos pagos dependen de los ingresos producidos por una determinada infraestructura. La unidad de cuenta es idéntica. La cifra es idéntica. Pero detrás de esos cien dólares han cambiado varias cosas.
Ha cambiado el emisor. Puede haber cambiado la fuente de repago. Puede haber cambiado la prioridad del acreedor. Puede haber cambiado el régimen aplicable si aparecen dificultades. Y puede haber cambiado la capacidad efectiva de recuperar el dinero si el emisor deja de cumplir.
Por tanto:
la unidad de cuenta homogeneiza la denominación del pasivo, pero no homogeneiza jurídicamente el activo.
Y esa diferencia no permanece encerrada en el contrato. Va a seguir viajando con el bono.
4. Dos bonos de 100 dólares pueden producir cantidades distintas de financiación
La propia Reserva Federal nos permite observarlo de una manera particularmente sencilla.
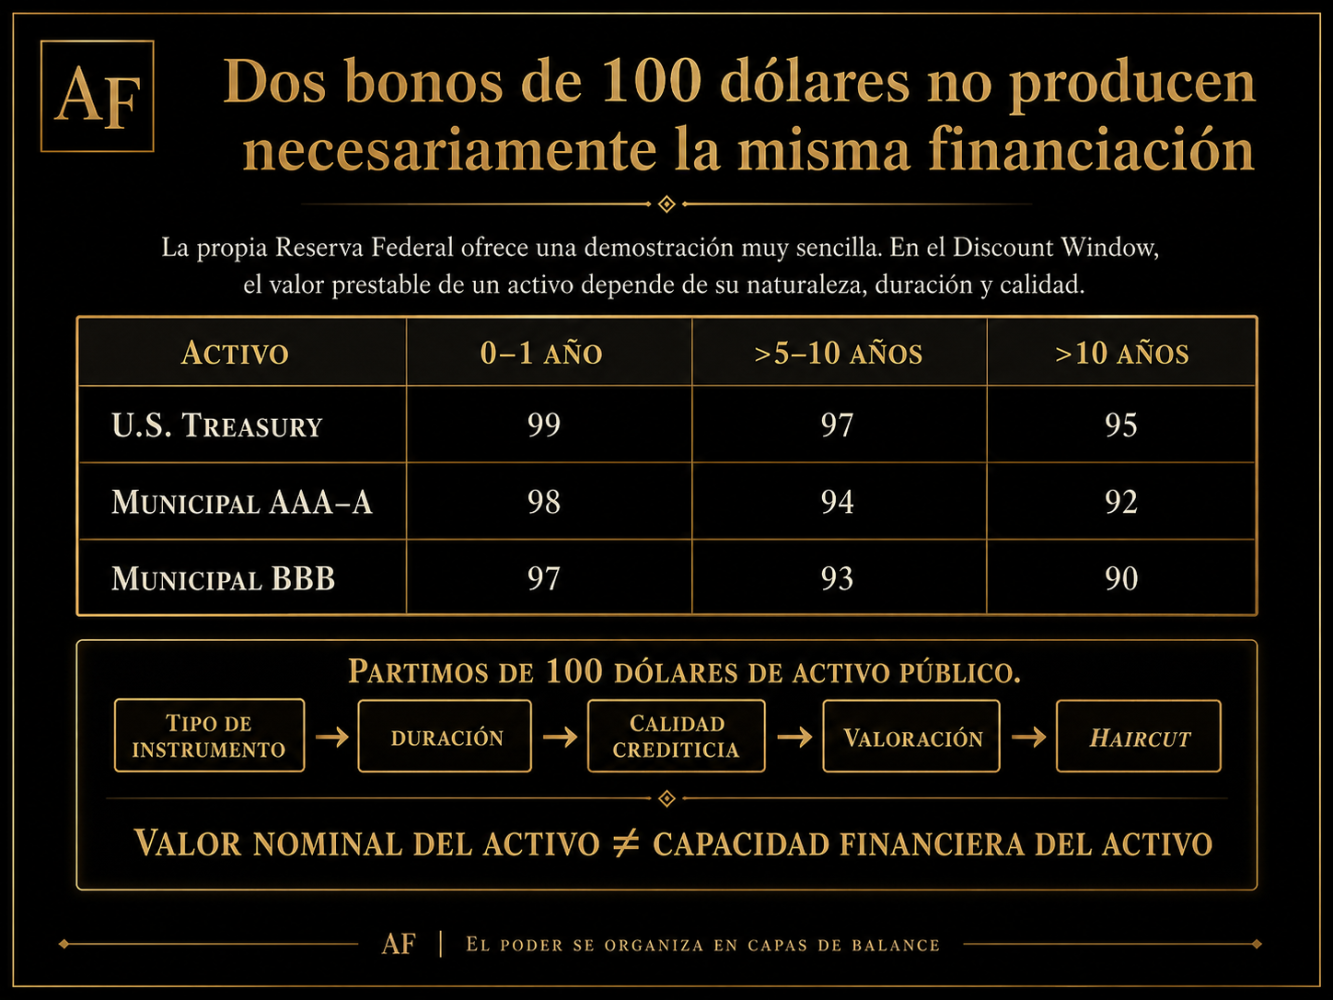
En el Discount Window que os muestro a continuación, el valor prestable de un activo depende, entre otras variables, de su tipo, duración y calidad crediticia. Por tanto, dos activos públicos con el mismo valor de mercado no tienen necesariamente la misma capacidad para generar financiación.
Y esto nos permite distinguir dos cosas que solemos confundir: el valor del activo y la capacidad financiera que ese activo puede producir.
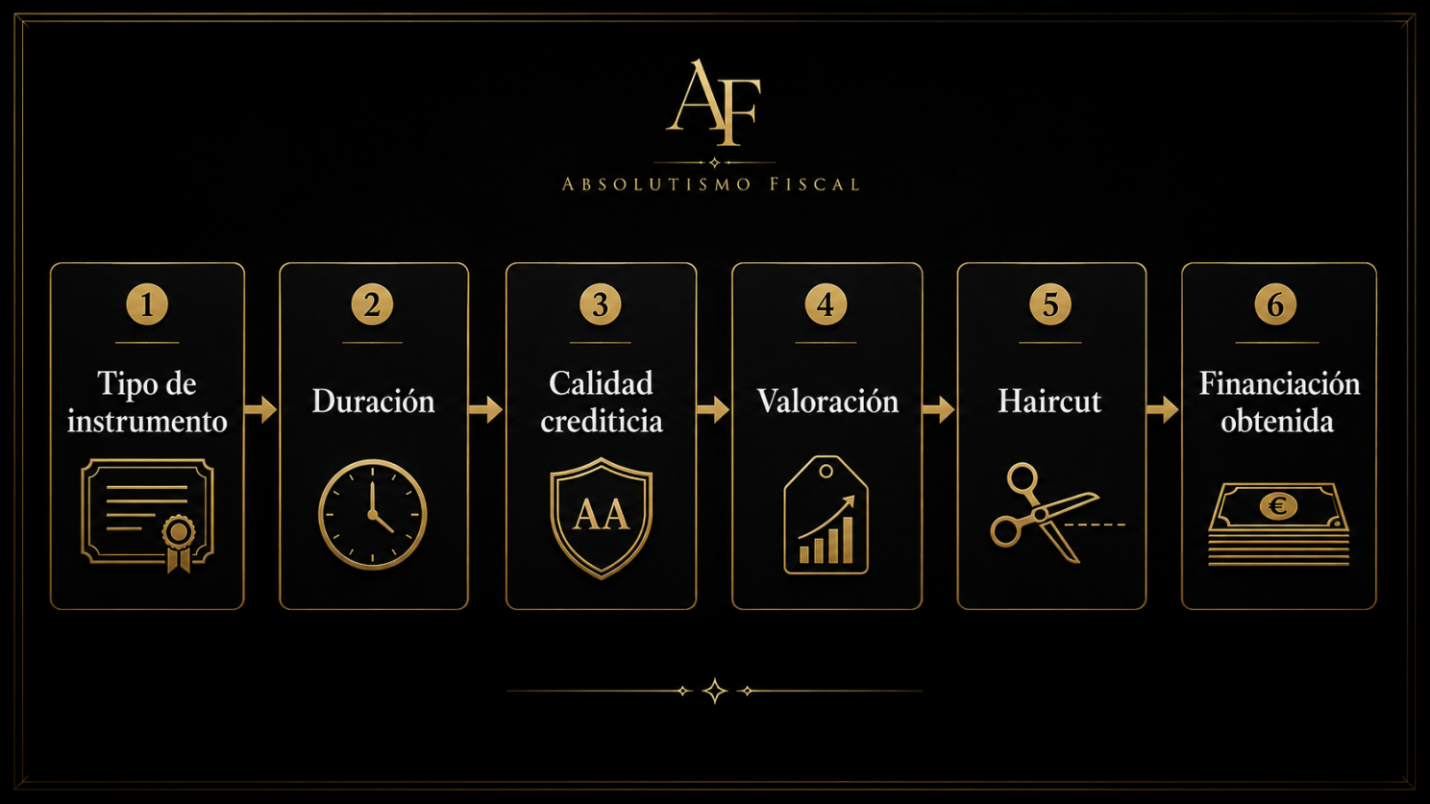
Partimos aparentemente de cien dólares. Pero esos cien dólares atraviesan una serie de filtros:
El resultado puede ser diferente. Por tanto:
valor nominal del activo ≠ capacidad financiera del activo.
Y todavía no hemos incorporado toda la historia anterior.
5. La distancia empieza antes del haircut
La diferencia entre el valor de un bono y la capacidad financiera que finalmente puede generar se hace todavía más interesante cuando dejamos de mirar exclusivamente el último descuento y retrocedemos por la cadena.
El mercado de Treasuries funciona sobre una base extraordinariamente estandarizada: un mismo emisor federal, documentación altamente homogénea, reglas conocidas y una infraestructura de negociación y financiación extraordinariamente profunda.
El universo municipal es distinto. Miles de emisores. Distintas legislaciones estatales. Diferentes fuentes de repago. Covenants específicos. Derechos del acreedor que no siempre son equivalentes. Documentación diferente. Y profundidades de mercado muy desiguales.
Esa heterogeneidad tiene consecuencias.
La primera aparece incluso antes de comprar el bono: hay que entender qué se está comprando. Cuanto menos homogéneo es el instrumento, mayor cantidad de información necesita el inversor para valorarlo correctamente. Después aparece una segunda fricción: hay que entender qué derecho se posee realmente si algo sale mal.
Cuanto mayor sea la incertidumbre sobre la recuperación, más importante resulta conocer el régimen jurídico que protege al acreedor y mayor puede ser la compensación exigida por asumir esa incertidumbre. Y lo que empezó como coste informativo y jurídico puede terminar convertido en coste financiero.
Mayor spread. Mayor volatilidad. Mayor coste de mantener el instrumento. Menor disposición de determinados balances a absorberlo. Y finalmente: mayor coste de liquidez.
Ahí aparece la conexión que me interesa.
Cuanto más difícil resulta conocer, valorar y ejecutar un derecho, más difícil puede resultar también transformar el activo que contiene ese derecho en financiación inmediata.
Por eso la fragmentación jurídica puede terminar convirtiéndose, muchos pasos después, en fragmentación de liquidez. No porque el Derecho determine mecánicamente la liquidez.
Sino porque las características jurídicas del instrumento forman parte de una cadena de transformaciones que termina llegando hasta el precio al que otro balance está dispuesto a aceptarlo, financiarlo o movilizarlo. Y en condiciones normales muchas de esas diferencias pueden parecer pequeñas. En momentos de tensión dejan de serlo.
Es entonces cuando el mercado deja4mo detalles y empieza a ponerles precio.
6. Y aquí aparece la verdadera pregunta
Empezamos este artículo hablando de la costumbre de reducir la deuda pública estadounidense a una cifra. Ahora sabemos por qué esa cifra, aunque necesaria, no puede ser suficiente. Dentro de ella existen distintos emisores. Distintos instrumentos. Distintas fuentes de repago. Distintos derechos. Distintas capacidades de negociación. Y diferentes posibilidades de convertir posteriormente esos activos en financiación. La pregunta deja entonces de ser solamente:
¿Cuánta deuda pública existe?
Y pasa a ser otra:
¿Cómo puede afectar la naturaleza inicial de cada bono a la cantidad de liquidez que ese mismo activo será capaz de producir después?
Para responder de verdad hay que hacer algo que el número agregado no puede hacer: seguir el bono.
Seguirlo desde el momento en que nace como obligación jurídica, entender qué derecho crea, qué balance lo recibe, qué valor adquiere dentro de ese balance y qué capacidad tiene después para transformarse en financiación. Porque sólo entonces dejamos de mirar la deuda como una cifra inmóvil y empezamos a verla como lo que realmente es: una arquitectura de derechos, activos, intermediarios y balances que se transforma a medida que circula.
Y ahí cambia también la pregunta. Ya no basta con saber cuánto debe Estados Unidos. Hay que saber qué clase de deuda ha emitido, qué derecho contiene, qué instituciones están dispuestas a absorberla y cuánta capacidad financiera puede producir cuando empieza a moverse por el sistema.
Ése es el punto en el que el análisis agregado deja de bastar. La deuda pública no termina cuando se emite. Ahí empieza su recorrido. Y ese recorrido tiene varias capas.
Las seguiremos en el próximo artículo. Porque para entender la liquidez no basta con mirar cuánto pasivo existe. Hay que saber qué ocurre con él después.
Eso es Absolutismo Fiscal: seguir el bono hasta el último balance.
Porque el poder se organiza en capas de balance.
Arquitectura de la deuda pública en Estados Unidos
El ahorro «perezoso»: los 10 billones, el miedo y la batalla por el balance de los hogares europeos.
El 27 de agosto de 2026, Ursula von der Leyen habló ante los empresarios franceses reunidos por el MEDEF en París. El discurso recorría los problemas conocidos de la economía europea —competitividad, energía, China, industria, inteligencia artificial, autonomía estratégica— hasta que llegó al asunto que aquí nos interesa. Europa, explicó, no carece de tecnología ni de ahorro. Lo que todavía le falta es capacidad para hacer crecer sus empresas. Muchos proyectos no encuentran financiación suficiente, otros terminan buscándola fuera de Europa y algunas empresas europeas acaban desplazando su centro de gravedad o siendo adquiridas por capital extranjero. Y entonces pronunció las palabras que hicieron saltar las alarmas: «Malheureusement, cette épargne est paresseuse». Por desgracia, ese ahorro es perezoso. Añadió inmediatamente que unos 10 billones de euros del ahorro de los hogares permanecen en depósitos bancarios y que Europa debe poner una mayor parte de ese ahorro al servicio de sus empresas. No era una improvisación. Von der Leyen estaba describiendo el objetivo de la Savings and Investments Union y afirmó además que las propuestas actualmente sobre la mesa podrían liberar hasta 470.000 millones de euros adicionales de inversión.
Era material perfecto para Internet.
Diez billones. Tus ahorros. Bruselas. Depósitos bancarios. Poner el dinero «al servicio» de las empresas. Ni siquiera hacía falta esperar a leer qué había aprobado realmente la Unión Europea. El relato estaba escrito antes de empezar: Bruselas va a por tu dinero. Corralito. Saca tus ahorros. Compra oro. Compra Bitcoin. Huye.
Y después llega la segunda parte.
Suscríbete. Entra en mi comunidad. Compra mi curso. Contrata mi asesoramiento. Mira mi siguiente vídeo. Utiliza mi enlace para comprar el activo con el que, precisamente, te estoy diciendo que debes protegerte. ¿Os suena esto a algo?
Esta secuencia merece más atención que la propia estridencia del titular porque contiene una ironía formidable. El vídeo comienza advirtiéndote de que otros quieren tu dinero y termina intentando conseguir una parte de él. Pero antes necesita algo todavía más valioso: tu atención. Y para obtenerla existe un activo mucho más poderoso que una explicación de cuarenta minutos sobre integración de mercados de capitales, titulización, fiscalidad de las cuentas de inversión o regulación prudencial. Ese activo es el miedo.
El miedo comprime. Reduce los matices, simplifica los conflictos y convierte cualquier realidad compleja en una consigna fácil de recordar. Ya lo vimos durante la pandemia. ¿De verdad hemos olvidado aquellas campañas en las que se llegó a presentar al no vacunado casi como una amenaza ambulante, como si cada persona que rechazaba la vacuna fuese por ahí, cual Rambo, poniendo deliberadamente en peligro a los demás? ¿De verdad era esa una descripción rigurosa de la realidad, o una forma extraordinariamente eficaz de convertir incertidumbre, riesgo y conflicto social en una imagen emocional imposible de ignorar?
Las campañas del miedo funcionan realmente bien. Y esta gente, lo sabe.
Donde existen diez decisiones regulatorias distintas, crea una sola amenaza. Donde existen varias instituciones, plazos legislativos y niveles competenciales, crea un único sujeto: «Bruselas». Donde existe una política destinada a modificar incentivos, crea una confiscación. Donde existe incertidumbre, ofrece certeza. Y donde el análisis debería comenzar con una pregunta, introduce inmediatamente una respuesta: quieren quitarte el dinero.
Una vez aceptada esa premisa, todo lo demás resulta extraordinariamente sencillo. Ya no hace falta estudiar la Savings and Investments Union. No hace falta distinguir una recomendación de un reglamento, una propuesta legislativa de una norma vigente, un incentivo fiscal de una obligación jurídica o una cuenta de inversión voluntaria de una transferencia forzosa. La complejidad desaparece. En su lugar queda una historia mucho más fácil de recordar: ellos vienen a por ti y yo puedo enseñarte cómo escapar. ¡Pero qué aburridos son!
Ese último elemento es importante. Para que el miedo pueda convertirse en negocio necesita venir acompañado de una puerta de salida. El creador del mensaje no puede limitarse a anunciar la catástrofe. Tiene que convertirse también en guía. Primero identifica una amenaza. Después demuestra que los demás no la comprenden. A continuación crea una pequeña comunidad de iniciados que «han visto lo que realmente está ocurriendo». Y finalmente aparece el producto. Oro, Bitcoin, newsletter premium, curso, comunidad, broker, asesoramiento o suscripción. El miedo obtiene la atención; la atención genera confianza; la confianza puede convertirse en dinero.
Esto no convierte al oro en un mal activo ni a Bitcoin en una estafa. Sería responder a una caricatura con otra. Hay circunstancias en las que cualquiera de ellos puede cumplir una función razonable dentro de una cartera y hay divulgadores financieros extraordinariamente rigurosos. El problema empieza cuando el activo deja de recomendarse después del análisis y el análisis empieza a construirse para vender el activo. Entonces ya no estamos ante educación financiera. Estamos ante un embudo comercial vestido de revelación política.
Pero cometeríamos exactamente el mismo error si, después de desmontar el corralito imaginario, concluyéramos que aquí no pasa nada.
Pasa.
Y es mucho más interesante que el corralito.
Lo que dijo VonderLeyen no nació el 27 de agosto
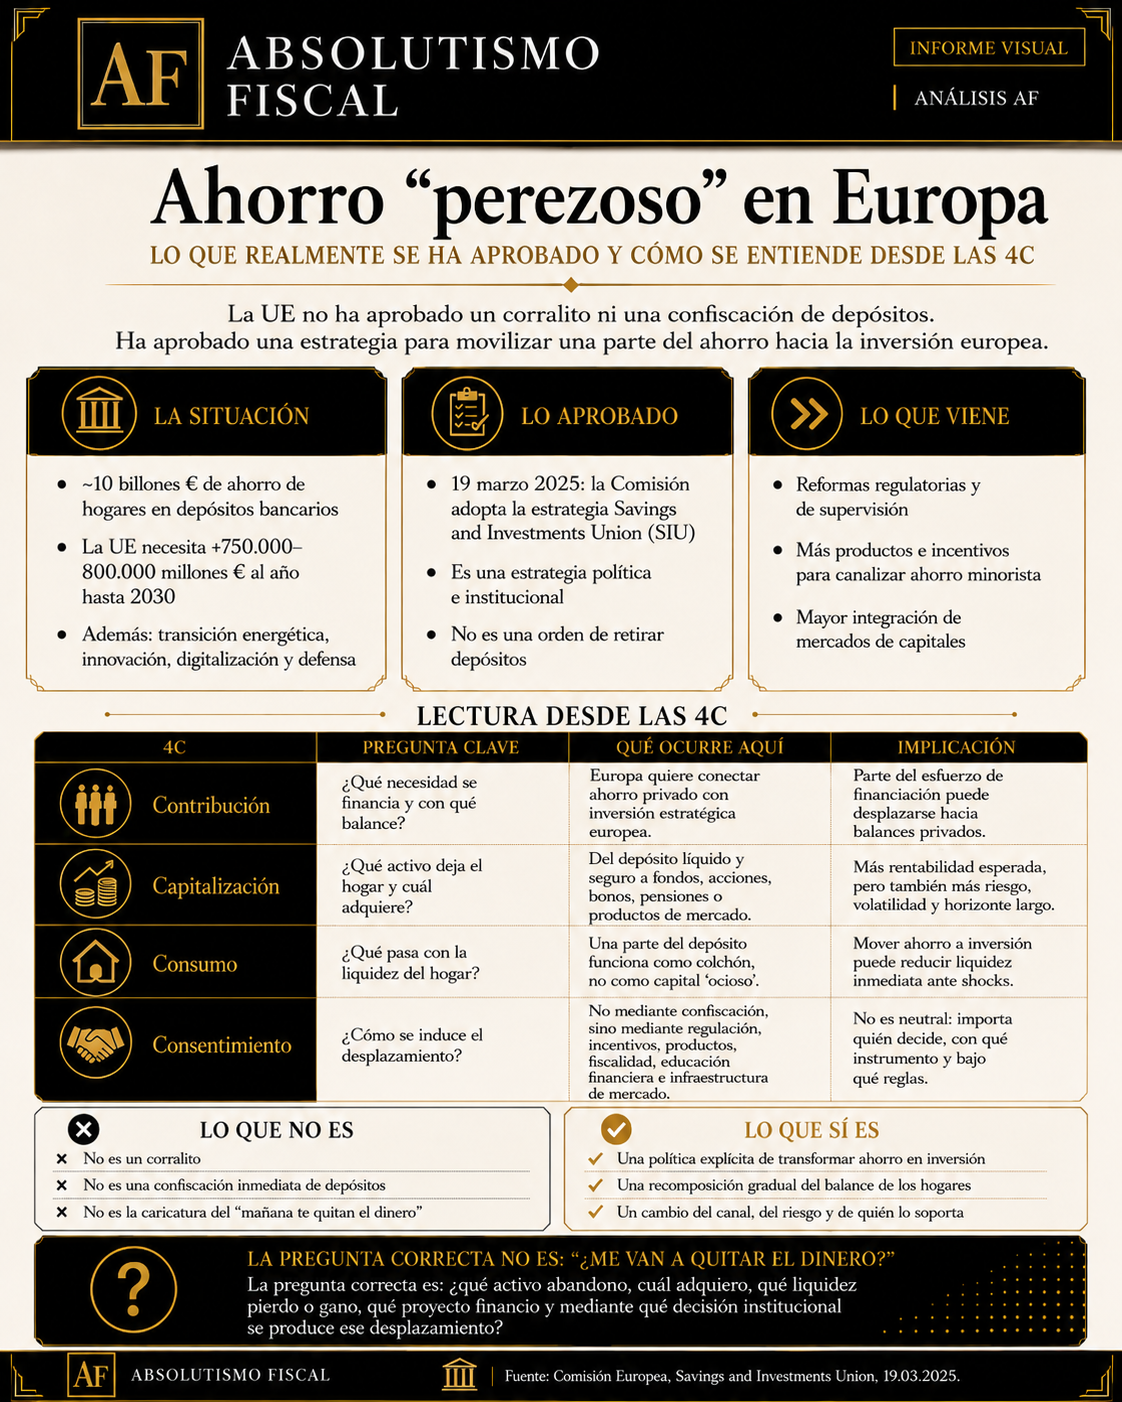
Para entenderlo hay que regresar diecisiete meses atrás. El 19 de marzo de 2025, la Comisión Europea adoptó formalmente la estrategia de la Savings and Investments Union. El diagnóstico estaba expresado con notable claridad: alrededor del 70 % del ahorro de los hogares europeos, valorado por la Comisión en unos 10 billones de euros, se encuentra en depósitos bancarios. Los depósitos, reconoce la propia Comisión, son seguros y fácilmente accesibles, pero ofrecen generalmente una rentabilidad inferior a los instrumentos de los mercados de capitales. La estrategia pretende que los ciudadanos que quieran hacerlo dispongan de mayores posibilidades de inversión y, simultáneamente, que una mayor cantidad de ahorro llegue a la financiación empresarial europea.
Las dos cosas aparecen juntas porque las dos cosas forman parte del objetivo.
Esta precisión importa. La Savings and Investments Union no es simplemente una campaña altruista destinada a conseguir que el europeo medio obtenga dos puntos adicionales de rentabilidad. Tampoco es un mecanismo secreto destinado a vaciar cuentas corrientes. Es una política económica diseñada para resolver una necesidad concreta de financiación europea utilizando, entre otras fuentes, una movilización mayor del ahorro privado.
La Comisión estima, siguiendo el diagnóstico de Draghi, unas necesidades adicionales de inversión de entre 750.000 y 800.000 millones de euros anuales hasta 2030, agravadas además por el incremento posterior de las necesidades de defensa. Las empresas innovadoras y las pymes no pueden depender exclusivamente de la financiación bancaria. Europa necesita mercados de capitales más grandes, integrados y profundos y necesita, por tanto, inversores que proporcionen capital a esos mercados.
Ahora volvamos a colocar junto a esta necesidad los diez billones de los hogares.
De repente se entiende el discurso de Von der Leyen.
Europa necesita capital. Europa tiene ahorro. La política consiste en construir el puente entre ambos.
Ese puente es lo que deberíamos estar estudiando.
Lo que realmente se ha hecho
Conviene ser especialmente precisos aquí porque una buena parte de la desinformación nace precisamente de mezclar medidas que ya existen con propuestas que todavía están negociándose.
La Comisión empezó por la propia estrategia de marzo de 2025. Después, en junio de ese año, presentó la reforma del marco de titulización, que pretende facilitar que préstamos como hipotecas, crédito empresarial o financiación a pymes puedan agruparse y convertirse en valores adquiribles por inversores. El mecanismo permite transferir parte del riesgo fuera del balance originador y liberar capital que puede utilizarse para nueva financiación. El Consejo alcanzó su posición negociadora en diciembre de 2025; por tanto, estamos ante un proceso legislativo real y avanzado, no ante la entrada de Bruselas en ninguna cuenta corriente.
Después llegó una pieza mucho más próxima al balance doméstico. En septiembre de 2025 la Comisión recomendó a los Estados miembros desarrollar Savings and InvestmentAccounts, cuentas de ahorro e inversión sencillas mediante las que los ciudadanos puedan acceder a acciones, bonos y fondos. Y aquí aparece un elemento particularmente interesante: la Comisión recomienda que esas cuentas puedan recibir incentivos fiscales y procedimientos tributarios simplificados.
No es confiscación. Pero tampoco es neutralidad.
Si el legislador decide que mantener determinados activos recibe un tratamiento fiscal y colocar el patrimonio en otros recibe uno más favorable, sigue existiendo elección, pero el terreno sobre el que se elige ha cambiado.
Ese matiz es precisamente el que desaparece tanto en el vídeo apocalíptico como en la comunicación institucional excesivamente edulcorada.
En noviembre de 2025 llegó el bloque de las pensiones complementarias, concebidas también como mecanismo para mejorar la renta futura de los ciudadanos y aumentar simultáneamente la disponibilidad de capital de largo plazo para la economía. En junio de 2026 el Consejo ya había adoptado posiciones negociadoras sobre la reforma del producto paneuropeo de pensiones individuales y del marco de pensiones ocupacionales. El propio Consejo describe explícitamente la relación: las pensiones pueden ampliar las oportunidades de ahorro para la jubilación mientras canalizan capital hacia la economía productiva.
Y continúa avanzando el paquete de integración de mercados y supervisión, cuyo objetivo es eliminar barreras nacionales, facilitar la circulación transfronteriza del capital y profundizar el mercado financiero europeo. En julio de 2026 los ministros de Economía y Finanzas reiteraron su voluntad de alcanzar un acuerdo durante este año.
Cuando Von der Leyen dice en París que quiere poner el ahorro europeo «al servicio» de las empresas europeas, por tanto, no está anunciando una operación desconocida. Está verbalizando de manera particularmente desnuda la lógica económica que lleva más de un año convirtiéndose en arquitectura institucional.
Y es justamente ahí donde las 4C resultan útiles.
Porque permiten abandonar tanto el susto de YouTube como el folleto institucional y seguir el dinero.
Capitalización: el dinero no se despierta, cambia de activo
Empecemos por lo más evidente y, paradójicamente, por lo que más se pierde cuando hablamos de «poner el ahorro a trabajar».
El dinero no duerme. Y tampoco se despierta.
Un hogar posee un activo determinado. Si retira 30.000 euros de un depósito para introducirlos en un fondo, comprar acciones o aportar a un producto de pensiones, no ha convertido dinero perezoso en dinero trabajador. Ha sustituido un activo por otro.
El depósito tenía una determinada combinación de liquidez, seguridad nominal, rentabilidad y riesgo. El nuevo activo tendrá otra. Puede ofrecer una rentabilidad esperada superior. También puede ofrecer volatilidad, duración, riesgo de crédito, riesgo de mercado, comisiones, pérdidas potenciales o un horizonte de recuperación más largo. No hay nada extraño en ello. Así funciona la inversión.
Pero entonces la pregunta cambia completamente. Ya no preguntamos si el europeo debería «poner su dinero a trabajar». Preguntamos qué activo abandona, qué activo adquiere y qué posición ocupa después dentro de su balance.
Esta es la dimensión de Capitalización.
Y al formular así la pregunta descubrimos inmediatamente algo que desaparece dentro de los diez billones: no existen diez billones de euros con una única función económica. Existen millones de balances. Vamos a repetirlo para que quede claro: MILLONES DE BALANCES.
Para un hogar, 50.000 euros pueden ser exceso de liquidez perfectamente invertible durante veinte años. Para otro, los mismos 50.000 euros pueden representar prácticamente toda la protección existente entre una vida normal y seis meses de dificultades económicas.
El número es idéntico. La posición patrimonial no.
Consumo: lo que desde arriba parece inmóvil puede estar cumpliendo exactamente su función
Aquí aparece la segunda C y aparece también el problema semántico de la palabra «perezoso». Desde el punto de vista de una economía que necesita inversión, un depósito puede parecer insuficientemente productivo.
Desde el punto de vista de una familia, puede ser precisamente el activo que permite no vender una cartera durante una crisis, no utilizar una tarjeta de crédito cuando se rompe el coche, mantener el consumo después de perder un empleo o afrontar una mudanza sin endeudarse.
Ese dinero parece inmóvil porque su función consiste precisamente en estar disponible. Eso también tiene valor económico. La liquidez no es una anomalía que deba corregirse. Es una forma de seguro privado frente a la incertidumbre.
Y aquí Capitalización conduce de manera natural a Consumo. Un hogar puede aumentar la rentabilidad esperada de su patrimonio y simultáneamente reducir su capacidad para absorber un shock. Ambas afirmaciones pueden ser verdaderas al mismo tiempo.
Por eso preguntarse qué porcentaje de los diez billones debería desplazarse antes de conocer la estructura de los hogares significa empezar el análisis por el final. Primero habría que abrir el agregado.
¿Qué parte es auténtico ahorro de largo plazo? ¿Qué parte es liquidez precautoria? ¿Qué hogar tiene deuda? ¿Cuál dispone de vivienda pagada? ¿Cuál posee otros activos? ¿Cuál depende de un salario muy estable y cuál de ingresos variables? ¿Quién tiene veinte años hasta la jubilación y quién necesita ese dinero dentro de dos?
La política habla de ahorro.
Las 4C preguntan qué función cumple ese ahorro dentro del hogar.
Y no es exactamente lo mismo.
Contribución: la necesidad de financiación no desaparece; cambia de balance
Pero si seguimos el recorrido todavía falta saber hacia dónde va el activo adquirido. Y aquí regresamos a Europa.
Los 750.000–800.000 millones adicionales de inversión anual no desaparecen porque no se financien íntegramente mediante presupuestos públicos. Alguien tiene que proporcionar esos recursos. Puede hacerlo el Estado mediante impuestos o deuda. Puede hacerlo un banco mediante crédito. Puede hacerlo una aseguradora. Puede hacerlo un fondo de pensiones. Puede hacerlo un fondo de inversión. Puede hacerlo directamente el ahorro de un hogar.
Lo que cambia es el canal de financiación y el balance que inicialmente soporta el riesgo.
Eso es Contribución.
Si una infraestructura estratégica se financia mediante deuda soberana, vemos inmediatamente el incremento del pasivo público. Si una empresa obtiene capital de un fondo de inversión, la misma necesidad económica aparece en otro lugar. Si ese fondo recibe ahorro de los hogares, hemos conectado finalmente los dos extremos que aparecían al principio del artículo: la necesidad europea de capital y el patrimonio privado.
Y ahora podemos comprender mejor qué significa realmente «movilizar ahorro». No significa necesariamente apropiárselo. Significa intentar conseguir que una mayor proporción del balance privado termine financiando determinados usos económicos. Esta distinción es crucial porque desmonta el corralito sin vaciar de contenido la política.
Bruselas no necesita retirar 10.000 euros de tu cuenta para conseguir que una parte mayor de tu patrimonio acabe financiando empresas europeas. Puede crear productos más accesibles, mejorar su tratamiento fiscal, fomentar pensiones complementarias, facilitar la titulización, integrar los mercados y reducir las barreras para que bancos, aseguradoras y gestores de activos canalicen ese dinero.
El recorrido puede producirse sin una sola orden de confiscación. Y precisamente por eso debemos estudiarlo.
Consentimiento: cuando la arquitectura empieza a importar
Llegamos así a la C que probablemente determine si la transformación continúa siendo una ampliación genuina de opciones o empieza a convertirse en otra cosa. Consentimiento.
Hay una enorme diferencia entre permitir y orientar. Y otra todavía mayor entre orientar y obligar:
1) Si Europa crea una cuenta sencilla, barata y transparente mediante la que quien quiera pueda invertir parte de su ahorro, está ampliando una opción.
2) Si además proporciona educación financiera para que el ciudadano comprenda mejor el riesgo, puede estar mejorando su capacidad de elección.
3) Si después introduce un incentivo fiscal, ya no está limitándose a ofrecer una opción. Está haciendo una alternativa relativamente más atractiva.
Sigue existiendo elección. Pero la arquitectura ha empezado a hablar.
Y si mañana, no hoy, la combinación de fiscalidad, regulación, pensiones, requisitos prudenciales o tratamiento de determinados activos fuese haciendo progresivamente más costoso mantener unas posiciones y más ventajoso adoptar otras, entonces habríamos avanzado todavía más en esa escala.
Por eso Consentimiento no pregunta únicamente si alguien nos obliga.
Pregunta quién construye las alternativas entre las que elegimos, quién establece su precio relativo, quién decide qué comportamiento se incentiva y mediante qué procedimiento político se han adoptado esas decisiones.
Esa diferencia es mucho más importante que el grito «corralito». Porque permite observar la transformación mientras sucede.
Y volvemos entonces al miedo
Ahora podemos regresar a aquel vídeo de YouTube.
«Bruselas quiere tu dinero». No exactamente.
Pero tampoco es cierto que el balance de los hogares resulte irrelevante para Bruselas. Todo lo contrario.
El balance de los hogares se ha convertido explícitamente en una pieza de la estrategia europea de financiación.
Repito: EL BALANCE DE LOS HOGARES.
La propia Comisión lo dice.
Lo que ocurre es bastante más sofisticado que una confiscación. Europa pretende construir las condiciones para que una parte mayor del ahorro abandone gradualmente determinados activos y entre en otros, aumentando la capacidad de financiación de sus mercados de capitales y de sus empresas.
Esto puede beneficiar a muchos hogares. También puede aumentar determinados riesgos. Puede mejorar la rentabilidad esperada. Puede reducir exceso de liquidez improductiva. Puede profundizar los mercados europeos. Puede mejorar la financiación empresarial. Y también puede crear nuevos conflictos entre los objetivos macroeconómicos de la Unión y las necesidades microeconómicas de determinados hogares.
Todas esas posibilidades pueden coexistir.
Eso se llama análisis.
Lo contrario consiste en obligarte a elegir entre dos cuentos infantiles: Bruselas quiere robarte el dinero o Bruselas solo quiere ayudarte a ganar más.
Probablemente ninguna de las dos frases sea suficientemente buena.
Y quizá esa sea la enseñanza más interesante de todo este episodio.
Porque mientras discutimos si Ursula von der Leyen va a entrar mañana en nuestra cuenta bancaria, alguien ya ha conseguido algo bastante más inmediato. Ha conseguido que sintamos miedo. Que pinchemos. Que permanezcamos mirando. Que compartamos. Que volvamos mañana. Y, quizás, que compremos aquello que nos ofrece como refugio.
No ha necesitado quitarnos el dinero. Primero ha capturado nuestra atención.
Después intentará monetizarla. De modo que sí, conviene preguntarse quién quiere movilizar nuestros ahorros.
Pero conviene aplicar exactamente la misma pregunta a quien nos susurra desde la pantalla que solo él puede salvarlos.
Porque al final volvemos a encontrarnos donde empezamos. Von der Leyen mira esos diez billones y ve capacidad de financiación europea. El hogar mira su cuenta y ve patrimonio, seguridad y liquidez. El vendedor del apocalipsis mira al mismo hogar y ve audiencia, suscripción y cliente.
Las tres miradas recaen sobre el mismo balance.
Y ahí es donde las 4C adquieren todo su sentido. Capitalización pregunta qué activo dejamos y cuál adquirimos. Consumo pregunta qué liquidez conservamos. Contribución pregunta qué terminamos financiando. Consentimiento pregunta quién diseñó el recorrido y mediante qué reglas consiguió inducirlo.
Entonces la pregunta deja de ser «¿me van a quitar el dinero?».
La pregunta correcta es mucho más incómoda: ¿Quién intenta que mueva mi dinero, hacia dónde quiere que lo mueva, qué riesgo me transfiere, qué necesidad pretende financiar y qué utiliza para conseguir mi consentimiento?
A veces utilizará un incentivo fiscal. A veces una cuenta de inversión. A veces una pensión.
Y otras veces una miniatura roja, una cara aterrorizada y dos palabras escritas en mayúsculas: CORRALITO. HUYE.
Los instrumentos cambian. La pregunta permanece.
Quién quiere mover tu balance, hacia dónde y por qué.
AF: El poder se organiza en capas de balance.
DEUDA SOBERANA · REESTRUCTURACIÓN
Mélenchon y la fantasía de borrar la deuda
Jean-Luc Mélenchon propone que el BCE condone la deuda francesa que permanece en manos del Eurosistema. La idea se vende con una simplicidad irresistible: si una institución pública posee cientos de miles de millones de deuda pública, que la borre; Francia reduce su endeudamiento, libera recursos y recupera margen para gastar. El problema es que la deuda soberana no funciona como una cifra que alguien pueda tachar de una hoja Excel. Convertir una arquitectura jurídica y financiera de semejante complejidad en «el BCE nos debe perdonar la deuda» constituye uno de esos ridículos intelectuales que solo son posibles cuando la consigna política sustituye al análisis.
Mauro Megliani dedica más de seiscientas páginas de Sovereign Debt. Genesis—Restructuring—Litigation precisamente a explicar lo que aquí se pretende reducir a una frase. La deuda soberana tiene acreedores distintos, instrumentos distintos, reglas distintas y mecanismos diferentes de reestructuración. No es lo mismo una deuda bilateral que una multilateral, un préstamo sindicado que un bono, una renegociación voluntaria que un impago unilateral. Y tampoco es cierto, en sentido contrario, que cualquier quita condene eternamente a un Estado a no volver a financiarse. La historia de la deuda soberana está repleta de impagos, canjes, reducciones de principal, extensiones de vencimientos y posteriores regresos a los mercados.
Ese es precisamente el punto que Mélenchon evita. El problema no es si Francia podría volver a los mercados después de una condonación. Probablemente podría. Los Estados que han reestructurado deuda han vuelto una y otra vez. El problema es a qué precio vuelven. Una reestructuración no puede considerarse exitosa únicamente porque reduzca el stock de deuda en un momento determinado; debe permitir recuperar una posición sostenible sin destruir la capacidad futura del soberano para financiarse. Esa preocupación atraviesa toda la historia que reconstruye Megliani: conservar el acceso al crédito forma parte de la propia solución al problema de la deuda.
Porque Francia no deja de existir al día siguiente de la condonación. Seguirá teniendo presupuestos, seguirá refinanciando vencimientos, seguirá incurriendo en déficit cuando sus gastos superen sus ingresos y seguirá necesitando emitir nuevos bonos. Y para que esos bonos puedan emitirse alguien tendrá que comprarlos: bancos, aseguradoras, fondos de inversión, fondos de pensiones, inversores internacionales, instituciones financieras y demás actores que conforman la arquitectura de la deuda pública. Nuestro mapa lo muestra con claridad: antes de terminar almacenada en algún balance, la deuda atraviesa Tesoro, mercado primario, creadores de mercado, mercado secundario, intermediarios, sistemas de registro, compensación y liquidación, bancos centrales e inversores finales. El poder se organiza en capas de balance, y no puede intervenirse arbitrariamente sobre una de ellas suponiendo que las demás permanecerán indiferentes.
La simplificación resulta todavía mayor cuando se pretende presentar la cancelación como una simple operación contable. Cuando el Eurosistema compra un bono soberano en el mercado secundario, incorpora ese título a su activo y crea los correspondientes pasivos monetarios para realizar la adquisición. Si posteriormente se elimina el bono, el activo desaparece, pero los pasivos creados para adquirirlo no desaparecen mágicamente con él. Por eso la cuestión no consiste simplemente en preguntar si el BCE «puede borrar» un activo, sino en determinar qué significa convertir una adquisición concebida como instrumento de política monetaria en una transferencia permanente al Estado. Ahí se encuentra el verdadero problema jurídico y monetario, no en las consignas.
Tampoco sirve invocar a Draghi y su whateverittakes como si aquello hubiera constituido un antecedente de condonación. El BCE intervino para preservar el mecanismo de transmisión monetaria y contener la fragmentación de los mercados de deuda soberana, no para comunicar a los Estados que sus obligaciones podían extinguirse a voluntad política. Comprar títulos en el mercado secundario dentro de un marco de política monetaria y perdonar posteriormente el principal son operaciones de naturaleza completamente distinta. Presentarlas como equivalentes no demuestra audacia económica; demuestra que no se ha entendido qué función cumplía cada una.
La comparación con la deuda autonómica española tampoco resiste demasiado análisis. Cuando el Estado perdona una deuda del FLA a una comunidad autónoma se modifica una relación financiera dentro del propio perímetro fiscal público. Cuando un banco central elimina deuda soberana de su balance se altera la relación entre el balance fiscal y el balance monetario. Son estructuras distintas. Confundirlas porque ambas reciben el nombre coloquial de «condonación» es quedarse en la superficie de una operación financiera que cambia radicalmente según quién sea el acreedor, dónde esté registrado el activo y qué función desempeñe dentro del sistema.
Lo verdaderamente preocupante del discurso de Mélenchon y de quienes lo reproducen no es, por tanto, que planteen una reestructuración de deuda. Las reestructuraciones existen, han existido durante siglos y en determinados momentos son inevitables. El problema es la pedagogía política que introduce la idea de que una obligación financiera solo existe mientras resulte cómoda y de que el Estado puede hacer desaparecer una parte de sus compromisos sin analizar cómo afectará esa decisión a los compromisos que necesitará emitir después. Esa es la demagogia: explicar el beneficio inmediato y ocultar deliberadamente la segunda mitad del problema.
Porque se puede negociar una quita, ampliar vencimientos, reducir cupones, intercambiar bonos o conseguir que determinados acreedores asuman pérdidas. Todo eso forma parte de la historia normal de la deuda soberana. Lo que no puede eliminarse mediante una condonación es la necesidad futura de financiación de un Estado que continúa gastando, refinanciando y emitiendo deuda.
Y entonces llega la pregunta que convierte toda esta retórica en algo bastante menos heroico. Te han condonado la deuda. Perfecto. ¿Y después qué? ¿Vas a volver a pedir prestado? Naturalmente. ¿A quién? A los mismos bancos, aseguradoras, fondos de inversión, fondos de pensiones e inversores institucionales cuyo dinero necesitas para seguir financiando al Estado. Probablemente volverán a prestarte. La historia demuestra que los mercados regresan. Pero entonces tendrás que responder a la única pregunta que Mélenchon convenientemente omite: ¿a qué precio?
Puedes borrar una parte de la deuda de ayer. Lo que no puedes borrar es la necesidad de financiación de mañana. Y no entender algo tan elemental después de siglos de defaults, reestructuraciones y regresos de los Estados a los mercados no es una revolución económica. Es hacer el ridículo intelectual con una de las arquitecturas financieras más complejas que existen.
La deuda pública española no sale por una sola puerta
Cuando se dice que «España emite deuda pública» parece que hablamos de una operación sencilla: el Estado necesita financiación, el Tesoro emite bonos y el mercado los compra. Esa imagen es demasiado pobre. En España no existe un único punto desde el que puedan generarse pasivos públicos, ni una única vía de financiación, ni una única institución que controle todo el recorrido de la deuda. Existe una arquitectura completa, formada por capas distintas, en la que cada institución controla o ejecuta una función diferente.
Vamos a ver esta radiografía y ahora veremos la explicación:
Elaboración propia
El primer emisor es el Estado, a través del Tesoro, con Letras, Bonos y Obligaciones. Pero el Estado no agota el mapa. Las Comunidades Autónomas también pueden endeudarse y emitir deuda dentro de su régimen jurídico; las entidades locales pueden realizar operaciones de crédito y, cuando se cumplen las condiciones legales correspondientes, emisiones de deuda; y el ordenamiento ha contemplado igualmente operaciones de organismos autónomos y determinadas entidades o empresas públicas. Por tanto, cuando hablamos de deuda pública española no estamos hablando de un único pasivo que nace siempre en el mismo sitio. Estamos hablando de diferentes centros públicos capaces de generar obligaciones financieras bajo reglas distintas.
Y esto es solamente la primera capa. Porque alrededor de quienes generan esos pasivos aparece una estructura mucho más amplia de participantes. A lo largo de la construcción del mercado español de deuda encontramos Comunidades Autónomas, entidades locales y organismos públicos compartiendo infraestructura financiera con el Tesoro, entidades gestoras, bancos e inversores. Han aparecido en sus sistemas de cuentas instituciones tan diferentes como el ICO, el Ayuntamiento de Madrid, RENFE, el antiguo Instituto Nacional de Industria, el FROB, el Fondo de Financiación de Pago a Proveedores, RTVE, el Fondo de Garantía de Depósitos o la SEPI, además de Comunidades Autónomas y otras posiciones públicas y extranjeras. Esto no significa que todos ellos sean emisores ni que todos sean creadores de mercado. Y precisamente ahí está lo interesante: el sistema no está compuesto por actores iguales, sino por actores que ocupan posiciones distintas dentro de una misma arquitectura financiera.
Unos pueden emitir. Otros autorizan. Otros programan la financiación. Otros mantienen valores en cuenta propia. Otros gestionan posiciones de terceros. Otros colocan las emisiones. Otros aportan liquidez. Otros forman precios. Otros supervisan. Otros registran quién posee cada título. Otros compensan y liquidan las operaciones. Otros pueden aceptar esos títulos como garantía. Y finalmente otros los mantienen en sus balances. La deuda pública atraviesa todas esas funciones antes y después de que el Estado haya recibido un solo euro.
Una de las piezas que permite comprender de verdad esta arquitectura son las anotaciones en cuenta. La deuda pública dejó progresivamente de depender de títulos físicos en papel para convertirse en una posición contable electrónica. A partir de ahí aparecen los Titulares de Cuenta, capaces de adquirir y mantener deuda en nombre propio, y las Entidades Gestoras, que pueden operar también por cuenta de terceros. El sistema registra la suscripción, la amortización, las transmisiones, el pago de intereses y hasta la constitución de garantías sobre esos títulos. La deuda deja así de ser simplemente «un bono» y pasa a convertirse en una posición financiera que puede registrarse, transmitirse, inmovilizarse, darse en garantía y desplazarse de un balance a otro.
Después aparece el mercado. La emisión inicial necesita compradores, bancos colocadores e inversores institucionales. En la Deuda del Estado aparecen además los creadores de mercado, que no crean deuda pública: crean mercado para ella. Su función consiste en participar activamente en las subastas, contribuir a la formación de precios y proporcionar liquidez para que los títulos puedan seguir comprándose y vendiéndose. A su alrededor encontramos entidades gestoras, intermediarios, negociadores y plataformas de contratación. Una decisión presupuestaria se ha convertido ya en un activo financiero negociable.
Pero tampoco termina ahí. Una vez emitida, la deuda entra en el mercado secundario y puede cambiar de propietario innumerables veces. Para hacerlo necesita otra capa prácticamente invisible para el ciudadano: registro, compensación, custodia y liquidación. Iberclear, las anotaciones en cuenta y las infraestructuras europeas de liquidación permiten saber quién posee cada posición y garantizar que, cuando un título cambia de manos, el valor pase de una cuenta a otra y el efectivo viaje en sentido contrario. Sin esta capa no existe un mercado moderno de deuda, por mucho que exista jurídicamente un emisor.
Sobre ella se sitúa la capa monetaria. El Banco de España conecta la infraestructura nacional con el Eurosistema, y el BCE determina una parte fundamental de las condiciones monetarias dentro de las que toda esta deuda circula. El BCE no autoriza cada emisión española y no decide cuántos bonos debe colocar una Comunidad Autónoma. Su poder es diferente: determina los tipos oficiales, gobierna buena parte de las condiciones de liquidez, establece el marco de colateral del Eurosistema y puede intervenir mediante operaciones y programas de compra de activos. No decide necesariamente cuándo nace el pasivo, pero puede condicionar profundamente cuánto cuesta financiarlo, qué liquidez encuentra y qué función puede desempeñar dentro del sistema financiero.
Paralelamente existe otra capa de autorización, disciplina, fiscalización y supervisión: Gobierno y Cortes, Ministerio de Hacienda, reglas presupuestarias, AIReF, CNMV, Banco de España, Tribunal de Cuentas, Comisión Europea y normativa fiscal europea. Tampoco aquí existe un supervisor universal. Cada institución controla una parte distinta del proceso. Unas establecen límites; otras autorizan determinadas operaciones; otras evalúan la sostenibilidad; otras fiscalizan el gasto; otras supervisan el mercado; otras gobiernan las condiciones monetarias. El poder está fragmentado por funciones.
Y todavía existe una vía adicional. No toda necesidad financiera tiene que desembocar necesariamente en una emisión directa al mercado. Las Comunidades Autónomas pueden recurrir también a mecanismos estatales de financiación, como el Fondo de Liquidez Autonómico y otros instrumentos. La necesidad de financiación no desaparece: cambia de canal y se reorganiza entre balances públicos. Lo que parecía una única tubería vuelve a ramificarse.
Al final de todo el recorrido están los balances. Un banco, una aseguradora, un fondo de inversión, un fondo de pensiones, una institución internacional, un inversor extranjero, un hogar o incluso un banco central pueden terminar manteniendo deuda pública. Y aquí ocurre algo fundamental: el mismo instrumento cambia de función según quién lo tenga. Lo que para el Estado es un pasivo es un activo para quien lo adquiere; para un banco puede convertirse además en colateral; para un fondo, en inversión; para una aseguradora, en activo de largo plazo; para un banco central, en instrumento de política monetaria.
Por eso el verdadero entramado no puede representarse como «Estado → mercado → deuda». Es mucho más parecido a esto: marco constitucional y fiscal → múltiples emisores públicos → autorización y gestión → mercado primario → bancos y creadores de mercado → intermediación → mercado secundario → anotaciones en cuenta → registro, compensación y liquidación → Eurosistema y política monetaria → mecanismos estatales alternativos → tenedores finales → balances. Y entre todas esas capas existen conexiones horizontales, retornos, garantías, refinanciaciones y movimientos de activos que hacen que la deuda pueda recorrer el sistema una y otra vez.
La decisión inicial de endeudarse puede ser política. Lo que sucede después deja de depender exclusivamente de la política y pasa a una extraordinaria arquitectura jurídica, administrativa, monetaria, tecnológica y financiera que el ciudadano apenas ve. Ésa es la parte verdaderamente importante.
No existe una sola puerta por la que entre la deuda. Existen múltiples puntos de generación de pasivos públicos y, alrededor de ellos, una red de autorizaciones, instituciones, cuentas, mercados, intermediarios, garantías, registros, sistemas de liquidación y balances que permiten que esos pasivos nazcan, circulen, cambien de función y vuelvan a entrar en el sistema financiero.
Por eso preguntar únicamente «¿cuánta deuda tiene España?» es quedarse en la superficie. La pregunta mucho más interesante es otra: ¿quién puede crear el pasivo, quién lo autoriza, quién lo coloca, quién tiene acceso a las cuentas, quién sostiene su mercado, quién determina su precio, quién registra su titularidad, quién lo acepta como garantía, quién proporciona la liquidez y en qué balance termina?
Cuando se responde a todas esas preguntas a la vez, lo que aparece ya no es una cifra.
Aparece una arquitectura de poder.
Y ahí empieza Absolutismo Fiscal.
El poder se organiza en capas de balance.
4F + 4C
Las 4C del absolutismo fiscal: cómo el ciudadano sostiene una deuda que nunca se paga.
Esta mañana recibí un correo del Tesoro Público con los resultados de las últimas subastas. El mensaje tenía la neutralidad impecable de toda comunicación institucional: letras a tres, seis, nueve y doce meses; bonos a tres y cinco años; obligaciones con vencimientos en 2033, 2034, 2036 y 2056. Tipos de interés, cupones, precios de adjudicación y una inversión mínima de 1.000 euros.
Nada extraordinario. Y, precisamente por eso, profundamente revelador.
Aquel correo no explicaba cómo piensa el Estado pagar su deuda. Explicaba, sin decirlo, cómo piensa seguir renovándola. La tabla del Tesoro no mostraba el final de una obligación financiera en proceso de extinción. Mostraba su permanencia organizada, distribuida en diferentes plazos y presentada al ciudadano como una oportunidad de inversión.
La deuda pública se paga, naturalmente, cuando observamos cada título de forma aislada. Una letra vence y el inversor recupera el nominal. Un bono llega a su fecha de amortización y la obligación jurídica correspondiente se extingue. Pero confundir el pago individual de un instrumento con la desaparición de la deuda pública como sistema es uno de los errores más persistentes del debate fiscal contemporáneo.
No me cansaré de explicarlo.
El Estado paga unas obligaciones mientras emite otras. Cuando vence una letra, ya se han convocado nuevas subastas. Cuando se amortiza un bono, otros títulos ocupan su lugar. Cambian el plazo, el cupón, el precio y la identidad del acreedor, pero la arquitectura permanece.
La deuda pública se amortiza instrumento por instrumento, pero no se extingue como institución. Se transforma, se desplaza y se refinancia.
Por eso afirmar que la deuda pública no se paga no es una provocación. Es una descripción de su funcionamiento histórico.
La verdadera revolución financiera del Estado moderno no consistió en aprender a vivir sin deuda, sino en aprender a no tener que liquidarla. Durante siglos, los soberanos se endeudaron para financiar guerras y, cuando ya no podían atender sus obligaciones, suspendieron pagos, impusieron quitas, devaluaron la moneda o modificaron unilateralmente los contratos.
La deuda no se administraba. Se rompía.
Inglaterra comprendió después de 1688 que la credibilidad pública no exigía devolver todo el principal, sino pagar regularmente los intereses, sostener una base fiscal estable y conservar el acceso a la refinanciación. Desde ese momento, el Estado pudo deber de manera permanente siempre que el mercado confiara en su capacidad de recaudar y renovar.
La deuda dejó de ser una emergencia excepcional y se convirtió en infraestructura ordinaria del poder.
La consecuencia política de aquel cambio fue enorme. El Estado dejó de depender exclusivamente de los recursos que ya poseía y comenzó a utilizar financieramente ingresos que todavía no habían sido recaudados. Los impuestos futuros se transformaron en capacidad de gasto presente. La riqueza de mañana empezó a respaldar las decisiones políticas de hoy.
Eso es exactamente lo que aparece en las subastas del Tesoro. Una letra a tres meses cubre necesidades inmediatas de caja. Un bono a cinco años distribuye la obligación entre varios ejercicios presupuestarios. Una obligación con vencimiento en 2056 compromete ingresos fiscales que serán recaudados durante las próximas tres décadas.
Parte de quienes contribuirán a sostenerla son hoy menores de edad. Otros ni siquiera han nacido. Sin embargo, una fracción de su renta futura ya ha sido incorporada a un activo financiero que puede comprarse, venderse, utilizarse como garantía y circular dentro de los balances del sistema.
No estamos únicamente ante una operación financiera. Estamos ante una distribución política del tiempo.
El Estado obtiene capacidad de gasto en el presente y desplaza hacia el futuro la obligación de sostenerla. El beneficio político aparece hoy. El coste se reparte entre presupuestos, gobiernos y generaciones. La deuda permite aplazar la decisión sobre quién debe renunciar a qué, acumular promesas incompatibles y mantener durante más tiempo la ficción de que todo puede financiarse sin imponer inmediatamente su coste completo.
No elimina el conflicto fiscal.
Lo traslada.
El régimen de absolutismo fiscal
Esta es la base de lo que denomino régimen de absolutismo fiscal.
No se trata del absolutismo personal de un monarca que recauda sin límites jurídicos. El absolutismo contemporáneo es institucional, democrático y financieramente sofisticado. Opera mediante parlamentos, presupuestos, bancos centrales, mercados de capitales y procedimientos administrativos perfectamente normalizados.
Su poder no consiste únicamente en recaudar impuestos. Consiste en comprometer por anticipado la recaudación futura y convertirla en un activo financiero negociable en el presente.
El Estado puede prometer hoy porque sabe que recaudará mañana. Puede gastar más de lo que ingresa porque dispone de una arquitectura que transforma esa diferencia en deuda. Y puede continuar haciéndolo porque cada vencimiento puede ser sustituido por una nueva emisión.
Esta es la razón por la que aumentar la recaudación no conduce necesariamente a la desaparición de la deuda.
Se pueden ampliar bases imponibles, eliminar deducciones, crear nuevos impuestos, intensificar la inspección, gravar patrimonios y perseguir hasta el último rendimiento económico sin que el stock de deuda desaparezca. Un Estado puede recaudar cada vez más y continuar endeudándose. Puede amortizar determinados bonos y emitir simultáneamente otros nuevos. Puede mejorar temporalmente sus cuentas sin abandonar jamás la refinanciación permanente.
Por muchos impuestos que se recauden, el objetivo estructural no es llevar la deuda a cero. El objetivo es conservar la capacidad de pagar intereses, atender vencimientos y mantener la confianza necesaria para continuar emitiendo.
Los impuestos no desmontan la arquitectura. La garantizan.
Cuanto mayor es la capacidad del Estado para extraer recursos de la economía, mayor es su credibilidad como deudor. Y cuanto mayor es esa credibilidad, mayor es su capacidad para seguir refinanciándose.
Esta es la paradoja que el discurso político evita explicar. Al ciudadano se le dice que debe contribuir más para reducir la deuda, cuando su contribución adicional puede reforzar precisamente la capacidad del Estado para mantenerla.
El ciudadano cree que está pagando para que el Estado deje de deber. En realidad, está sosteniendo las condiciones que permiten al Estado seguir debiendo.
Pero esta relación no se agota en los impuestos. El ciudadano no participa en el sistema únicamente como contribuyente. Lo sostiene desde cuatro posiciones simultáneas que forman un circuito político, económico y social casi cerrado.
A ese circuito lo denomino las 4C del absolutismo fiscal.
Las 4C del absolutismo fiscal
Las 4C son contribución, capitalización, consumo y consentimiento.
No son cuatro comportamientos aislados ni cuatro consecuencias accidentales. Constituyen las cuatro posiciones desde las que el ciudadano queda incorporado a una arquitectura que necesita de él para garantizar la deuda, financiarla, absorber sus costes y legitimar su continuidad.
La primera C es la contribución. El ciudadano sostiene mediante sus impuestos la capacidad fiscal del Estado. La recaudación financia servicios, administraciones y políticas públicas, pero también cumple una función financiera decisiva: constituye la garantía material de la deuda soberana.
El acreedor no compra títulos públicos porque espere que el Estado deje algún día de deber. Los compra porque confía en que conservará la capacidad jurídica, administrativa y política de seguir recaudando.
La obligación tributaria del ciudadano se convierte así en el respaldo último de la promesa soberana. Los impuestos no solo financian el gasto. Aseguran al acreedor que el Estado dispondrá de recursos para atender intereses y renovar vencimientos.
La segunda C es la capitalización. El ciudadano no solo garantiza la deuda mediante sus impuestos. También contribuye a financiarla con el patrimonio que consigue conservar después de tributar.
Puede hacerlo directamente, comprando letras, bonos u obligaciones, o indirectamente, a través de depósitos bancarios, fondos de inversión, planes de pensiones, aseguradoras, fondos monetarios y otros vehículos de ahorro institucional.
Primero sostiene la credibilidad del Estado como contribuyente. Después absorbe sus emisiones como ahorrador.
El mismo ciudadano que entrega una parte de su renta mediante impuestos presta después al Estado otra parte de su ahorro. El Estado recibe recursos por las dos vías y paga los intereses de la segunda mediante una capacidad fiscal sostenida por la primera.
El circuito comienza a cerrarse.
La tercera C es el consumo. Cuando la arquitectura necesita corregir sus desequilibrios, el coste no siempre aparece como una suspensión formal de pagos. Puede trasladarse mediante inflación, impuestos indirectos, pérdida de poder adquisitivo, encarecimiento del crédito, tipos reales negativos o deterioro de determinados servicios públicos.
El Estado puede cumplir nominalmente sus obligaciones y, al mismo tiempo, trasladar una parte del coste real al ciudadano mediante los precios.
El consumidor recibe entonces una moneda con menor capacidad de compra, paga más por los bienes esenciales, soporta un crédito más caro o asume una mayor presión fiscal indirecta. El ajuste que no aparece explícitamente en el balance público reaparece en su renta disponible.
La cuarta C es el consentimiento. Como votante, el ciudadano legitima programas políticos que prometen gasto, inversión, protección, transferencias y nuevos derechos, sin que casi nunca se explique con la misma claridad cómo se financiarán durante décadas.
El voto no extingue la deuda. Legitima las decisiones que exigen nuevas emisiones.
Cada ciclo electoral renueva el mandato para comprometer ingresos futuros y desplazar hacia adelante una parte del coste de las promesas presentes. La deuda adquiere así una legitimidad democrática que no elimina su naturaleza extractiva, sino que la integra dentro del funcionamiento ordinario del sistema.
El circuito queda cerrado.
El ciudadano contribuye para sostener la capacidad fiscal, capitaliza la deuda mediante su ahorro, absorbe como consumidor los costes del ajuste y consiente como votante la continuidad de las políticas que requieren nuevas emisiones.
No es simplemente el sujeto sobre el que recae el sistema.
Es su garante, su financiador, su mecanismo de absorción y su fuente de legitimidad.
El absolutismo fiscal contemporáneo no necesita imponerse exclusivamente desde arriba. Se reproduce desde el interior de la propia sociedad. El ciudadano paga, presta, absorbe y legitima. Cada una de esas funciones refuerza a las demás y convierte al individuo en una pieza estructural de una arquitectura de la que formalmente participa, pero cuyos límites materiales no controla.
El ciudadano no solo paga la deuda. La garantiza con sus impuestos, la financia con sus ahorros, absorbe sus costes mediante el consumo y legitima su continuidad con el voto.
Esta es la teoría de las 4C del absolutismo fiscal.
Las 4F de Daniel Baeza: el sistema operativo financiero
Las 4C permiten explicar cómo queda incorporado el ciudadano dentro de la estructura política y social de la deuda. Sin embargo, todavía falta observar cómo funciona financieramente esa arquitectura.
Es en este punto donde la teoría de las 4F de Daniel Baeza resulta especialmente útil. Daniel Baeza
Baeza analiza cuatro elementos que ya no pueden entenderse como fenómenos independientes: la dominancia fiscal, la represión financiera, los flujos pasivos y el dinero fiat. Juntos forman el sistema operativo financiero que permite que la deuda continúe circulando, sea absorbida por los balances y conserve su posición central dentro de la economía.
La primera F es la dominancia fiscal. Durante buena parte del siglo XX, la creación marginal de crédito estuvo impulsada principalmente por bancos, hogares y empresas. Hoy, especialmente en economías como la estadounidense, los déficits públicos ocupan una posición cada vez más central en la creación de nuevos activos financieros e ingresos privados.
Cuando el Tesoro gasta más de lo que recauda, genera simultáneamente una obligación pública y un activo financiero para otro sector. Lo que aparece como deuda en el balance del Estado aparece como ingreso, depósito, reserva o título en el balance de alguien más. La deuda pública no es únicamente una carga futura. También es un activo presente que sostiene carteras, balances, colateral y liquidez.
El Estado no se limita a gravar la economía. También crea el activo alrededor del cual la economía financiera se organiza.
La segunda F es la represión financiera. Si el volumen de deuda pública crece y debe refinanciarse permanentemente, el sistema necesita mecanismos que faciliten su absorción. No hace falta obligar abiertamente a los ciudadanos a comprar bonos. Basta con configurar una arquitectura regulatoria en la que la deuda soberana sea considerada segura, líquida, favorable en términos de capital y aceptable como colateral.
Bancos, aseguradoras, fondos de pensiones y vehículos de inversión mantienen títulos públicos porque la regulación, la gestión del riesgo y la arquitectura monetaria los orientan hacia ellos. En determinadas circunstancias, las compras de los bancos centrales, los tipos reales negativos o las exigencias prudenciales completan esa absorción.
La represión financiera no siempre adopta la forma visible de una orden. Puede presentarse como seguridad, estabilidad o prudencia regulatoria.
La tercera F son los flujos pasivos. El déficit público entra en la economía como ingreso privado. Una parte de ese ingreso vuelve automáticamente a los mercados mediante planes de pensiones, fondos indexados, ETF, aseguradoras y sistemas de ahorro institucional.
El Estado emite y gasta. El sector privado recibe ingresos. Una parte de esos ingresos se transforma en ahorro y se canaliza hacia vehículos pasivos. Esos vehículos compran activos, incluidos bonos soberanos, y contribuyen a sostener los precios y la financiación del sistema.
El déficit sale del Tesoro y regresa al mercado.
La cuarta F es el dinero fiat. Todo sistema basado en refinanciación permanente necesita una moneda suficientemente elástica para impedir que las tensiones financieras provoquen una liquidación desordenada. Cuando el mercado privado no puede absorber deuda sin fricción, el banco central puede aportar reservas, aceptar colateral, abrir facilidades de financiación, comprar activos o intervenir directamente en los mercados.
El dinero fiat no elimina el coste real del sistema. Permite distribuirlo en el tiempo y trasladarlo mediante inflación, depreciación monetaria, tipos reales negativos o expansión del balance público. Aporta el respaldo final que impide que el circuito se interrumpa cuando desaparece la capacidad privada de sostenerlo.
Las 4F y las 4C: la arquitectura completa
La relación entre ambos marcos permite contemplar el sistema en su totalidad. La teoría de las 4F de Daniel Baeza describe su funcionamiento financiero contemporáneo: el Estado crea el crédito marginal mediante el déficit, la regulación facilita la absorción de los pasivos públicos, los flujos pasivos reciclan hacia los mercados una parte del ingreso generado por el gasto y el dinero fiat proporciona el respaldo necesario para que el circuito no se interrumpa.
Mi hipótesis del absolutismo fiscal se sitúa en un plano distinto, aunque inseparable del anterior. Trata de explicar la estructura histórica, política y social que hace posible ese funcionamiento. El Estado puede crear deuda porque posee la facultad de comprometer ingresos fiscales todavía no recaudados; puede mantenerla porque su continuidad se legitima democráticamente; y puede refinanciarla porque la ciudadanía sostiene la arquitectura desde distintas posiciones simultáneas.
La extracción fiscal, por tanto, no conduce necesariamente a la extinción del endeudamiento. Constituye la garantía material que permite renovarlo.
Las 4F explican cómo circula financieramente la deuda. Las 4C explican cómo queda incorporado el ciudadano dentro de esa circulación. No se trata de dos modelos paralelos, sino de dos dimensiones de una misma estructura: la política y la económica.
La dominancia fiscal crea el pasivo público, pero ese pasivo solo puede adquirir credibilidad sobre una base tributaria estable. Ahí aparece la contribución: los impuestos presentes y futuros respaldan la capacidad del Estado para atender intereses, renovar vencimientos y seguir emitiendo. La deuda nace del déficit, pero su valor depende de la expectativa de que la sociedad continuará siendo fiscalmente accesible.
La represión financiera facilita después que esos pasivos sean absorbidos por bancos, aseguradoras, fondos de pensiones, vehículos de inversión y ahorradores particulares. Esa función encuentra su correlato en la capitalización, porque una parte del patrimonio privado termina financiando al mismo Estado que previamente lo ha sometido a tributación.
El ciudadano garantiza la deuda con sus impuestos y contribuye a absorberla con sus ahorros.
El dinero fiat aporta la elasticidad necesaria para que las tensiones no desemboquen inmediatamente en una liquidación general. Sin embargo, esa elasticidad no elimina el coste económico. Puede desplazarlo mediante inflación, tipos reales negativos, pérdida de poder adquisitivo o encarecimiento del crédito.
Ahí interviene el consumo, porque es en los precios y en la renta disponible donde el ciudadano absorbe una parte de los desequilibrios que no se reconocen de forma directa en el balance público.
La continuidad del déficit requiere, además, legitimidad política. El Estado no compromete ingresos futuros en el vacío, sino mediante presupuestos, parlamentos y programas electorales que prometen gasto, inversión, transferencias y protección.
Esa legitimidad se obtiene mediante el consentimiento. El ciudadano vota las decisiones que requieren nuevas emisiones y, con ello, renueva periódicamente la autorización política para desplazar hacia el futuro una parte de los costes presentes.
Los flujos pasivos atraviesan toda esta estructura y conectan sus distintas piezas. El gasto público genera ingresos privados; una parte de esos ingresos se transforma en ahorro; el ahorro se canaliza hacia fondos, pensiones, aseguradoras y vehículos indexados; y esos vehículos vuelven a adquirir activos financieros, incluida la deuda soberana.
El déficit sale del Tesoro, atraviesa la economía y regresa a los mercados convertido en demanda de los mismos instrumentos que hicieron posible el gasto inicial.
El circuito queda así completo. El absolutismo fiscal es la estructura de poder. Las 4F constituyen su circuito financiero. Las 4C forman su circuito político y social.
Las primeras explican cómo se crea, absorbe, recicla y respalda la deuda. Las segundas muestran cómo el ciudadano la garantiza, la financia, absorbe sus costes y legitima su continuidad.
La unión de ambos marcos permite comprender por qué la deuda pública ya no es simplemente un instrumento utilizado para financiar al Estado. Se ha convertido en colateral, reserva para los balances, referencia de precios, activo regulatorio y materia prima de innumerables operaciones financieras.
La deuda no se limita a obtener recursos para la economía pública. Forma parte de la infraestructura sobre la que descansa el funcionamiento de la economía financiera.
Por eso la desaparición completa de la deuda no sería una mera operación presupuestaria. Implicaría retirar del sistema una parte sustancial de los activos que sostienen sus balances y sus cadenas de financiación. Bancos, fondos, aseguradoras y bancos centrales tendrían que reconstruir sobre otra base una arquitectura que durante siglos ha situado la deuda soberana en su centro.
El sistema no está organizado para pagar toda la deuda. Está organizado para garantizar su continuidad.
El mercado pone precio al futuro
El mercado introduce un límite a ese poder, pero no constituye un elemento exterior a la arquitectura. Forma parte de ella.
El Estado puede emitir, pero necesita compradores. Puede comprometer ingresos futuros, pero debe convencer a los acreedores de que seguirá conservando la capacidad de recaudarlos. Las rentabilidades de las subastas expresan precisamente el precio de esa confianza.
No cuesta lo mismo anticipar tres meses de capacidad fiscal que comprometerla hasta 2056.
El mercado no impide que el Estado transforme el futuro tributario en financiación presente. Determina el precio al que está dispuesto a aceptar esa transformación.
Cuanto mayor es el plazo, mayor es la incertidumbre sobre la inflación, el crecimiento, la moneda, la estabilidad política y la capacidad futura de extracción fiscal. El tipo de interés convierte esa incertidumbre en precio.
El absolutismo fiscal contemporáneo no constituye, por tanto, una soberanía ilimitada. Es una arquitectura de poder compartido y de responsabilidades desplazadas. El electorado legitima el gasto; el Estado emite la deuda; la regulación favorece su absorción; los flujos pasivos la reciclan; el banco central sostiene el circuito cuando aparecen tensiones; y el mercado establece cuánto cuesta continuar.
Al final de la cadena reaparece siempre el mismo sujeto.
El ciudadano aporta los impuestos que respaldan la promesa, el ahorro que absorbe los títulos, el consumo que soporta parte del ajuste y el voto que legitima nuevas emisiones.
Las 4F mantienen la deuda en circulación. Las 4C mantienen al ciudadano dentro del circuito.
El correo del Tesoro
Volvamos al correo.
A primera vista contenía una sucesión de vencimientos, cupones, tipos de interés y precios de compra. En realidad, mostraba que la deuda pública no está esperando ser pagada. Está siendo organizada para permanecer.
Mostraba cómo la capacidad tributaria futura se transforma en financiación presente. Mostraba al ciudadano convertido simultáneamente en contribuyente, ahorrador, consumidor y votante. Mostraba las 4C del absolutismo fiscal funcionando dentro de una comunicación institucional aparentemente inocua.
Y mostraba también las 4F que permiten que la maquinaria continúe: el Estado crea el crédito marginal, la regulación facilita su absorción, los flujos pasivos devuelven el gasto a los mercados y el dinero fiat aporta el respaldo final.
La deuda pública no desaparece porque el sistema no fue concebido para que desapareciera.
Se amortizan títulos concretos, pero la estructura se renueva. Se sustituyen vencimientos, se desplazan obligaciones y se reorganiza el tiempo.
El Tesoro no estaba preparando el día en que el Estado dejará de deber. Estaba administrando las condiciones que le permitirán seguir debiendo.
1º. Esta mañana el Tesoro volvió a escribirme.
2º. No me explicó cómo va a pagar la deuda.
3º. Me ofreció participar en su refinanciación.
Y comprendí que aquel correo no contenía únicamente una oportunidad de inversión.
Contenía las 4F que mantienen la deuda en circulación y las 4C que nos mantienen a todos dentro de ella.
De las letras MEFO a la deuda tokenizada: cómo una promesa fiscal se convierte en dinero antes de ser reconocida como deuda
La empresa que no fabricaba nada
En 1934, en Berlín, existía una empresa con cuatro accionistas industriales, un capital ridículo y ninguna fábrica. No producía acero, ni munición, ni motores. Se llamaba Metallurgische Forschungsgesellschaft -MEFO- y llegó a acumular letras por valor de dos tercios de toda la deuda que el Estado alemán reconocía oficialmente. Deuda invisible, circulando como dinero, garantizada por un Estado que juraba no deberla.
No fabricaba nada porque fabricaba lo único que importa: dinero que no parece dinero.
Quédense con esa imagen. Volveremos a ella. Es importante.
El país al que le cerraron el grifo
Alemania en 1933 era una economía estancada, sin divisas, sin acceso a los mercados de crédito internacionales. Londres y Nueva York, el sistema que había organizado el crédito mundial durante un siglo, le habían cerrado la puerta tras el default de 1931. Emitir deuda soberana en volumen habría sido imposible de colocar y políticamente delator: el mundo habría visto, línea a línea, cuánto y para qué se estaba gastando.
Schacht entendió algo que casi nadie quiere entender ni siquiera hoy: no necesitas que te presten dinero si puedes fabricar un activo que el sistema bancario trate como dinero.
Esta idea también es importante.
El mecanismo era de una elegancia inquietante. El Estado encargaba bienes a la industria. Los proveedores emitían letras contra MEFO, una sociedad instrumental casi vacía. El Estado garantizaba esas letras. Y el Reichsbank prometía redescontarlas. Ese último eslabón lo era todo: una letra contra una empresa sin activos es papel mojado; una letra convertible en dinero de banco central es dinero.
Y aquí la primera demolición de un mito: los MEFO no sacaron a Alemania de la banca. La reprogramaron. No huyeron del sistema bancario; lo convirtieron en la maquinaria que transformaba una promesa fiscal oculta en liquidez circulante. La deuda no desapareció del sistema. Desapareció de la vista.
Funcionó. Ese es el problema.
Quédese con la idea.
Porque funcionó. Alemania salió del estancamiento mientras las democracias seguían discutiendo presupuestos. Se llegó al pleno empleo, industria rugiendo, un "milagro económico" que fascinó a medio mundo. Un circuito de crédito paralelo, cerrado, soberano, que plantaba cara a la arquitectura financiera anglosajona con sus propias armas: garantía, colateral, convertibilidad.
Pero miren qué se estaba financiando. Capacidad militar. Y un tanque no amortiza la letra con la que se fabricó. No genera exportaciones, ni ingresos fiscales ordinarios, ni divisas. Genera exactamente una cosa: la capacidad de tomar por la fuerza lo que la economía no puede pagar.
El paralelismo con la situación actual en la Unión Europea es estremecedora.
Hacia 1938 circulaban unos 12.000 millones de Reichsmarks en letras MEFO frente a 19.000 millones de deuda oficial reconocida y, empezaban a llegar los vencimientos. Los tenedores querían convertir. No había divisas, no había base fiscal, no había flujo real detrás de la promesa. Schacht advirtió y fue apartado. El Reichsbank fue subordinado. Y el régimen eligió la única salida coherente con lo que había construido: externalizar la restricción. Conquistar los recursos, los balances y el oro que su propia arquitectura financiera ya no podía generar.
Que nadie se equivoque: los bonos no apretaron el gatillo. La guerra fue una decisión política de un régimen criminal. Pero los MEFO construyeron una economía cuyo equilibrio exigía expansión. Y la guerra que siguió fue, entre otras cosas, un choque entre dos sistemas de organizar el crédito mundial: el circuito cerrado alemán contra el orden financiero anglosajón. Ganó el segundo. Sobre sus escombros se fundó Bretton Woods.
La lección que casi nadie extrajo: cuando una masa de derechos de cobro respaldados por el Estado crece más rápido que la capacidad real de redimirlos, alguien tiene que absorber la pérdida. La pregunta nunca es si. La pregunta es quién y cómo.
Ahora miren su pantalla
Noventa años después estamos tokenizando deuda. Bonos, facturas, contratos públicos, ingresos fiscales futuros, pedidos de defensa, derechos de cobro. Todo convertible en un título digital que se transfiere en segundos, se fracciona en millones de unidades, se pignora como colateral, se apalanca, se empaqueta en derivados y circula globalmente.
Y les propongo un ejercicio incómodo. Cojan la gramática MEFO, promesa estatal futura, título negociable, garantía soberana, aceptación bancaria, backstop del banco central y, díganme qué elemento falta en la arquitectura que se está desplegando ahora mismo.
Ninguno. Solo hemos cambiado el papel por código.
No todo token es un MEFO, y conviene decirlo con precisión. Tokenizar un bono ya reconocido, contabilizado y sujeto a disciplina presupuestaria es cambiar el soporte, no la sustancia. La frontera se cruza cuando la tokenización se usa para crear pasivos cuasipúblicos fuera del presupuesto, hacerlos circular como liquidez y sostenerlos con una garantía pública implícita. Cuando una promesa fiscal futura adquiere propiedades monetarias antes de haber sido reconocida como deuda.
Ese día habrá nacido el nuevo MEFO. Y no lo anunciará nadie, porque su primera virtud, como en 1934, será precisamente no parecer lo que es.
¿Les parece un escenario lejano? Hagan el inventario ustedes mismos. Fondos especiales de defensa que viven fuera del techo constitucional de deuda. Emisiones conjuntas europeas que ningún presupuesto nacional consolida. Vehículos de rearme garantizados por Estados pero contabilizados en los márgenes. Bonos soberanos tokenizados y fondos monetarios digitales aceptados ya como colateral en operaciones reales. No afirmo que cada uno de esos instrumentos sea un MEFO, algunos son deuda perfectamente reconocida con otro soporte. Hago una pregunta más incómoda: ¿Cuántos de ellos resistirían el test de la frontera que acabo de trazar?
Esto no es una conspiración. Es peor.
Este tema ya está siendo devorado por el ruido, así que conviene marcar distancias. Los conspiranoicos han empezado a olfatear el paralelismo: stablecoins, agendas globales, villanos con nombre y apellidos reunidos en salas oscuras. Y como siempre, sus tesis se extienden precisamente porque no entienden la arquitectura del poder. Quien no sabe leer un balance necesita inventarse un complot. El complot es la explicación de los que llegan tarde.
La realidad es mucho más inquietante que cualquier conspiración: no hace falta que nadie conspire. Basta con que cada actor siga sus incentivos: el Estado quiere gastar sin computar, el banco quiere colateral elegible, el fondo quiere rendimiento con garantía pública, el regulador quiere no ser quien pare la música, para que la estructura se ensamble sola, pieza a pieza, con luz, taquígrafos y auditores. El poder no se reúne en secreto. Se organiza en capas de balance. Y quien no distingue esas capas acaba fabricando mitología.
Por eso este debate no vive en Telegram: vive en Basilea. El BIS lleva años advirtiendo que la estabilidad del sistema depende de la unicidad del dinero, que cada forma de dinero sea convertible a la par en dinero de banco central y, el FSB ya ha catalogado las vulnerabilidades de la tokenización: apalancamiento, desajustes de liquidez, interconexión, opacidad. Las instituciones que diseñan el sistema saben perfectamente dónde está la grieta. Lo que todavía no existe es la conversación pública sobre qué ocurre cuando esa grieta se llena de promesas fiscales.
Cómo termina esto
No con una guerra, o no necesariamente. El final moderno tiene otra coreografía, más silenciosa y más nuestra. Mas al estilo de banquero central.
Primero, la garantía pública sustituye al análisis de riesgo: nadie pregunta qué flujo real amortiza cada token, porque "el Estado responde". El activo circula no questionsasked. Después, sobre la deuda original se construyen capas: préstamos contra el token, colateral reutilizado, derivados, nueva emisión. La deuda nominal es 100; la exposición construida encima, nadie lo sabe.
Y entonces llega el shock. Una subida de tipos, una recesión, una pérdida de elegibilidad como colateral. El token que valía 100 vale 90. Suben los haircuts, saltan las llamadas de margen, ahora ejecutadas por contratos automáticos, sin un humano que dude, se vende colateral, cae el precio, se exige más liquidez. La paridad se rompe. Descubrimos que no todos los euros tokenizados son iguales: hay euros que el banco central acepta y euros que ya nadie quiere financiar. Euros rojos y euros azules.
Y la deuda que durante años estuvo "fuera del presupuesto" en un vehículo, en una plataforma, en una blockchain vuelve a casa. Al balance soberano. Como volvió siempre. Y el Estado elige entre rescatar, monetizar, hacer quitas o imponer a bancos, fondos de pensiones y ahorradores la obligación de tragarse los títulos. La versión contemporánea de la salida no es la conquista: es la represión financiera. La pérdida no se externaliza a otro país. Se internaliza sobre ustedes.
¿les suena la idea? ¿a que estos Uds. ya lo han vivido?
La tesis central es esta: el valor de un derecho financiero no reside en su soporte: papel, letra, token; sino en tres cosas: quién lo declara elegible, qué colateral lo respalda y quién garantiza su liquidación. El código puede multiplicar la velocidad, el alcance y la opacidad de una promesa. Lo que el código no puede hacer es convertir una promesa futura en riqueza presente. Eso solo lo hace la producción real. O la fuerza.
La oficina vacía
Vuelvan conmigo a Berlín, 1934. Me gusta cerrar las historias donde empezaron, así que regresemos a la idea de partida: esa empresa sin fábricas, sin productos y sin apenas empleados que financió el rearme de una potencia y cuya factura acabó pagándola el mundo entero.
La próxima MEFO no tendrá oficina. Tendrá whitepaper, protocolo y un dashboard impecable. No emitirá letras de cambio: emitirá tokens auditables en tiempo real, y esa transparencia técnica será su mejor camuflaje, porque todos miraremos el código y nadie mirará la promesa fiscal que hay detrás.
Los MEFO convirtieron deuda en cuasidinero, y el sistema tardó años en darse cuenta de lo que circulaba entre sus manos. Nosotros estamos convirtiendo deuda en código.
Y así, como en el título de aquella afamada película, cerramos el círculo.
La única pregunta que importa sigue siendo la misma que en 1938, cuando empezaron a llegar los vencimientos: cuando todos quieran convertir a la vez, ¿quién tiene el balance para responder? Porque la historia de los MEFO no va de una empresa que no fabricaba nada. Va de un sistema entero que decidió no preguntar.
Espero que este breve relato les haya resultado tan inquietante como a mí escribirlo. Y ahora sí: feliz verano.
La República Tecnológica, las teorías de conspiración y el error de no entender el régimen que está emergiendo
Cada vez que se mueve una pieza importante del sistema, se monta el mismo revuelo. Los “analistas” de siempre, incapaces de entender el modelo que está emergiendo, vuelven con el pack completo de asustaviejas: élites ocultas, planes secretos, control total, villanos de cómic y demás literatura barata. Es el síntoma clásico de una época que está cambiando más rápido que las categorías intelectuales con las que muchos intentan interpretarla. No comprenden la transición, no entienden la arquitectura nueva y, como no pueden pensarla, la moralizan. ¿Os acordáis de los que luchaban contra el sistema comprando BTC? Típico.
El problema es que no estamos ante una conspiración cinematográfica, sino ante una reconfiguración infraestructural. La clave no está en una sala oscura llena de señores malignos, de familias antiquísimas como los de la "nobleza negra veneciana" y todos esos cuentos de youtuberos que ofrecen explicaciones no contrastables porque NO entienden la nueva estructura económica. Estamos ante un escenario mucho más frío: el paso desde un sistema organizado alrededor de trabajo, renta, consumo y deuda hacia otro organizado alrededor de balance, colateral, liquidación, elegibilidad y backstop. En ese nuevo régimen, el valor ya no vive principalmente en objetos y mercancías, sino en derechos, flujos y claims representables, trazables, interoperables y gobernables. Eso es exactamente lo que describe esta arquitectura institucional.
Por eso conviene dejar de repetir tonterías sobre las CBDC como si su función principal fuera “controlar a los ciudadanos”. Spoiler: ya estamos controlados desde hace tiempo, por vías fiscales, bancarias, regulatorias, tecnológicas y de datos. Las CBDC van más allá. Su función histórica no es simplemente vigilar mejor al ciudadano, sino acelerar la mutación desde la figura del ciudadano hacia la del usuario. Y esa diferencia es enorme.
El ciudadano pertenece a un orden político. El usuario pertenece a una infraestructura.
El ciudadano reclama derechos; el usuario accede bajo condiciones. El ciudadano era integrado por salario, consumo y pertenencia política; el usuario será integrado por trazabilidad, identidad, elegibilidad y capacidad de encaje dentro de circuitos de derechos, acceso y colateral. Eso también está en el núcleo de esta transformación institucional.
Aquí es donde fallan casi todos los comentaristas. Siguen leyendo el presente con una gramática moral del siglo XIX: dinero como mercancía, inflación como vicio, deuda como exceso, Estado como ente caprichoso, mercado como plaza libre y ciudadanía como sujeto central del orden. Pero ese mundo se está agotando. El nuevo no gira ya alrededor de la producción industrial como eje soberano, sino alrededor de la infraestructura que decide qué es financiable, qué es elegible, qué puede liquidarse y qué activo sirve como colateral aceptable. La pregunta importante ya no es quién produce más. La pregunta es otra: qué pasivo funciona como liquidez, qué activo funciona como colateral central y quién garantiza continuidad cuando falla la confianza.
Y ahí entran libros como La República Tecnológica. El libro acierta en algo importante: ve que la fase infantil de Silicon Valley —apps, conveniencia, jugueteo narcisista y consumo decorado de innovación— se ha terminado. Acerta cuando entiende que el software ya no es solo negocio o entretenimiento, sino infraestructura de poder. Acerta cuando intuye que sin capacidad tecnológica, industrial, energética y estratégica no hay soberanía seria. Y acierta cuando detecta que el poder blando ya no basta.
Pero también falla, y falla justo donde empieza lo decisivo. Sigue presentando el problema con el enfoque viejo: nación, deber, élites tecnológicas, servicio, civilización, guerra, enemigo. Todo eso puede ser políticamente útil, pero no llega al núcleo del nuevo régimen. Porque el problema real ya no es solo quién fabrica software militar o quién gana la próxima guerra clásica. El problema real es qué arquitectura organiza el valor, qué sistema convierte derechos en capacidad de balance, qué infraestructura liquida, qué capa define la elegibilidad y qué backstop sostiene el conjunto cuando la confianza se rompe. Ahí La República Tecnológica todavía huele el cambio, pero no termina de pensarlo. Sigue describiendo la militarización moral de la tecnología, cuando lo que está ocurriendo es algo más profundo: la financiarización infraestructural del poder.
Por eso también proliferan las teorías de conspiración. Porque cuando una sociedad no entiende el modelo que emerge, sustituye análisis por mitología. Como no comprende que la transición es estructural, imagina una voluntad única. Como no entiende el papel de la liquidez, del colateral y de la infraestructura, inventa un guion de villanos. Como no ve que la mutación desde propiedad a acceso, desde ciudadanía a usuario y desde salario a arquitectura es material e histórica, la recubre de misticismo. Y así es como se degrada la discusión pública: unos venden miedo, otros venden épica, y casi nadie explica la máquina.
La lectura institucional dice precisamente lo contrario. Dice que esto no va de épica, sino de operativa. Que el dinero deja de ser el centro emocional del debate y vuelve a ser lo que siempre fue para el sistema: una herramienta de coordinación. Que lo que manda ya no es la narrativa, sino el balance. Que lo que decide no es la indignación, sino la elegibilidad. Y que el nuevo régimen no necesita tanto tu consumo o tu empleo como columna vertebral, sino tu trazabilidad, tu capacidad de ser clasificado y tu función dentro de un circuito de derechos, accesos y colateral.
Ese es el punto que muchos no quieren mirar: no estamos ante un apocalipsis espectacular, sino ante una transición gradual, legal, eficiente y extremadamente difícil de revertir una vez desplegada. Y mientras unos siguen entretenidos con cuentos de élites, otros ya están diseñando la infraestructura.
La pregunta no es quién grita más fuerte contra el sistema. La pregunta es quién entiende antes cómo funciona el sistema que viene.
Por qué la batalla real no es por la moneda, sino por la infraestructura que convierte un pasivo en poder.
Llevo tiempo observando que una gran parte del debate contemporáneo sobre dinero, poder y crisis parte de una confusión elemental. Se sigue hablando del dinero como si fuera, ante todo, una mercancía, una reserva de valor o una convención psicológica sostenida por la confianza. Ese lenguaje pertenece a otra época. En el régimen en el que ya vivimos, el dinero funciona principalmente como infraestructura de liquidez. Y la liquidez, en las economías modernas, no cae del cielo ni nace de la virtud. Se fabrica mediante deuda aceptable, refinanciable y convertible en pago final.
Esta es, a mi juicio, la premisa que casi nadie quiere formular con claridad. La liquidez es la gasolina del sistema. Sin ella no hay financiación, no hay rollover, no hay mercado funcional, no hay continuidad operativa. Y esa gasolina adopta la forma de pasivos jerarquizados, de colateral elegible y de mecanismos de backstop. Por eso nunca me ha parecido intelectualmente serio tratar la deuda como una excrecencia patológica del sistema. La deuda no es un accidente moral. Es la condición operativa que permite a los sistemas complejos comprar tiempo, estabilizar flujos y sostener continuidad.
Desde esa perspectiva, el gran error analítico de nuestro tiempo no consiste en infravalorar la deuda, sino en seguir pensando que el centro del sistema sigue siendo la producción, el consumo o incluso el comercio exterior en sentido clásico. Ya no lo es. El centro del sistema se ha desplazado hacia el balance, el colateral, la infraestructura de liquidación y el garante último. Ese desplazamiento es, precisamente, lo que define un régimen en el que un régimen en el que el valor deja de residir principalmente en objetos y mercancías y pasa a residir en derechos, flujos y claims representables, trazables, colateralizables y, en última instancia, gobernables.
Dicho sin rodeos, la pregunta decisiva ya no es quién produce más, ni siquiera quién comercia más. La pregunta es otra: qué pasivo funciona como liquidez para el resto del mundo, qué activo funciona como colateral central y quién garantiza el sistema cuando falla la confianza. Cuando uno formula así el problema, la hegemonía estadounidense se ve con mucha más precisión. El dólar no domina solo porque se use en comercio internacional o porque el petróleo haya estado históricamente denominado en USD. Domina porque el sistema mundial sigue organizado alrededor del dólar como arquitectura de liquidez, de los Treasuries como colateral central y de la capacidad institucional, jurídica, financiera y geopolítica de Estados Unidos para sostener esa estructura cuando el resto tiembla.
Por eso nunca he considerado útil leer la hegemonía estadounidense en clave moral ni conspirativa. Washington no intenta preservar su posición geopolítica únicamente por pulsión imperial o por nostalgia de dominio. La preserva porque, si quiere seguir emitiendo el pasivo que el resto del sistema acepta como liquidez, necesita proteger las condiciones que hacen creíble a ese pasivo. Necesita que su mercado de deuda siga siendo el más profundo, que su moneda siga siendo la capa de financiación global y que su aparato de seguridad, jurídico y financiero siga funcionando como garantía de último recurso. No necesita “más deuda” en abstracto. Necesita que la suya siga siendo la deuda central del sistema.
Aquí es donde esta arquitectura institucional encaja con precisión. Si el nuevo régimen se organiza por capas: identidad y elegibilidad, custodia y registro, colateral y financiación, liquidación y garantías, y finalmente backstop, entonces el poder real ya no reside en el relato político ni en la posesión material inmediata, sino en el control de esas capas. El valor digital no es “más moderno” en un sentido estético. Es más decisivo porque es más fácil de auditar, condicionar, restringir, priorizar y colateralizar. Cuando el valor se representa dentro de una infraestructura compatible con liquidación, cumplimiento y elegibilidad, deja de ser solo un activo. Se convierte en una pieza funcional del sistema. Ese es, para mí, el verdadero cambio civilizatorio de fondo. Y ese cambio no elimina el mundo físico; lo subordina a su traductibilidad financiera.
Por eso considero profundamente equivocado hablar del “fin del dólar” como si estuviéramos ante un acontecimiento próximo o binario. El nuevo paradigma no destruye al dólar de entrada. Hace algo mucho más interesante: lo desplaza desde el centro narrativo al sótano estructural. En la superficie pueden proliferar monedas digitales, tokenización, acuerdos bilaterales en monedas locales, derechos programables, acceso en lugar de propiedad y una creciente fragmentación geopolítica. Pero debajo sigue estando la misma pregunta decisiva: quién da liquidez cuando todo falla. Y hoy, por hoy, esa respuesta sigue siendo el sistema dólar.
Eso no significa que nada cambie. Significa que el cambio real no es el que imagina la mayoría. No estamos entrando en un mundo postdólar inmediato. Estamos entrando en un mundo de dólar profundo: con una superficie cada vez más plural, digital y fragmentada asentada sobre una capa profunda que sigue siendo estadounidense. Esa es la paradoja que los análisis simplistas no alcanzan a ver. Cuanto más programable, trazable e interoperable se vuelve el valor, más decisivo resulta quién controla la capa profunda donde ese valor se financia, se liquida y se garantiza.
Ahora se entiende mejor la lucha global por aceptar pagos en otras monedas, por construir infraestructuras paralelas y por ensayar sistemas alternativos de compensación. No se trata únicamente de prestigio monetario ni de orgullo geopolítico. Se trata de algo mucho más serio: salir, aunque sea parcialmente, del perímetro de liquidez y colateral que hoy define el poder real. No es una batalla simbólica. Es una batalla por la arquitectura.
Desde esa misma lógica se entiende también mejor la función real de las guerras, sanciones, bloqueos y presiones sobre nodos estratégicos. La confrontación con Irán, por ejemplo, no debe analizarse como si el objetivo fuera “robar petróleo” o capturar colateral de forma directa. El punto es otro: preservar el ecosistema dentro del cual el colateral estadounidense sigue siendo el centro del sistema. Eso cambia por completo el nivel del análisis. No hablamos de recursos en bruto, sino de la capacidad de mantener bajo el perímetro del sistema dólar los flujos energéticos, los shocks estratégicos y la resolución última de la liquidez global. Quien controla ese perímetro no controla solo materias primas. Controla el marco dentro del cual los activos siguen siendo financiables, aceptables y convertibles.
La consecuencia política de todo esto es brutal. Si la liquidez es la gasolina del mundo y esa gasolina es deuda, entonces el poder real no pertenece al que más grita, ni al que más moraliza, ni siquiera al que más innova en la superficie. Pertenece al que emite el pasivo que el resto del sistema acepta como liquidez, al que define qué es colateral elegible y al que puede sostener la continuidad cuando se rompe la confianza. En ese mundo, el dinero deja de ser una herramienta sentimental para “proteger valor” y vuelve a ser lo que siempre fue para las estructuras de poder: una tecnología de coordinación, disciplina y supervivencia.
Esto también explica por qué esta transición institucional no llegará como una reforma pedagógica ni como una revolución transparente. Llegará —de hecho, ya está llegando— como reordenación infraestructural. El cambio no se vota. Se implementa. Se impone en las crisis, cuando la prioridad deja de ser el debate ideológico y pasa a ser la continuidad del sistema de pagos. En ese momento, lo que importa no es quién tiene razón en abstracto, sino qué arquitectura reduce fricción, estabiliza colateral y restablece liquidez. Y cuando el sistema entra en modo supervivencia, la historia no premia la pureza doctrinal. Premia la infraestructura que funciona.
El siglo XX prometía integración a través del trabajo y del consumo. El régimen que viene integra a través de la elegibilidad. El viejo orden te pedía producir, consumir y creer. El nuevo te pide ser clasificable, financiable y liquidable. Y mientras la mayoría sigue entretenida preguntándose qué activo “sustituirá” al dólar, el verdadero cambio ya está en marcha: no consiste en reemplazar una moneda por otra, sino en decidir qué infraestructura gobernará el valor cuando la próxima gran crisis obligue a elegir entre relato y continuidad.
Ese día, la discusión dejará de ser monetaria. Volverá a ser lo que en realidad siempre fue: una discusión sobre poder.
Por qué tantos “gurús financieros” no entienden el sistema en el que viven
Llevo tiempo escuchando a muchos divulgadores financieros hablar de degradación monetaria como si fuera un engaño moral, una estafa consciente de políticos incompetentes o un fallo del sistema que podría arreglarse con “dinero sano”, activos duros o escapando del Estado. El problema no es que lo que dicen sea completamente falso. El problema es que es incompleto. Y en economía, una verdad incompleta suele ser más peligrosa que una mentira.
La mayoría de estos discursos parten de una mentalidad del siglo XIX: dinero como mercancía, inflación como corrupción, Estado como un agente que “se equivoca” y mercados como espacios libres donde basta con ser listo para ganar. Pero vivimos en otra cosa muy distinta. Vivimos en un régimen de absolutismo fiscal, donde la deuda no es un error, sino una institución pública central, y donde el dinero no existe para “guardar valor”, sino para mantener operativo un sistema de pagos, refinanciación y balance. Si no escuchas esto: apaga el canal, te están tomando el pelo descaradamente.
Por eso falla el análisis cuando se reduce todo a “imprimen dinero y nos empobrecen”. No se entiende que inflación, liquidez y expansión monetaria no son vicios ocasionales, sino mecanismos funcionales de un sistema de deuda estructural. No es degradación moral: es gestión del tiempovía balance. El Estado no actúa como un hogar ni como un emperador romano rebajando monedas por capricho; actúa como garante último de un sistema que no puede permitirse pararse.
Un ejemplo típico: el gurú que mezcla opciones, futuros, sentimiento de masas en tiempo real y habla de “hackear a los políticos”, convencido de que leer flujos de mercado equivale a entender el sistema. El error es descomunal. Leer flujos no es entender el balance. Puedes anticipar movimientos tácticos y aun así no comprender el marco en el que esos movimientos son posibles. Confundir microestructura de mercado con arquitectura monetaria es como creer que saber fontanería te convierte en urbanista.
También falla cuando se presenta la cripto —o Bitcoin— como la salida “natural” frente a la degradación monetaria. Se confunde tecnología con soberanía. El nuevo régimen no va de escapar del Estado, sino de reorganizar el balance: colateral, liquidación, tokenización de activos reales, control de flujos y nueva intermediación. La innovación relevante no es ideológica; es operativa. Quien no entienda eso seguirá vendiendo relatos de rebelión financiera mientras el sistema los integra como una capa más.
Y cuando a estos "supuestos salvadores financieros" les discutes la idea central —que BTC no te va a “salvar” de nada si no entiendes el régimen fiscal y de balance en el que operas— reaccionan como gatos panza arriba. Noporque el argumento sea débil, sino porque toca el núcleo de la ilusión. Se quedan sin argumentos, desnudos, como el rey.
Y ya se sabe el refrán: cuando un tonto coge un camino, el camino se acaba… pero el tonto sigue. El problema no es Bitcoin. El problema es pensar con categorías del siglo XIX en un sistema monetario del siglo XXI.
El patrón se repite siempre: se habla de flujos, de precios, de gráficos, de sentimiento… pero se evita el núcleo incómodo. Nadie quiere decir que el dinero hoy no se “degrada”, se ajusta. Que los bancos centrales no son independientes, sino engranajes. Que la política monetaria está subordinada a la sostenibilidad fiscal. Y que las ideologías ya no mandan: manda la contabilidad y el sostenimiento del sistema de masas vía balance.
Por eso tantos discursos suenan épicos y explican tan poco. Te están contando una "película de héroes y villanos". Porque siguen pensando como si el dinero fuera del siglo XIX, cuando el sistema ya es del XXI. Y mientras no se entienda que la deuda es una institución pública más —y que el nuevo régimen gira en torno a su gestión— seguiremos oyendo mucho ruido, muchas predicciones… y muy poco análisis real.
Cuando alguien habla de “degradación monetaria” sin hablar de absolutismo fiscal y balance, no está revelando una verdad oculta. Está contando media historia. Y media historia, en economía, es la mejor forma de no entender nada. Apaga el canal de estos "expertos" no caigas en medias verdades, tu tiempo y tu energía son demasiado valiosos como para perder el tiempo.
La deuda pública: el absolutismo fiscal legitimado con tu voto.
Hay una idea profundamente arraigada en el imaginario colectivo contemporáneo: que la deuda pública es un exceso, una anomalía o una irresponsabilidad que algún día habrá que corregir “pagándola”. Esta idea no solo es históricamente falsa; es funcionalmente ingenua. La deuda pública moderna no fue diseñada para pagarse, sino para refinanciarse de manera permanente. No es un fallo del sistema. Es su núcleo estructural. Y esta arquitectura no surge por accidente ni por degeneración reciente, sino en paralelo a la consolidación del Estado moderno, la aparición de los partidos de masas y la legitimación ideológica del endeudamiento como mecanismo ordinario de gobierno.
Hasta finales del siglo XVIII, la deuda estatal era episódica, extraordinaria y peligrosa. Los Estados se endeudaban fundamentalmente para guerras y, cuando el peso se volvía insoportable, recurrían a soluciones brutales: suspensión de pagos, quitas, inflación o conversiones forzosas. Francia bajo el Antiguo Régimen es el caso paradigmático de un Estado sin arquitectura fiscal estable: defaults recurrentes, incapacidad de construir una base impositiva legítima y colapso final en 1789. España, como veremos, fue aún más extrema. La deuda no se gestionaba: se rompía.
El punto de inflexión llega con Inglaterra tras la Revolución Gloriosa de 1688. Aquí se produce la verdadera revolución financiera, no por sofisticación técnica, sino por una decisión política fundamental: pagar siempre los intereses y no extinguir el principal. Con un Parlamento soberano, una base fiscal estable y el Banco de Inglaterra (1694) como engranaje central, el Estado inglés construye credibilidad sin amortizar deuda. En 1752, con la consolidación de los consols perpetuos, se institucionaliza definitivamente la deuda como infraestructura permanente del Estado. La deuda deja de ser un problema a resolver y pasa a ser un instrumento de poder (Dickson; Brewer).
Estados Unidos adopta este modelo desde su nacimiento. Alexander Hamilton lo formula sin rodeos en su First Reportonthe Public Credit (1790): no se trata de eliminar la deuda, sino de fundarla, hacerla creíble, negociable y refinanciable. Su famosa afirmación —“a national debt, if it is not excessive, will be to us a national blessing”— no es retórica: es diseñoinstitucional. El experimento contrario, la liquidación total de la deuda federal bajo Andrew Jackson en 1835, duró exactamente dos años. En 1837, EE. UU. volvió a endeudarse y nunca más regresó a deuda cero. Tras la Guerra Civil, el modelo queda incluso blindado jurídicamente: la Sección 4 de la 14ª Enmienda (1868) establece que la validez de la deuda pública no puede ser cuestionada. Desde ese momento, la refinanciación deja de ser una práctica y se convierte en un principio estructural del Estado.
Francia llega al mismo punto por un camino más traumático. Tras defaults reiterados y la quiebra explícita de 1797 (banqueroute des deuxtiers), el Estado francés reconstruye su credibilidad mediante las rentes perpétuelles: deuda sin vencimiento fijo, ampliamente distribuida entre la burguesía rentista. Durante todo el siglo XIX, salvo excepciones puntuales, la deuda francesa se financia casi exclusivamente con instrumentos perpetuos, con amortización voluntaria y discrecional. Incluso el episodio de 1848 —conversión forzosa de deuda a corto en deuda perpetua— confirma la regla: ante una crisis política, el Estado no paga; refinancia compulsivamente. La deuda no desaparece; se transforma (Sargent & Velde; Le Bris).
Tras Francia, España es el gran contraejemplo histórico. Entre los siglos XVI y XIX, la Monarquía Hispánica y luego el Estado español protagonizaron al menos 14 suspensiones de pagos (1557, 1560, 1575, 1596, 1607, 1627, 1647, 1653, 1662, 1799, 1820, 1831, 1834 y 1851). No fueron accidentes, sino la expresión de un modelo fiscal premoderno, dependiente de rentas extraordinarias —metales americanos, asientos genoveses, crédito militar— y sin legitimidad política amplia. España no construyó ni un Parlamento fiscal fuerte ni un mercado de deuda creíble. Por eso, cuando llegaba la tensión, la deuda colapsaba. El abandono del default en España no se produce por virtud moral, sino por la adopción tardía —e imperfecta— de la misma arquitectura disciplinaria de refinanciación continua que antes había rechazado. La lección es incómoda: sin arquitectura institucional y legitimación política de masas, la deuda no se gestiona; se rompe.
Aquí entra el elemento que suele omitirse deliberadamente: la aparición de los partidos de masas y de las ideologías modernas. A finales del siglo XIX y principios del XX, con el sufragio universal, el sindicalismo y los partidos socialdemócratas, conservadores y democristianos, el gasto público se vuelve estructural y políticamente irreversible. Subir impuestos tiene límites electorales; recortar gasto tiene costes sociales inmediatos. En este contexto, la deuda refinanciable deja de ser una opción y se convierte en una condición de posibilidad del sistema democrático de masas. La deuda permite diferir conflictos distributivos, sostener promesas incompatibles entre sí y comprar tiempo político.
No hay democracia de masas sin deuda permanente, ni deuda perpetua sin legitimación de masas. Y esa legitimación se produce con tu voto, te guste o no.
Por eso, cuando un partido político te promete “solucionar” el problema de la deuda, te está mintiendo. Y lo hace porque sabe que quieres creerlo. El problema no es ideológico: es estructural. Otra cosa es que nadie se haya tomado la molestia de explicártelo.
Aquí la teoría jurídica resulta decisiva. Gaston Jèze, a comienzos del siglo XX, formula con claridad lo que hasta entonces había sido práctica: la deuda pública no es una obligación civil, sino una institución de Derecho público, ligada a la continuidad del Estado. El Estado no debe como un particular; la deuda no nace para extinguirse, sino para perpetuarse mientras el Estado exista. El límite no es jurídico; es político y financiero. Jèze convierte la refinanciación permanente en doctrina jurídica. No es abuso: es normalidad institucional.
Alexander Sack, por su parte, completa el cuadro desde el otro extremo. Su doctrina de la deuda odiosa (1927) no cuestiona la regla general; la confirma. Solo en casos excepcionales —cambio radical de régimen, ausencia de beneficio para la población— la deuda puede repudiarse. Es decir: toda deuda soberana se presume válida, refinanciable y exigible, salvo ruptura política extrema. Jèze legitima la perpetuidad; Sack define la excepción. Juntos delimitan el campo completo del endeudamiento moderno.
El resultado de todo este proceso es lo que vivimos hoy: un absolutismo fiscal moderno. No un absolutismo personalista, sino estructural. Los Estados conservan soberanía formal, pero están disciplinados por mercados, reglas y credibilidad financiera. Las masas legitiman la emisión constante de deuda porque es el mecanismo que permite sostener el Estado social, las ideologías y una estabilidad aparente sin conflicto fiscal inmediato. La deuda no se impone contra la voluntad popular: se emite con tu consentimiento implícito.
El error contemporáneo no es tener mucha deuda. El error es seguir discutiéndola como si el problema fuera “pagarla”. No lo es. El problema real es la gestión: duración mal fijada, fricciones de balance, descoordinación entre Tesoro y banco central, shocks externos mal absorbidos. Cuando eso falla, no hay épica ni apocalipsis. Hay inflación, represión financiera, reordenación de poder y pérdida silenciosa de renta real.
La conclusión es incómoda, pero inevitable: la deuda pública no se paga porque no fue creada para pagarse. Fue creada para sostener Estados complejos, sociedades ideologizadas y sistemas políticos de masas sin colapsos fiscales inmediatos. No es una conspiración. Es una arquitectura histórica bajo la que vives. Y cuanto antes se asuma, antes podremos discutir lo único relevante: cómo gestionar ese absolutismo fiscal sin que se vuelva inestable.
Y un último consejo: desconfía de cualquier promesa fiscal simple. No es cinismo; es madurez. Mientras sigamos creyendo cuentos ideológicos de derechas e izquierdas, seguirán gestionando tu indignación en lugar de buscar propuestas para los problemas reales.
Bibliografíaesencial
1.Brewer, J. (1989). The Sinews of Power. Harvard University Press.
2.Dickson, P. G. M. (1967). The Financial Revolution in England. Macmillan.
3.Hamilton, A. (1790). First Report on the Public Credit.
4.Jèze, G. (1902–1922). Cours de finances publiques.
5.Sack, A. (1927). Les effets des transformations des États sur leurs dettes publiques.
6.Sargent, T. & Velde, F. (1995). Macroeconomic Features of the French Revolution.
7.Le Bris, D. (2012). Public Debt in France, 1720–2010.
8.Reinhart, C. & Rogoff, K. (2009). This Time Is Different.
9.Eichengreen, B. (1990). Historical Perspectives on the International Monetary System.
10.Piketty, T. (2014). Capital in the Twenty-First Century.
11.BIS. Annual Economic Report (varios años).
BCE · REPO · DERECHO UE
Análisis crítico: BCE y la nueva arquitectura del mercado repo: el giro tecnocrático del mandato
El reciente anuncio del BCE sobre la migración parcial de su programa de securitieslending hacia operaciones repo compensadas centralmente con Eurex Clearing y LCH SA parece, en apariencia, una modernización técnica. Pero detrás de esa ingeniería financiera se tensionan varios principios fundacionales del marco jurídico europeo y, sobre todo, el equilibrio entre independencia técnica y legitimidad democrática.
Primero, el artículo 18.1 del Estatuto del SEBC autoriza al BCE a realizar operaciones con colateral adecuado, pero no a favorecer selectivamente deuda soberana de cuatro jurisdicciones (Francia, Alemania, Italia, España). Esta concentración erosiona el principio de neutralidad de mercado, transformando al BCE en un actor estructurante del sistema de deuda, no en un mero árbitro monetario.
Segundo, al operar de facto como proveedor estable de liquidez garantizada por deuda pública, el BCE se acerca peligrosamente a la frontera del artículo 123 TFUE, que prohíbe toda financiación monetaria indirecta a los Estados. Aunque jurídicamente se ampare en la operativa repo, el efecto económico es idéntico: mantener el valor y la liquidez de los bonos soberanos sin compras directas, prolongando un esquema de dependencia fiscal encubierta.
Tercero, el mandato único de estabilidad de precios (art. 127 TFUE) se desdibuja cuando el BCE asume funciones de gestión sistémica de la infraestructura financiera, reforzando su papel como lender and dealer oflast resort del mercado de deuda. Es una ampliación silenciosa del mandato, presentada bajo la retórica de “mejorar la transmisión de la política monetaria”.
Cuarto, la colaboración contractual con cámaras privadas (Eurex Clearing y LCH SA) introduce un problema de independencia institucional (arts. 7 y 130 TFUE): el BCE pasa a depender parcialmente de actores comerciales para ejecutar funciones nucleares de política monetaria, desplazando la soberanía técnica hacia infraestructuras bajo derecho privado.
Y lo más significativo: todo esto se ha decidido sin votación pública alguna. La medida fue aprobada internamente por el Consejo de Gobierno del BCE, un órgano tecnocrático compuesto por los gobernadores de los bancos centrales nacionales y los seis miembros del Comité Ejecutivo. No ha pasado por el Consejo Europeo ni por el Parlamento, pese a que altera la arquitectura de liquidez y la distribución del riesgo soberano en toda la eurozona.
En nombre de la “autonomía operativa”, el BCE ha vuelto a actuar como poder constituyente silencioso: rediseña el marco operativo del euro sin deliberación ni control democrático, amparado en el lenguaje técnico de la estabilidad de precios.
En suma, el BCE no ha violado abiertamente sus estatutos, pero sí los ha reinterpretado funcionalmente. Ya no es un simple guardián de la estabilidad monetaria: se ha convertido en el arquitecto invisible del sistema de deuda soberana europeo, sustituyendo la neutralidad por ingeniería. Una maniobra elegante en lo técnico, pero inquietante en lo jurídico y político: los cimientos del euro no se refuerzan con más ingeniería, sino con más legitimidad.